نوع گزارش : گزارش های نظارتی
نویسندگان
1 کارشناس گروه معدن و صنایع معدنی دفتر مطالعات انرژی، صنعت و معدن مرکز پژوهش های مجلس شورای اسلامی
2 همکار خارج از مرکز (اندیشکده سیاستگذاری امیرکبیر)
3 کارشناس گروه معدن و صنایع معدنی دفتر مطالعات انرژی، صنعت و معدن، مرکز پژوهش های مجلس شورای اسلامی
گزیده سیاستی
با هدف ارائه تصویری جامع از ساختار مدیریتی و سیاست های توسعه سرمایه ای شرکت های فعال در بخش صنایع معدنی، ضروری است چارچوب تحلیلی مستقلی برای بررسی ساختار مدیریتی و سیاست های توسعه ای شرکت های غیربورسی فعال در این زنجیره ها، طراحی و تدوین شود.
کلیدواژهها
زنجیرههای ارزش صنایع معدنی، یکی از مهمترین بخشهای اقتصادی کشور بهشمار میروند؛ زنجیرههایی که از استخراج سنگ معدن آغاز شده و تا فراوری مواد معدنی و تولید محصولات نهایی امتداد مییابند. این زنجیرهها نهتنها سهم قابل توجهی در تولید ناخالص داخلی و صادرات غیرنفتی دارند، بلکه بهواسطه گستردگی شبکه شرکتهای فعال، وابستگیهای متقابل و حجم بالای سرمایهگذاریها، از اهمیت ژئواقتصادی و راهبردی بالایی نیز برخوردارند.
بااینحال یکی از چالشهای اساسی در زمینه سیاستگذاری در این حوزه، فقدان تصویری دقیق و شفاف از نقش و جایگاه واقعی هر یک از نهادها و مجموعههای متولی در ساختار مالکیت و در میان ذینفعان نهایی شرکتهای فعال در این زنجیرههاست. این وضعیت موجب شده حدود مسئولیتها و اختیارات نهادهای مختلف، به روشنی مشخص نباشد و در برخی موارد، بهدلیل پیچیدگی و عدم شفافیت ساختارها، هر یک از نهادها مسئولیت خود را در مدیریت و تصمیمگیری، محدود تلقی کنند. این مسئله سبب میشود بهراحتی نتوان مسئولیت تصمیمات و سیاستهای اتخاذ شده در شرکتهای بزرگ را به یک یا چند نهاد مشخص نسبت داد و متناسب با سطح اختیارات آنها، حدود وظایف هر یک را شناسایی و مطالبه کرد. در حقیقت شکلگیری ساختارهای پیچیده و درهمتنیده مدیریتی و حاکمیت شرکتی در این زنجیرهها، سبب شده بسیاری از شرکتهای بزرگ -مانند شرکتهای فعال در بازار سرمایه- فاقد مالک اصلی باشند و از طریق شبکهای از شرکتها و نهادهای واسط اداره شوند؛ به گونهای که این نهادهای واسط نیز خود با ساختاری چندلایه و پیچیده به ذینفعان نهایی متصلاند. پیامد چنین ساختاری آن است که سیاستگذاران بهسادگی نمیتوانند ذینفع نهایی و میزان اثرگذاری واقعی هر بازیگر را در سهامداری، مدیریت و جهتگیریهای کلان ارزیابی کنند.
در حال حاضر در برخی موارد، نهادها و شرکتهایی وجود دارند که در ظاهر سهم مالکیت اندکی در یک بنگاه دارند، اما با بررسی دقیقتر روابط سهامداری و پیوندهای نهادی، مشخص میشود که در عمل نقش قابل توجهی در فرایند تصمیمگیری ایفا میکنند. یکی از ریشههای این وضعیت را میتوان در شیوه واگذاری و فرایند خصوصیسازی واحدهای معدنی و صنعتی طی دهههای گذشته در کشور جستوجو کرد. نظام تصمیمگیری که پیشتر عمدتاً در اختیار شمار محدودی از نهادهای دولتی بود، با ورود بازیگران متنوع دولتی و غیردولتی، به ساختاری بهمراتب پیچیدهتر و چندلایهتر تبدیل شد؛ بهگونهایکه در حال حاضر در بسیاری از موارد، سهم و جایگاه واقعی هر یک از بازیگران اقتصادی، در ساختار مالکیت و کنترل شرکتها بهصورت شفاف، قابل تشخیص نیست. هرچند این اعداد در چارچوب قانون تجارت الزام یا آثار حقوقی خاصی ندارند، اما در مطالعات سیاستگذاری صنعتی و تحلیل قدرت سازمانی، ابزار مؤثری برای فهم ظرفیت مداخله نهادها در شرکتها در کنار واقعیتهای میدانی محسوب میشوند.
از سوی دیگر، شناخت ساختار مالکیت بهتنهایی برای درک نحوه اثرگذاری ذینفعان بر عملکرد شرکتها کافی نیست؛ بلکه باید مشخص شود این ذینفعان در تصمیمات کلیدی شرکت، بهویژه در خصوص نحوه تخصیص و تقسیم سود، چه نقشی ایفا میکنند. سیاست تقسیم سود، علاوه بر تعیین نحوه توزیع منافع حاصل از فعالیت شرکت میان ذینفعان، میتواند بر منابع قابل تخصیص به توسعه، سرمایهگذاری مجدد و تأمین مالی طرحهای آتی زنجیره معدنی نیز اثرگذار باشد. ازاینرو، شناسایی الگوی رفتار و نظام تصمیمگیری ذینفعان در این حوزه میتواند تصویری روشنتر از منافع، اولویتها و میزان اثرگذاری واقعی آنها بر مسیر توسعه شرکتها و زنجیرههای ارزش ارائه کند.
در چنین بستری، شناخت دقیق ساختار مالکیت و نظام تصمیمگیری حاکم بر شرکتهای فعال در این زنجیرهها، پیششرط طراحی هرگونه سیاست مؤثر در حوزه تنظیمگری، توسعه صنعتی و حکمرانی زنجیرههای معدنی محسوب میشود؛ زیرا ذینفعان اصلی صنعت، تأثیر بسزایی در اجرا و کارآمدی هرگونه سیاستی داشته و نقش ویژهای در وضع موجود دارند.
بر این اساس، این مجموعه گزارشها با هدف شناسایی مالکان و ذینفعان نهایی شرکتهای حاضر در زنجیرههای ارزش معدنی، تحلیل نظام تصمیمگیری حاکم بر تخصیص سود و سیاستهای توسعهای این شرکتها، تدوین شده است. برای رسیدن به این هدف، رویکردی چندلایه و ترکیبی بهکار گرفته شده که بر بازخوانی ساختار رسمی سهامداری شرکتها و سپس بازسازی لایههای پنهان مالکیت استوار است. دامنه بررسی شامل کلیه شرکتهای بورسی زنجیرهها اعم از زنجیرههای آهن و فولاد، سیمان، مس، آلومینیوم، سرب، طلا، روی، زغالسنگ و شرکتهای سرمایهگذاری حوزه معدنی بوده است. بر این اساس تعداد 100 شرکت فعال بورسی در زنجیره این صنایع (ازجمله 30 شرکت در زنجیره آهن و فولاد و 39 شرکت در صنعت سیمان) شناسایی و ساختار مالکیت آنها براساس زنجیره سهامداری و ترکیب هیئتمدیره طی 13 سال گذشته تحلیل شده است. همچنین برای هر شرکت، روند سودآوری و تقسیم سود شرکت ارزیابی و تحلیل شده است.
با توجه به پیچیدگیهای موجود در فرایند دستیابی به تصویری جامع از ساختار مالکیت و نظام تصمیمگیری در زنجیرههای ارزش معدنی کشور، در این مجموعه گزارشها، چارچوبی بومی و متناسب با اهداف پژوهش، طراحی و به کار گرفته شده است. ازآنجاکه فهم دقیق این چارچوب برای درک منطق استدلال و نتایج تحلیلی گزارشها ضروری است، در گزارش حاضر -بهعنوان نخستین شماره از این مجموعه- مدل مذکور بهصورت تفصیلی معرفی و تبیین میشود. در گزارشهای آتی، این مدل بهعنوان مبنای تحلیل استفاده میشود.
نقطهنظرات/ یافتههای کلیدی
پیشنهاد راهکار تقنینی، نظارتی یا سیاستی
دامنه بررسی این مجموعه گزارش، به شرکتهای بورسی فعال در زنجیره ارزش معدن و صنایع معدنی محدود شده است. در اغلب این زنجیرهها، بخش عمده شرکتهای بزرگ، در بازار سرمایه حضور دارند؛ بااینحال، همچنان برخی از بازیگران بزرگ زنجیرههای معدنی کشور، در بورس پذیرش نشدهاند و اطلاعات مالی خود را بهصورت عمومی منتشر نمیکنند. این امر موجب میشود که اتکای صرف به دادههای شرکتهای بورسی، تصویر کاملاً دقیقی از ساختار مدیریتی، نظام تصمیمگیری در تخصیص سود و سیاستهای توسعه سرمایهای تمامی شرکتهای فعال در این بخش ارائه نکند. بر این اساس ضروری است چارچوب تحلیلی مستقلی برای بررسی ساختار مدیریتی و سیاستهای توسعهای شرکتهای غیربورسی فعال در این زنجیرهها طراحی و تدوین شود تا تصویر ارائه شده به سیاستگذاران اقتصادی کشور از جامعیت، دقت و اتکاپذیری بیشتری برخوردار باشد.
دامنه بررسی این مجموعه گزارش، به شرکتهای بورسی فعال در زنجیره ارزش معدن و صنایع معدنی محدود شده است. اگرچه بخش قابل توجهی از شرکتهای بزرگ این زنجیرهها در بازار سرمایه حضور دارند، یافتههای این مطالعه نشان میدهد که حتی در میان شرکتهای بورسی نیز شناسایی ذینفعان نهایی، روابط مالکیتی و میزان اثرگذاری واقعی آنها، در برخی موارد بهدلیل پیچیدگی ساختارهای سهامداری و تعدد لایههای مالکیت، با دشواری همراه است. ازاینرو، ضروری است الزامات مربوط به افشای اطلاعات، گزارشگری مالی، حسابرسی و حاکمیت شرکتی بهگونهای تقویت شود که شناسایی ذینفع نهایی، سهامداری تلفیقی و روابط میان اشخاص و نهادهای وابسته، با شفافیت و سهولت بیشتری امکانپذیر باشد. تدوین الزامات و استانداردهای اجرایی در این زمینه، مستلزم بررسیهای تخصصی توسط نهادهای ذیربط، بهویژه سازمان بورس و نهادهای حرفهای حوزه حسابرسی و حاکمیت شرکتی است.
از سوی دیگر، همچنان برخی از بازیگران بزرگ زنجیرههای معدنی کشور در بورس پذیرش نشدهاند و اطلاعات مالی و مالکیتی خود را بهصورت عمومی منتشر نمیکنند. این امر موجب میشود اتکای صرف به دادههای شرکتهای بورسی، تصویر کاملاً دقیقی از ساختار مدیریتی، نظام تصمیمگیری در تخصیص سود و سیاستهای توسعه سرمایهای تمامی شرکتهای فعال در این بخش ارائه نکند. بر این اساس، ضروری است در کنار تقویت الزامات شفافیت برای شرکتهای بورسی، چارچوب تحلیلی مستقلی نیز برای بررسی ساختار مدیریتی و سیاستهای توسعهای شرکتهای غیربورسی فعال در این زنجیرهها طراحی و تدوین شود تا تصویر ارائهشده به سیاستگذاران اقتصادی کشور از جامعیت، دقت و اتکاپذیری بیشتری برخوردار باشد.
زنجیرههای ارزش صنایع معدنی، یکی از مهمترین بخشهای اقتصادی کشور بهشمار میروند؛ زنجیرههایی که از استخراج سنگ معدن آغاز شده و تا فراوری مواد معدنی و تولید محصولات نهایی امتداد مییابند. این زنجیرهها نهتنها سهم قابل توجهی در تولید ناخالص داخلی و صادرات غیرنفتی دارند، بلکه بهواسطه گستردگی شبکه شرکتهای فعال، وابستگیهای متقابل و حجم بالای سرمایهگذاریها، واجد اهمیت ژئواقتصادی و راهبردی بالایی نیز هستند.
بااینحال یکی از چالشهای اساسی در زمینه سیاستگذاری در این حوزه، فقدان تصویری دقیق و شفاف از نقش و جایگاه واقعی هر یک از نهادها و مجموعههای متولی در ساختار مالکیت و در میان ذینفعان نهایی شرکتهای فعال در این زنجیرههاست. این وضعیت موجب شده حدود مسئولیتها و اختیارات نهادهای مختلف، به روشنی مشخص نباشد و در برخی موارد، بهدلیل پیچیدگی و عدم شفافیت ساختارها، هر یک از نهادها مسئولیت خود را در مدیریت و تصمیمگیری، محدود تلقی کنند. این مسئله سبب میشود بهراحتی نتوان مسئولیت تصمیمات و سیاستهای اتخاذ شده در شرکتهای بزرگ را به یک یا چند نهاد مشخص نسبت داد. در حقیقت شکلگیری ساختارهای پیچیده و درهمتنیده مدیریتی و حاکمیت شرکتی در این زنجیرهها، سبب شده بسیاری از شرکتهای بزرگ -از جمله شرکتهای فعال در بازار سرمایه- فاقد مالک و ذینفع نهایی واحد باشند و از طریق شبکهای از شرکتها و نهادهای واسط اداره شوند؛ بهگونهایکه این نهادهای واسط نیز خود با ساختاری چندلایه و پیچیده به ذینفعان نهایی متصلاند. پیامد چنین ساختاری آن است که سیاستگذاران بهسادگی نمیتوانند ذینفع نهایی و میزان اثرگذاری واقعی هر بازیگر را در سهامداری، مدیریت و جهتگیریهای کلان ارزیابی کنند.
در حال حاضر در برخی موارد نهادها و شرکتهایی وجود دارند که در ظاهر سهم مالکیت اندکی در یک بنگاه دارند، اما با بررسی دقیقتر روابط سهامداری و پیوندهای نهادی، مشخص میشود که در عمل نقش قابل توجهی در فرایند تصمیمگیری ایفا میکنند. یکی از ریشههای این وضعیت را میتوان در شیوههای واگذاری و فرایند خصوصیسازی واحدهای معدنی و صنعتی طی دهههای گذشته در کشور جستوجو کرد. نظام تصمیمگیری که پیشتر عمدتاً در اختیار شمار محدودی از نهادهای دولتی بود، با ورود بازیگران متنوع دولتی و غیردولتی، به ساختاری بهمراتب پیچیدهتر و چندلایهتر تبدیل شد؛ بهگونهایکه در حال حاضر در بسیاری از موارد، سهم و جایگاه واقعی هر یک از بازیگران اقتصادی، در ساختار مالکیت و کنترل شرکتها بهصورت شفاف، قابل تشخیص نیست.
در چنین بستری، شناخت دقیق ساختار مالکیت و نظام تصمیمگیری حاکم بر شرکتهای فعال در این زنجیرهها، پیششرط طراحی هرگونه سیاست مؤثر در حوزه تنظیمگری، توسعه صنعتی و حکمرانی زنجیرههای معدنی محسوب میشود؛ زیرا ذینفعان اصلی صنعت، تأثیر بسزایی در اجرا و کارآمدی هرگونه سیاستی داشته و نقش ویژهای در وضع موجود دارند.
بر این اساس، این سلسلهگزارشها با هدف شناسایی مالکان و ذینفعان نهایی شرکتهای حاضر در زنجیرههای ارزش معدنی و تحلیل نظام تصمیمگیری حاکم بر تخصیص سود و سیاستهای توسعه سرمایهای این شرکتها، تدوین شده است. برای رسیدن به این هدف، رویکردی چندلایه و ترکیبی بهکار گرفته شده که بر بازخوانی ساختار رسمی سهامداری شرکتها و سپس بازسازی لایههای پنهان مالکیت استوار است. دامنه بررسی شامل کلیه بازیگران بورسپذیر زنجیرهها -از استخراج و فراوری سنگ معدن تا صنایع تولید فلزات- است؛ به گونهای که هر واحد تولیدی از منظر مالکیتی و نقش در شبکه تصمیمگیری مورد مداقه قرار گرفته است.
با توجه به پیچیدگیهای موجود در فرایند دستیابی به تصویری جامع از ساختار مالکیت و نظام تصمیمگیری در زنجیرههای ارزش معدنی کشور، در این مجموعه گزارشها، چارچوبی (مدلی) بومی و متناسب با اهداف پژوهش، طراحی و به کار گرفته شده است. ازآنجاکه فهم دقیق این چارچوب برای درک منطق استدلال و نتایج تحلیلی گزارشها ضروری است، در گزارش حاضر -بهعنوان نخستین شماره از این مجموعه- مدل مذکور بهصورت تفصیلی معرفی و تبیین میشود. در گزارشهای آتی، این مدل بهعنوان مبنای تحلیل استفاده میشود.
بهطورکلی در این سلسلهگزارشها در مرحله نخست، ترکیب سهامداران «مستقیم» هر شرکت استخراج و طبقهبندی شده است. سپس با پیگیری مسیرهای سهامداری فرادست و میاندست (شامل مالکیت شرکت به شرکت، هلدینگها، نهادهای واسط و شخصیتهای حقوقی مرتبط)، نسبتهای مؤثر مالکیت به ذینفعان نهایی اختصاص داده شده است. برای مواجهه با پیچیدگیهایی مانند مالکیت متقاطع، سهامداری لایهای و شرکتهای تابعه، قواعدی نظاممند اعمال شده تا سهم مؤثر هر ذینفع در سطح نهایی تعیین شود؛ بهطوریکه تصویر نهایی، نمایانگر «کانونهای قدرت» حقیقی و نه صرفاً ترکیب ظاهری سهامداران باشد.
ازآنجاکه درصد مالکیت بهتنهایی معیار کافی برای سنجش نفوذ تصمیمگیری نیست، بررسی میدانیتر و کیفیتری نیز انجام شده است: ترکیب و ساختار هیئتمدیره هر شرکت، تصدی پستهای کلیدی (مانند ریاست هیئتمدیره و مدیریت عامل)، و تناسب حضور نمایندگان ذینفعان در سطوح مدیریتی و نظارتی تحلیل شده تا الگوی واقعی نفوذ و کانالهای اثرگذاری شناسایی شود. برای تبدیل مشاهدات کیفی به نشانههای تحلیلی قابل مقایسه، وزنگذاری معقول و شفاف برمبنای معیارهای ساختاری و حقوقی صورت گرفته و در مواردی که ابهام وجود داشت، قضاوت کارشناسی-اجماعی در کارگروههای تخصصی، ملاک عمل قرار گرفته است.
در نهایت، با تلفیق ساختار مالکیتی بازسازی شده و الگوی نفوذ استخراج شده، روند بلندمدت تقسیم سود نقدی و افزایش سرمایه شرکتها تحلیل شده تا نوع استراتژی تخصیص منابع هر ذینفع نهایی -اعم از سیاستهای مبتنیبر توزیع حداکثری سود، سیاستهای رشدمحور و افزایش سرمایه، یا رویکردهای متعادل میان این دو- تعیین شود. این تحلیل مبتنیبر بررسی توالی تصمیمات مالی شرکتها در طول زمان و تطبیق آنها با ساختارهای مالکیتی و نفوذی است، بهگونهایکه بتوان همزمان ماهیت ترجیحات اقتصادی ذینفعان و پیامدهای آن بر ظرفیت سرمایهگذاری و توسعه زنجیره را تبیین کرد.
نتایج این مطالعه، تصویری جامع از شبکه مالکیت و تصمیمگیری در زنجیرههای ارزش معدنی کشور ارائه میدهد و میتواند مبنایی برای تحلیل تمرکز قدرت، ارزیابی رفتار اقتصادی ذینفعان اصلی و طراحی سیاستهای مؤثر در حوزه حکمرانی و توسعه پایدار زنجیرههای معدنی قرار گیرد.
2. معرفی شرکتهای مورد بررسی در زنجیرههای معدنی
در این سلسلهگزارشها، شرکتهای بورسی ثبت شده و فعال بازار سرمایه در زنجیرههای معدنی کشور شامل زنجیرههای آهن و فولاد، سیمان، مس، آلومینیوم، سرب و روی و زغالسنگ به تفکیک، بررسی شدهاند. بر این اساس تعداد 100 شرکت فعال بورسی در زنجیره این صنایع (ازجمله 31 شرکت در زنجیره آهن و فولاد و 39 شرکت در صنعت سیمان) شناسایی شده و ساختار مالکیت آنها براساس زنجیره سهامداری و ترکیب هیئتمدیره طی 13 سال گذشته تحلیل شده است. در ادامه نیز برای هر شرکت روند سودآوری و تقسیم سود شرکت ارزیابی و تحلیل شده است.
فهرست شرکتهای مورد بررسی به تفکیک زنجیرههای آهن و فولاد، سیمان و مس، آلومینیوم، سرب و روی و زغالسنگ در جدول 1 نشان داده شده است.
جدول 1. فهرست شرکتهای بورسی مورد مطالعه]1[
|
زنجیره آهن و فولاد |
||||||
|
ردیف |
نام شرکت |
نماد بورسی |
ردیف |
نام شرکت |
نماد بورسی |
|
|
۱ |
فولاد مبارکه اصفهان |
فولاد |
۱۷ |
فولاد امیرکبیر کاشان |
فجر |
|
|
۲ |
معدنی و صنعتی چادرملو |
کچاد |
۱۸ |
فولاد آلیاژی یزد |
فولای |
|
|
۳ |
آهن و فولاد ارفع |
ارفع |
۱۹ |
فولاد خوزستان |
فخوز |
|
|
۴ |
فولاد آلیاژی ایران |
فولاژ |
۲۰ |
فولاد سیرجان ایرانیان |
سیسکو |
|
|
۵ |
آهن و فولاد غدیر ایرانیان |
فغدیر |
۲۱ |
فولاد شاهرود |
فرود |
|
|
۶ |
فراوری معدنی اپال کانی پارس |
اپال |
۲۲ |
فولاد کاوه جنوب کیش |
کاوه |
|
|
۷ |
پارس فولاد سبزوار |
فسبزوار |
۲۳ |
فولاد کاویان |
فوکا |
|
|
۸ |
توسعه معدنی و صنعتی صبانور |
کنور |
۲۴ |
فولاد هرمزگان جنوب |
هرمز |
|
|
۹ |
تولیدی فولاد سپید فراب کویر |
کویر |
۲۵ |
لوله و ماشینسازی ایران |
فلوله |
|
|
۱۰ |
جهان فولاد سیرجان |
فجهان |
۲۶ |
ماداکتو استیل کرد |
فماک |
|
|
۱۱ |
ذوبآهن اصفهان |
ذوب |
۲۷ |
مجتمع فولاد خراسان |
فخاس |
|
|
۱۲ |
صبافولاد خلیج فارس |
فصبا |
۲۸ |
معدنی و صنعتی گلگهر |
کگل |
|
|
۱۳ |
صنایع فروآلیاژ ایران |
فروژ |
۲۹ |
معدنی و صنعتی گهرزمین |
کگهر |
|
|
۱۴ |
صنعتی سپاهان |
فسپا |
۳۰ |
نورد قطعات فولادی |
فنورد |
|
|
۱۵ |
صنعتی سپنتا |
فپنتا |
۳۱ |
نورد و لوله اهواز |
فاهواز |
|
|
۱۶ |
غلتکسازان سپاهان |
فسازان |
|
|||
|
زنجیره سیمان |
||||||
|
ردیف |
نام شرکت |
نماد بورسی |
ردیف |
نام شرکت |
نماد بورسی |
|
|
۱ |
بینالمللی ساروج بوشهر |
ساروج |
21 |
سیمان خزر |
سخزر |
|
|
۲ |
سیمان اردستان |
اردستان |
۲۲ |
سیمان شرق |
سشرق |
|
|
3 |
سیمان شمال |
سشمال |
23 |
سیمان صوفیان |
سصوفی |
|
|
4 |
سیمان قائن |
سقاین |
24 |
سیمان فارس |
سفار |
|
|
5 |
گروه صنایع سیمان کرمان |
سکرما |
25 |
سیمان خوزستان |
سخوز |
|
|
6 |
سیمان مازندران |
سمازن |
26 |
سیمان دشتستان |
سدشت |
|
|
7 |
سیمان داراب |
ساراب |
27 |
سیمان دورود |
سدور |
|
|
8 |
سیمان ارومیه |
ساروم |
28 |
سیمان سفیدنی ریز |
سنیر |
|
|
9 |
سیمان اصفهان |
سصفها |
29 |
سیمان شاهرود |
سرود |
|
|
10 |
سیمان تهران |
ستران |
30 |
سیمان فارس نو |
سفانو |
|
|
11 |
سیمان ایلام |
سیلام |
31 |
سیمان کارون |
سکارون |
|
|
12 |
سیمان آبیک |
سآبیک |
32 |
سیمان کردستان |
سکرد |
|
|
13 |
سیمان آرتا اردبیل |
ساربیل |
33 |
سیمان لار سبزوار |
سبزوا |
|
|
14 |
سیمان باقران |
سباقر |
34 |
سیمان لارستان |
سلار |
|
|
15 |
صنایع سیمان غرب |
سغرب |
35 |
سیمان مجد خواف |
سخواف |
|
|
16 |
سیمان بجنورد |
سبجنو |
36 |
سیمان ممتازان کرمان |
سمتاز |
|
|
17 |
سیمان ساوه |
ساوه |
37 |
سیمان هرمزگان |
سهرمز |
|
|
18 |
سیمان سپاهان |
سپاها |
38 |
سیمان هگمتان |
سهگمت |
|
|
19 |
سیمان بهبهان |
سبهان |
39 |
مجتمع سیمان غرب آسیا |
سجام |
|
|
20 |
سیمان خاش |
سخاش |
|
|||
|
زنجیره سرب و روی |
||||||
|
ردیف |
نام شرکت |
نماد بورسی |
ردیف |
نام شرکت |
نماد بورسی |
|
|
1 |
کالسیمین |
فاسمین |
7 |
سوژمیران |
فسوژ |
|
|
2 |
فراوری مواد معدنی ایران |
فرآور |
8 |
گسترش صنایع روی ایرانیان |
فگستر |
|
|
3 |
زرین معدن آسیا |
فزرین |
9 |
تولید و توسعه سرب روی ایرانیان |
فتوسا |
|
|
4 |
ملی سرب و روی ایران |
فسرب |
10 |
صنعت روی زنگان |
زنگان |
|
|
5 |
صنعتی و معدنی کیمیای زنجان گستران |
کیمیا |
11 |
باما |
کاما |
|
|
6 |
ذوب روی اصفهان |
فروی |
12 |
معادن بافق |
کبافق |
|
|
زنجیره آلومینیوم |
||||||
|
ردیف |
نام شرکت |
نماد بورسی |
ردیف |
نام شرکت |
نماد بورسی |
|
|
1 |
آلومینیوم ایران |
فایرا |
4 |
صنعتی آلومتک |
فالوم |
|
|
2 |
آلومینای ایران |
آلومینا |
5 |
آلومراد |
فمراد |
|
|
3 |
گروه کارخانههای تولیدی نورد آلومینیوم |
فنوال |
|
|||
|
زنجیره زغالسنگ |
||||||
|
ردیف |
نام شرکت |
نماد بورسی |
ردیف |
نام شرکت |
نماد بورسی |
|
|
1 |
زغالسنگ پروده طبس |
کزغال |
4 |
ذغالسنگ نگین طبس |
کطبس |
|
|
2 |
فراوری زغالسنگ پروده طبس |
کپرور |
5 |
صنعتی و معدنی شمال شرق شاهرود |
کشرق |
|
|
3 |
کانی کربن طبس |
کربن |
|
|||
|
زنجیره مس |
||||||
|
ردیف |
نام شرکت |
نماد بورسی |
ردیف |
نام شرکت |
نماد بورسی |
|
|
1 |
ملی مس ایران |
فملی |
3 |
مجتمع معادن مس تکنار |
تکنار |
|
|
2 |
صنایع مس شهید باهنر
|
فباهنر |
|
|||
|
شرکتهای سرمایهگذاری حوزه معدنی |
|
|||||
|
1 |
شرکت سرمایهگذاری توسعه معادن و فلزات |
ومعادن |
4 |
بینالمللی توسعه صنایع و معادن غدیر |
وکغدیر |
|
|
2 |
شرکت سرمایهگذاری صدرتامین |
تاصیکو |
5 |
سرمایه گذاریگروه مالی کیمیا مس ایرانیان |
وکیمیا |
|
|
3 |
سرمایهگذاری پرتو تابان معادن و فلزات |
وپرتو تابان |
6 |
سرمایهگذاری آتیه اندیشان مس |
وندیش |
|
با توجه به تکرار برخی اصطلاحات در این سلسلهگزارشها، در ادامه تعریف آنها به تشریح بیان شده است.
گراف سهامداران عمده، سهامداران مستقیم شرکت را برمبنای آخرین ترکیب سهامداری منتشرشده در وبسایت شرکت فناوری بورس تهران و مطابق با تاریخ تهیه گزارش ارائه میکند ]1[. سهامدارانی که بیش از یک درصد از کل سهام شرکت را در اختیار داشتهاند، بهعنوان سهامداران عمده شناسایی شده و در نمودار نمایش داده شدهاند. بنابراین بدیهی است که جمع میزان سهامداری در گرافهای رسم شده به عدد 100 نمیرسد، زیرا از قید نام سهامداران زیر 1 درصد و سهام شناور شرکت اجتناب شده است. بهعبارتی دیگر سهام باقیمانده تا 100 درصد در هر گراف مربوط به سایر سهامداران است. این موضوع در گراف تلفیقی نیز صدق میکند.
3-2. شرکتهای واسط مالی
در گراف سهامداران عمده، در برخی موارد نام شرکتهای واسط مالی مشاهده میشود که مالک نهایی سهام آنها در نگاه اول مشخص نیست. برای تعیین جایگاه واقعی این واسطهای مالی -که در مواردی سهام قابل توجهی نیز در اختیار دارند- یک رویه واحد اتخاذ شده است. با بررسی یادداشتهای مربوط به سرمایه در آخرین صورتهای مالی حسابرسی شده و مقایسه آن با آخرین اطلاعات سهامداری، و همچنین مصاحبه با مدیران مالی شرکت و افراد مطلع مالک اصلی سهام مشخص شده است.
گراف سهامداران تلفیقی، نموداری است که صرفاً سهامداران عمده را نمایش نمیدهد، بلکه مالکین اصلی هر شرکت را نشان میدهد. مالکین اصلی میتوانند از جنس شرکت تولیدی، هلدینگ سرمایهگذاری یا نهادهای عمومی غیردولتی و صندوقهای بازنشستگی باشند.
در این گراف، اگر یک شرکت از طریق چند واسطه (یک یا چند شرکت دیگر) سهامدار یک شرکت باشد، سهم تمام این واسطهها با هم تجمیع شده و به نام شرکت مادر یا مالک اصلی ثبت میشود. بنابراین فقط اسامی شرکتهایی در گراف تلفیقی قید شده که سهام تلفیقی آنها بیش از یک درصد بوده باشد. بهعنوان مثال اگر شرکت «الف» مالک اصلی سه شرکت «ب»، «ج» و «د» باشد و این سه شرکت هر کدام به ترتیب ۱۰، ۱۵ و ۲۰ درصد از سهام شرکت «ه» را داشته باشند، در گراف تلفیقی بهجای سهام جداگانه «ب»، «ج» و «د»، یک سهم ۴۵ درصدی به نام «الف» نمایش داده میشود.
3-4. شرکتهای میانی پر تکرار
در بخشهای مختلف این سلسلهگزارشها، تحلیل سهامداران تلفیقی برای هر یک از شرکتهای هدف، ارائه شده است. هنگام تجمیع سهامداران عمده و ترسیم گراف سهامداران تلفیقی، برخی شرکتهای واسطه بیش از دو بار در زنجیره مالکیت شرکتهای مختلف تکرار شدهاند (بهویژه در بررسی شرکتهای فعال در زنجیرههای آهن و فولاد و سیمان). ازآنجاکه در بررسی سهامداران تلفیقی، سهام آنها بهطور کامل در مالک اصلی ادغام شده، این شرکتهای میانی نقش تعیینکنندهای در جمعبندی گزارش دارند. بنابراین برای جلوگیری از تکرار در متن گزارش در جدول 2، نام این شرکتهای میانی و دلیل ادغام کامل آنها در یک سهامدار مادر توضیح داده شده است. بنابراین برای باقی شرکتهای میانی نیز شیوه تحلیل و علت ادغام، مشابه موارد مندرج در این جدول بوده که با هدف تلخیص، از ذکر آنها اجتناب شده و صرفاً موارد پرتکرار بهعنوان نمونه آورده شده است.
جدول 2. فهرست شرکتهای میانی اصلی و علل تلفیق آنها در گرافهای تلفیقی]1[
|
ردیف |
نام شرکت |
تعداد تکرار |
نام شرکت مادر |
علت تلفیق |
|
1 |
سرمایهگذاریهای استانی سهام عدالت |
33 |
سهام عدالت |
· تمامی سرمایهگذاریهای استانی سهام عدالت ذیل نهاد واحد اداره میشوند. · نام این شرکتها در زنجیره آهن و فولاد، 15 مرتبه و در زنجیره سیمان، 18 مرتبه تکرار شده است. |
|
2 |
شرکت سیمان فارس و خوزستان |
17 |
سازمان تأمین اجتماعی |
· 51.3 درصد از سهام این شرکت بهصورت مستقیم تحت تملک سرمایهگذاری سیمان تأمین (سیتا) است. · 89.41 درصد از سهام سیتا بهصورت مستقیم و 90.38 درصد بهصورت غیرمستقیم در اختیار سازمان تأمین اجتماعی است. |
|
3 |
بازارگردانی صباگستر نفت و گاز تأمین |
11 |
سازمان تأمین اجتماعی |
· طبق اطلاعات مجمع عادی سالیانه 1403، 51 درصد از سهام شرکت متعلق به شرکت گروه مالی صباتأمین (صبا) بوده و 48 درصد متعلق به شرکت سرمایهگذاری نفت و گاز و پتروشیمی تأمین (تاپیکو) است. · 84.68 درصد از سهام صبا و 66.77 درصد از سهام تاپیکو متعلق به سرمایهگذاری تأمین اجتماعی (شستا) است. · 85.7 درصد از سهام شستا نیز بهصورت مستقیم در اختیار سازمان تأمین اجتماعی بوده و بهصورت غیرمستقیم این سازمان 87.26 درصد از سهام شستا را در اختیار دارد. |
|
4 |
سرمایهگذاری ملی ایران (ونیکی) |
8 |
بانک تجارت |
· با لحاظ سهامداری مستقیم، 41.9 درصد سهام شرکت ونیکی و با روش محاسبه سهام به شکل تلفیقی، 45.2 درصد سهام ونیکی متعلق به بانک تجارت است. · 2 عضو هیئتمدیره شامل رئیس هیئتمدیره و مدیرعامل ونیکی نمایندگان بانک تجارت هستند. · نام این شرکتها در زنجیره آهن و فولاد، 3 مرتبه و در زنجیره سیمان، 5 مرتبه تکرار شده است. |
|
5 |
شرکت سرمایهگذاری سیمان تأمین (سیتا) |
6 |
سازمان تأمین اجتماعی |
با لحاظ سهامداری مستقیم، 89.41 درصد از سهام سیتا و با روش محاسبه سهام به شکل تلفیقی، 90.38 درصد آن در اختیار سازمان تأمین اجتماعی است. |
|
6 |
سرمایهگذاری توسعه معادن و فلزات (ومعادن) |
5 |
فولاد مبارکه اصفهان |
· با لحاظ سهامداری مستقیم، 50.8 درصد سهام شرکت ومعادن و با روش محاسبه سهام به شکل تلفیقی،55.9 درصد سهام آن در اختیار شرکت فولاد مبارکه اصفهان است. · 3 عضو هیئتمدیره شامل رئیس هیئتمدیره و مدیرعامل ومعادن توسط شرکت فولاد مبارکه اصفهان تعیین میشود. |
|
7 |
شرکت توسعه سرمایه و صنعت غدیر (سغدیر) |
5 |
سازمان تأمین اجتماعی نیروهای مسلح (ساتا) |
· 67.05 درصد از سهام سغدیر تحت تملک سرمایهگذاری غدیر (وغدیر) است و با روش محاسبه سهام به شکل تلفیقی 88.20 درصد از سهام این شرکت در تملک ساتاست. · تمامی اعضای هیئتمدیره سغدیر در اختیار وغدیر و سایر شرکتهای تابعه ساتاست. |
|
8 |
سرمایهگذاری و توسعه صنایع سیمان (سیدکو) |
5 |
بانک ملی |
· 87 درصد از سهام سیدکو در اختیار سرمایهگذاری گروه توسعه ملی (وبانک) است. · 64 درصد از سهام وبانک بهصورت مستقیم در اختیار بانک ملی است. · تمامی اعضای هیئتمدیره سیدکو در اختیار شرکتهای تابعه بانک ملی است. |
|
9 |
شرکت سیمان شمال (سشمال) |
5 |
بانک ملی |
· 65.88 درصد سهام سشمال به صورت مستقیم در اختیار سرمایهگذاری و توسعه صنایع سیمان بوده و با روش محاسبه سهام به شکل تلفیقی بانک ملی مالک 67.45 درصد از سهام سشمال است. · مدیرعامل و سه عضو از هیئتمدیره سشمال در اختیار شرکتهای تابعه بانک ملی است. |
|
10 |
بینالمللی توسعه صنایع و معادن غدیر (وکغدیر) |
3 |
سازمان تأمین اجتماعی نیروهای مسلح (ساتا) |
· 83 درصد وکغدیر بهصورت مستقیم در اختیار سرمایهگذاری غدیر (وغدیر) است. · با لحاظ سهامداری مستقیم 18.8 درصد از سهام وغدیر بهصورت مستقیم و با روش محاسبه سهام به شکل تلفیقی 51 درصد آن در اختیار ساتاست. · 91.6 درصد شرکت وکغدیر بهصورت تلفیقی در اختیار ساتاست. · تمامی اعضای هیئتمدیره وکغدیر در اختیار وغدیر و سایر شرکتهای تابعه وغدیر و ساتاست. |
|
11 |
توسعه و مدیریت سرمایه صبا |
3 |
صندوق بازنشستگی بانکها |
شرکت غیربورسی بوده اما براساس آخرین صورتهای مالی منتشر شده منتهی به 1403/09/30، 100 درصد سهام شرکت متعلق به صندوق بازنشستگی بانکهاست. |
|
12 |
سرمایهگذاری آتیه صبا |
3 |
صندوق بازنشستگی کشوری |
شرکت در بورس ثبت شده اما پذیرفته نشده است. به همین جهت آخرین صورتهای مالی منتشر شده آن مربوط به 1400/12/29 بوده 100 درصد سهام آن متعلق به صندوق بازنشستگی کشوری است. |
|
13 |
صندوق بازارگردانی لاجورد دماوند |
3 |
سازمان تأمین اجتماعی نیروهای مسلح (ساتا) |
· 90 درصد واحدهای تحت تملک صندوق متعلق به شرکت تأمین سرمایه دماوند (تماوند) بوده و 10 درصد آن متعلق به سرمایهگذاری اعتضاد غدیر است. · 52.8 درصد سهم تماوند بهصورت تلفیقی متعلق به ساتاست. · شرکت سرمایهگذاری اعتضاد غدیر نیز واحد فرعی ساتا بهشمار میرود. |
3-5. گراف سهامداران نهایی
گراف سهامداران نهایی، نموداری تحلیلی است که با هدف شناسایی و سنجش میزان مالکیت و نفوذ نهادهای کلان سیاستگذار و سهامداران نهایی در شرکتها تدوین میشود. این گراف با افزودن یک یا چندلایه جزئیات به «گراف سهامداری تلفیقی» و تجمیع سهامداریهای مستقیم و غیرمستقیم بهصورت سلسلهمراتبی، سهم مؤثر هر نهاد یا سازمان نهایی را مشخص میکند. در این چارچوب، تفکیک مالکیت نهادهایی مانند سازمان گسترش و نوسازی معادن و صنایع معدنی ایران (ایمیدرو) از سهام عدالت و همچنین تفکیک نقش بانکها و شرکتهای دولتی در سهامداریهای مشترک بهعنوان مؤلفه کلیدی لحاظ میشود. بهعنوان نمونه، پرداختن به سهام شرکت فولاد مبارکه اصفهان که بهطور مستقیم و غیرمستقیم در بسیاری از شرکتهای فولادی سهامدار بوده و خود نیز ذیل طیفی از سهامداران دولتی، عمومی و خصوصی قرار میگیرد، نشان میدهد چگونه این گراف میتواند ساختار مالکیت را تا سطح نهاد ذینفع نهایی روشن کند. هرچند این اعداد در چارچوب قانون تجارت الزام یا آثار حقوقی خاصی ندارند، اما در مطالعات سیاستگذاری صنعتی و تحلیل قدرت سازمانی، ابزار مؤثری برای فهم ظرفیت مداخله نهادها در شرکتها در کنار واقعیتهای میدانی محسوب میشوند.
با توجه به اینکه در به دست آوردن سهام مربوط به هر ذینفع نهایی از ضرب سلسلهمراتبی سهام تلفیقی سهامداران استفاده شده، بدیهی است که با ضرب دو عدد کوچکتر از 1 در یکدیگر، عدد کوچکتری تولید شده و مجموع میزان سهام در گراف سهامداران نهایی از مجموع میزان سهام در گراف سهامداران تلفیقی و عمده کمتر است.
3-6. ذینفع نهایی
ذینفع نهایی، شخصیتی حقیقی یا حقوقی بوده که پس از تجمیع تمام لایههای مالکیت مستقیم و غیرمستقیم، بالاترین سطح کنترل اقتصادی یا اثرگذاری راهبردی بر یک شرکت را داراست و خود در سلسلهمراتب مالکیت، تابع نهاد دیگری نیست. در این گزارش، ذینفع نهایی نهادی بوده که زنجیره سهامداری در آن متوقف میشود و سهم نهاییِ منتسب به آن، بیانگر قدرت مؤثر آن نهاد بر شرکت مورد بررسی است؛ حتی اگر در سطح کلان سیاستگذاری، ذیل یک نهاد حکمرانی گستردهتر تعریف شده باشد. با این تعریف تعداد و تنوع ذینفعان نهایی مستقل زیاد خواهد بود.
برای ارائه یک جمعبندی کاربردی، در گام بعدی تلاش شده تا ذینفعان نهایی به گونهای دستهبندی شوند که در عین جلوگیری از تعدد دستهها، اشتراکی منطقی بین ذینفعان نهایی مستقر در هر دسته برقرار باشد. به هر کدام از این دستهها یک خوشه نهادی گفته میشود. در ادامه تعریف و جزئیات مربوط به انواع خوشههای نهادی ارائه میشود.
3-7. خوشه نهادی
خوشه نهادی دستهای از ذینفعان نهایی است که با اتکا به الگوهای مشابه مالکیت، ارتباطات ساختاری در زنجیره سهامداری یا نقشهای همراستا در حاکمیت شرکتی، در یک گروه مشترک طبقهبندی میشوند. هدف از شکلگیری این خوشهها، نمایش ساختار قدرت نهادی در قالبی منسجمتر و کاهش پراکندگی در شبکه مالکیت است. در جدول 3، انواع خوشههای نهادی بیان و تعریف مختصری از آنها ارائه شده است.
جدول 3. انواع خوشههای نهادی و تعریف آنها
|
ردیف |
نام خوشه نهادی |
تعریف |
|
۱ |
صندوقهای بازنشستگی |
مجموعه نهادهای عمومی غیردولتی فعال در حوزه بازنشستگی که منابع مالی ناشی از حق بیمه و پسانداز شاغلان و بازنشستگان را مدیریت کرده و از طریق شرکتهای زیرمجموعه یا هلدینگها در بنگاههای اقتصادی سرمایهگذاری میکنند. این خوشه شامل سازمان تأمین اجتماعی، صندوق بازنشستگی کشوری، سازمان تأمین اجتماعی، صندوق بازنشستگی حمایت و بازنشستگی کارکنان فولاد، صندوق بیمه اجتماعی کشاورزان، روستائیان و عشایر، صندوق بازنشستگی بانکها و نهادهای مشابه است. سازمان تأمین اجتماعی نیروهای مسلح ذیل نهادهای نظامی قرار گرفته، زیرا ساختار اداره آن کاملاً مستقل از سایر صندوقهای بیمه اجتماعی است. صندوق ذخیره فرهنگیان به خاطر ماهیت خود یعنی تأمین معیشت در دوران بازنشستگی، در همین دسته قرار گرفته است. بانک رفاه کارگران و مجموعههای اقتصادی ذیل آن نیز که سهام عمده آن در اختیار سازمان تأمین اجتماعی بوده، در همین دسته قرار گرفته است. |
|
۲ |
سهام عدالت |
مجموعه نهادهایی که سهام عدالت تخصیصیافته به عموم مردم را بهصورت مستقیم و غیرمستقیم مدیریت میکنند. این خوشه شامل وزارت امور اقتصادی و دارایی، کانون شرکتهای سرمایهگذاری سهام عدالت و شرکتهای سرمایهگذاری استانی عدالت بوده و بیانگر مالکیت عمومی تجمیع شده در ساختار شرکتهاست. |
|
۳ |
بانک دولتی |
بانکهایی که مالکیت مؤثر، حق کنترل و تعیین مدیران آنها مستقیماً در اختیار دولت (عمدتاً وزارت امور اقتصادی و دارایی) قرار دارد و در عمل بهعنوان بازوی مالی بخش عمومی عمل میکنند. این خوشه شامل بانکهایی مانند ملی، سپه، تجارت، صادرات و توسعه صادرات، صنعت و معدن و سایر بانکهای کاملاً دولتی یا تحت کنترل دولت است. |
|
۴ |
ایمیدرو |
مجموعه شرکت مادر و شرکتهای زیرمجموعه «سازمان توسعه و نوسازی معادن و صنایع معدنی ایران (ایمیدرو)» که بهعنوان نهاد توسعهای دولت در بخش معدن و صنایع معدنی فعالیت کرده و مالکیت و کنترل شرکتهای مرتبط را اعمال میکند. این خوشه یک نهاد توسعهای تخصصی است، نه صرفاً یک سهامدار. |
|
۵ |
نیروهای مسلح |
مجموعه نهادها، بنیادها، شرکتها و هلدینگهای وابسته به نیروهای مسلح (سپاه، ارتش، نیروی انتظامی) که بهصورت مستقیم یا از طریق زنجیره مالکیتی در شرکتهای اقتصادی سهامدار یا کنترلکننده هستند. سازمان تأمین اجتماعی نیروهای مسلح و هلدینگهای اقتصادی آن و همچنین بنیاد تعاون سپاه و بسیج و سایر مجموعههای اقتصادی وابسته در این دسته قرار گرفتهاند. |
|
۶ |
نهادهای حاکمیتی |
نهادهای عمومی غیردولتی با مأموریتهای اقتصادی و اجتماعی که تحت چارچوب فرادولتی و ذیل دفتر مقام معظم رهبری فعالیت میکنند؛ مانند بنیاد مستضعفان، ستاد اجرایی فرمان امام، آستان قدس رضوی و هلدینگهای مرتبط با آنها. این خوشه معمولاً دارای توان مالی و مدیریتی مستقل از دولت اجرایی است. بانک پارسیان و هلدینگهای ذیل آن بهعنوان یک بانک ذیل ستاد اجرایی فرمان امام شهید (ره)، در همین دسته قرار گرفته است. |
|
۷ |
خصوصی |
مجموعه شرکتها و اشخاص حقیقی یا حقوقی مستقل از دولت، نهادهای عمومی غیردولتی، بنیادهای انقلابی و نهادهای نظامی که مالکیت آنها بهطور کامل در بخش خصوصی قرار دارد. این خوشه شامل اشخاص حقیقی، کارآفرینان، هلدینگهای خصوصی و شرکتهای صنعتی/مالی خصوصی است. |
|
۸ |
بانک خصوصی |
بانکهایی که مالکیت و کنترل آنها در اختیار بخش خصوصی (حقیقی یا حقوقی) است و دولت نقشی در مدیریت یا ترکیب هیئتمدیره آنها ندارد. این خوشه شامل بانکهایی مانند پاسارگاد، سامان، گردشگری و ... است. |
مأخذ: یافتههای پژوهش.
4. بررسی چارچوب تحلیل ساختار سهامداری و مالکیت شرکتها
4-1. مراحل بررسی ساختار سهامداری و مالکیت
تحلیل ساختار مالکیت شرکتها کار پیچیده و دشواری است، زیرا واقعیت شرکتها در برخی از اوقات با ساختار سهامداری منتشر شده آنها در مراجع رسمی متفاوت است. چینش ساختار سهامداری شرکتها بالاخص در صنایعی مانند آهن و فولاد بهنحوی است که نمیتوان با نگاه اول متوجه شد که مالکیت شرکت در اختیار چه مجموعه یا نهادی است. بر همین اساس متناسب با ساختار پیچیده سهامداری باید یک ساختار پیچیده تحلیلی ایجاد کرد تا بتوان به بخشی از حقایق قابل حصول دست پیدا کرد. تأکید بر اینکه تنها بخشی از حقایق، قابل حصول هستند از این جهت بوده که مبنای یک گزارش علمی صرفاً اسناد منتشر شده رسمی شرکتهاست که ذیل نظارت دستگاههای ذیربط تولید میشوند. تقاطعگیری و تحلیل چندلایه این دادهها حقایق بسیار ارزشمندی را در خصوص ساختار مالکیت آنها شفاف میکند؛ اما نمیتوان ادعا کرد که این تحلیل چندلایه میتواند تمامی روابط غیررسمی و قواعد غیرمکتوب را نیز در نظر بگیرد.
همانطور که گفته شد در این سلسلهگزارشها، از یک ساختار چندلایه برای تحلیل مالکیت شرکتهای بورسی فعالی در حوزه معدن و صنایع معدنی استفاده شده است. برای درک بهتر این چارچوب تحلیلی، گامهای آن به ترتیب مطابق شکل 1 بیان شده است.
شکل 1. گراف مراحل تحلیل مالکیت شرکتهای مورد بررسی
مأخذ: یافتههای پژوهش.
در نخستین گام، سهامداران عمده شرکت با توجه به دادههای رسمی منتشر شده در تارنمای شرکت مدیریت فناوری بورس تهران احصا شدهاند. در این سطح، نام سهامدارانی که بهصورت مستقیم مالکیت شرکت هدف را در اختیار دارند مشخص میشود. ممکن است ساختار سهامداری، کاملاً پیچیده و مجموعهای از سهامداران قدرتمند با درصدهای سهامداری مختلف بوده یا شامل تعداد معدودی از سهامداران واجد سهام عمده باشد. در هر دو صورت با توجه به اینکه هدف گزارش رسیدن به لایه ذینفعان نهایی است، نمیتوان در این گام متوقف شد.
در گام دوم سهامداران تلفیقی شرکت بررسی میشوند. این اقدام با سطح دقت بسیار بالایی انجام پذیرفته و سهامداران تلفیقی تا سطحی که دیگر نتوان یک سهامدار میانی را بهصورت کامل به یک سهامدار مادر منصوب کرد، شناسایی شدهاند. گراف سهامداری تلفیقی میتواند گام نهایی در شناسایی ذینفعان نهایی باشد. در صورتی که تمامی سهامداران تلفیقی از نوع سهامداران نهایی باشند؛ عملاً مسیر شناسایی ذینفع نهایی به پایان رسیده است.
در صورتی که مالکیت اکثریت سهام تلفیقی و اکثریت اعضای هیئتمدیره در اختیار یک سهامدار نهایی باشد، آن سهامدار نهایی بهعنوان مالک شرکت شناخته میشود. اما در صورتی که اینطور نباشد، باید از طریق قواعدی که در ادامه بیان میشود، سهم مالکیت سهامداران نهایی مختلف مشخص شود.
همانطور که گفته شد در برخی شرکتها تمامی سهامداران تلفیقی از نوع ذینفع نهایی بوده و عملاً گراف سهامداری تلفیقی با گراف سهامداری نهایی یکسان میشود. اما در برخی شرکتها در بین سهامداران تلفیقی نام شرکتهایی دیده میشود که از جنس ذینفع نهایی نیستند. بنابراین در این مرحله رسم گراف سهامداران نهایی ضرورت مییابد.
همانطورکه در گام دوم توضیح داده شد اگر نتوان یک ذینفع نهایی برای شرکت شناسایی کرد، به قواعد تحلیلی رجوع شده است. مبدأ ورود به قواعد تحلیلی، شناسایی ترکیب اعضای هیئتمدیره است. در واقع با شناسایی ترکیب اعضای هیئتمدیره مشخص میشود، کدام ذینفعان نهایی با استفاده از قدرت سهامداری و تشکیل ائتلاف خود توانستهاند کرسیهای اصلی هیئتمدیره را به خود اختصاص دهند. بر همین اساس جدول آخرین نسخه اعضای هیئتمدیره براساس صورتجلسه مجمع عمومی سالیانه شرکت به نمایش درآمده است.
بعد از انجام مقدمات چهارگانه فوقالذکر و در صورت نیاز به تعیین سهم مالکیت برای هر ذینفع نهایی (مطابق آنچه در گام دوم توضیح داده شد)، باید از روشی علمی و مورد قبول نخبگان، سهم هر ذینفع را مشخص کرد. در قسمت بعدی روش تحقیق فرایند این کار بهطور کامل توضیح داده شده است. بنابراین این روش برمبنای توسعه برخی روشهای علمی حوزه مدیریت ذینفعان توسعه داده شده و با توجه به نبود روش ساختاریافته علمی که در گذشته کارآمدی خود را ثابت کرده باشد و با توجه به نیاز خاص این گزارش، یک روش معقول، توسعه داده شده است. پس از شناسایی ذینفعان نهایی، با توجه به تعریف خوشههای نهادی و دستهبندی آنها، میزان سهام مالکیتی هر خوشه نهادی مشخص میشود.
4-2. تحلیل نفوذ سهامداران در اداره شرکت
یکی از اهداف اصلی این گزارش، برآورد میزان نفوذ هر سهامدار نهایی در فرایند تصمیمگیری و اداره شرکت است. در شرکتهای صنعتی بزرگ و سرمایهبر نظیر شرکتهای فعال در زنجیره آهن و فولاد، تصمیمات کلان شرکت -ازجمله سیاستهای مالی، سرمایهگذاری، تأمین مالی، تقسیم سود، توسعه ظرفیت و راهبری عملیاتی- در چارچوب حاکمیت شرکتی و از طریق تعامل ارکان رسمی آن اتخاذ میشود. در چنین شرکتهایی، تضاد یا همراستایی منافع سهامداران میتواند بهطور مستقیم بر مسیر توسعه و پایداری شرکت اثرگذار باشد.
براساس قانون تجارت ایران، تصمیمات کلیدی شرکت حاصل تعامل دو نهاد اصلی است:
4-2-1. هیئتمدیره
مطابق مواد (۲۳۲) و (۲۳۸) قانون تجارت، هیئتمدیره مسئول تهیه صورتهای مالی، گزارش عملکرد، پیشنهاد سیاستهای مالی و ارائه چارچوب تصمیمات کلان به مجمع عمومی است. هیئتمدیره در عمل نقش محوری در «طراحی، تحلیل و پیشنهاد» تصمیمات دارد و کیفیت تصمیمات آن به ترکیب نقشها، سطح تخصص، دسترسی به اطلاعات و ساختار قدرت درون هیئتمدیره وابسته است]2[.
4-2-2. مجمع عمومی عادی سالیانه
مطابق مواد (۸۶) تا (۹۰) قانون تجارت، مجمع عمومی عادی سالیانه مرجع نهایی تصویب صورتهای مالی، سیاستهای مالی و تصمیمات کلان شرکت است. تصمیمات مجمع با اکثریت نصف بهعلاوه یک آرای حاضرین اتخاذ میشود و در نوبت دوم، جلسه با هر میزان حضور، رسمیت مییابد. ازاینرو، میزان مالکیت سهامداران، نقش تعیینکنندهای در جهتدهی نهایی به تصمیمات دارد.
درنتیجه، قدرت واقعی سهامداران در اداره و پیشبرد امور شرکت، صرفاً تابع میزان مالکیت آنها نیست، بلکه از ترکیب دو منبع قدرت شکل میگیرد:
در برخی ساختارهای سهامداری، ممکن است یک ذینفع نهایی بهصورت همزمان مالکیت کنترلکننده سهام و اکثریت نقشهای کلیدی هیئتمدیره (نظیر مدیرعامل، رئیس یا اعضای موظف) را در اختیار داشته باشد. در چنین شرایطی، تمرکز قدرت در هیئتمدیره و مجمع موجب میشود که تصمیمات شرکت عملاً تحت کنترل کامل همان ذینفع بوده و استفاده از مدل کمّی تحلیل نفوذ، موضوعیت نداشته باشد. در این حالت، کل قدرت تصمیمگیری به همان ذینفع نهایی تخصیص داده میشود.
اما در شرکتهایی که چند سهامدار فعال حضور دارند، نقشهای هیئتمدیره میان آنها توزیع شده و امکان ائتلاف یا رقابت در مجمع وجود دارد، بهویژه در مواردی که گرافهای تلفیقی مالکیت نتوانستهاند ذینفع نهایی غالب را بهطور شفاف مشخص کنند. در این موارد نیاز به یک مدل کمّی، عینی و قابل دفاع برای تحلیل وزن نفوذ سهامداران ضروری است.
4-3. چارچوب نظری مدل: بسط و بومیسازی مدل سالینس
مدل ارائه شده در این گزارش برای تحلیل نفوذ سهامداران براساس بسط و بومیسازی مدل برجستگی ذینفعان توسعه یافته است. مطابق این مدل، میزان اثرگذاری هر ذینفع تابع سه ویژگی اصلی است: قدرت اعمال اراده، مشروعیت نهادی و فوریت اثرگذاری. در این تحلیل، سهامداران و نمایندگان آنها در هیئتمدیره بهعنوان ذینفعان اصلی اداره شرکت در نظر گرفته شده و این سه ویژگی متناسب با ساختار حاکمیت شرکتی بازتعریف شدهاند.
4-3-1. ارزیابی برجستگی نقشها در هیئتمدیره
برجستگی هر نقش در هیئتمدیره براساس سه بُعد زیر ارزیابی میشود]4[. بنابراین ویژگیهای فردی اشخاص (نظیر شخصیت یا نفوذ غیررسمی) بهدلیل عدم قابلیت سنجش عینی، در این مدل لحاظ نشده و تحلیل صرفاً برمبنای ماهیت حقوقی و نهادی نقشها انجام شده است.
این بُعد نشاندهنده میزان دسترسی نقش به اطلاعات کلیدی، منابع و اختیار اجرایی در اداره شرکت است. نقشهایی که درگیر عملیات روزمره، تصمیمات مالی، برنامهریزی سرمایهگذاری و مدیریت منابع هستند، از سطح بالاتری از این قدرت برخوردارند. مدیرعامل و اعضای موظف هیئتمدیره بهدلیل دسترسی گسترده به اطلاعات عملیاتی و مالی و نقش مستقیم در اجرا، بالاترین امتیاز را در این بُعد دریافت میکنند. این بُعد بیشترین اهمیت را در اداره و پیشبرد امور شرکت و تصمیمهای اصلی آن دارد و وزن آن 0/45 در نظر گرفته شده است]4[.
مشروعیت نهادی بیانگر جایگاه رسمی و قانونی نقش در ساختار حاکمیت شرکتی است. ازآنجاییکه تمامی اعضا از جهت قانونی، حق یکسانی برای مداخله در فرایندها داشته و رأی افراد نسبت به یکدیگر ارجحیت ندارد؛ مشروعیت جایگاه حقوقی آنها یکسان در نظر گرفته میشود. وزن این بُعد 0/15 در نظر گرفته شده است.
این بُعد ناظر بر توان ایفای نقش در جهتدهی سریع به تصمیمات، اقناع سایر اعضا و اثرگذاری بر جریان تصمیمسازی در مقاطع حساس است. رئیس هیئتمدیره، نایبرئیس و در مواردی مدیرعامل، بهدلیل داشتن اطلاعات کامل از فرایندها و رویههای جاری شرکت، توان شکلدهی به دستور جلسه و هدایت بحثها، از فوریت اثرگذاری بالاتری برخوردارند. مدیرعامل و تیم پشتیبان او بهصورت مستقیم از تصمیمات متأثر شده و فوریت زیادی در تأثیرگذاری بر آنها دارند. وزن این بُعد ۰٫۴ تعیین شده است]5[.
بر این اساس با توجه به امتیازدهی هر نقش در سه بعد فوق و اعمال وزنها، ضرایب برجستگی نقشها بهصورت جدول 4 به دست آمده است:
جدول 4. ضرایب برجستگی نقشهای مختلف در هیئتمدیره
|
نقش |
Power |
Legitimacy |
Urgency |
امتیاز نهایی |
|
مدیرعامل |
5 |
۵ |
۵ |
۵ |
|
رئیس هیئتمدیره |
3 |
5 |
4 |
3/7 |
|
عضو موظف هیئتمدیره |
۳ |
۵ |
۳ |
3/3 |
|
نایبرئیس هیئتمدیره |
2 |
۵ |
5/1 |
2/3 |
|
عضو غیرموظف |
1 |
۵ |
1 |
1/6 |
مأخذ: همان.
این ضرایب نشاندهنده وزن نسبی نقشها در اداره و پیشبرد امور شرکت هستند و نه صرفاً در یک تصمیم خاص. بهعنوان مثال، امتیاز بالاتر مدیرعامل ناشی از قدرت اجرایی و اطلاعاتی بالاست، درحالیکه امتیاز رئیس هیئتمدیره بیشتر از مشروعیت نهادی و توان هدایت فرایند تصمیمگیری ناشی میشود. در اینجا فرض بر آن بوده که مدیرعامل عضو هیئتمدیره است؛ در صورتی که مدیرعامل خارج از هیئتمدیره باشد، فاقد مشروعیت تصمیمگیری در سطح هیئتمدیره خواهد بود و امتیاز نهایی آن به 4/3 کاهش مییابد.
4-3-2. ضریب قدرت ذینفع در مجمع
ضریب قدرت ذینفع در مجمع نشاندهنده میزان توان ساختاری ذینفع برای نهاییسازی تصمیمات در بالاترین رکن تصمیمگیری شرکت است. این توان از سه ظرفیت عملی ناشی میشود: توان تشکیل جلسه، توان تصویب یا تغییر تصمیمات و توان جلوگیری از تصویب یا ائتلافسازی. با توجه به الزامات قانون تجارت و رویه عملی مجامع، رابطه مستقیمی بین میزان سهام و قدرت ذینفع در نظر گرفته شده است. حداکثر اندازه ضریب قدرت هر ذینفع در مجمع، برابر با 2 در نظر گرفته شده و از رابطه زیر محاسبه میشود.

این ضریب در مجموع ضرایب برجستگی نقشهای منتسب به هر سهامدار ضرب شده و وزن نهایی نفوذ سهامدار در اداره و تصمیمگیری شرکت را مشخص میکند.
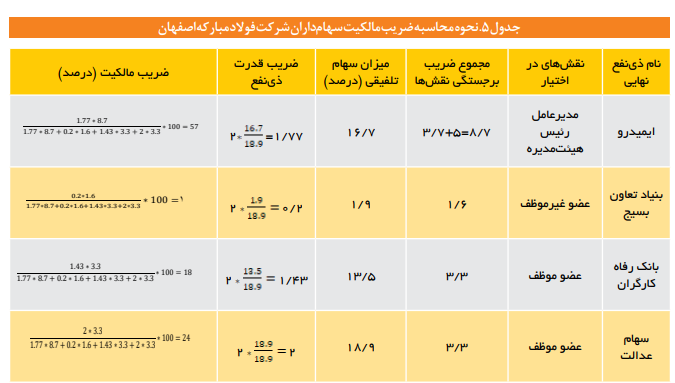
بهعنوان مثال جزئیات مربوط به محاسبه ضریب مالکیت سهامداران شرکت فولاد مبارکه در جدول 5 توضیح داده شده است. جهت جلوگیری از تطویل بیدلیل گزارشها، در مورد سایر شرکتها جزئیات محاسبات قید نشده است.
جدول 5. نحوه محاسبه ضریب مالکیت سهامداران شرکت فولاد مبارکه اصفهان
مأخذ: همان.
این نتایج بهمنظور اعتبارسنجی در اختیار جمعی از خبرگان و کارشناسان قرار گرفته و با لحاظ واقعیتهای میدانی، به تأیید آنان رسیده است.
5. بررسی چارچوب تحلیل سیاست تقسیم سود شرکتها
بعد از تحلیل ساختار ذینفعان نهایی هر شرکت، باید رفتار آنها در حوزه تقسیم سود را تحلیل کرد. برای تحلیل رفتار آنها با استفاده از دادههای تقسیم سود در سالیان گذشته و دادههای افزایش سرمایه شرکت، در این گزارش یک روش تحلیل توسعه داده شده که توضیحات آن در ادامه ارائه شده است.
همچنین پس از شناسایی ذینفعان نهایی هر شرکت و تحلیل رفتار آنها در زمینه تقسیم سود، بخش جمعبندی تهیه شده است. در این بخش، تمامی تحلیلها در قالب خوشههای نهادی ارائه میشوند، به این صورت که با تجمیع اطلاعات شرکتهای قرار گرفته ذیل هر خوشه نهادی، میزان نفوذ هر خوشه در کل زنجیره محاسبه شده است. در نهایت، پس از تعیین میزان نفوذ هر خوشه نهادی، رفتار آن خوشه در حوزه تقسیم سود براساس عملکرد شرکتهای منتسب به آن خوشه، شناسایی و تحلیل میشود.
تحلیل سیاست تقسیم سود شرکتها در بازار سرمایه ایران، صرفاً با اتکا به نسبت سود تقسیمی به سود قابل تقسیم، نمیتواند تصویر دقیقی از رفتار سهامداران عمده و آثار نقدی سیاست تقسیم سود ارائه دهد. تجربههای سالهای اخیر نشان میدهد که:
بر این اساس، چارچوبی تحلیلی برای طبقهبندی سیاست تقسیم سود شرکتها مورد نیاز است.
5-2. متغیرها و شاخصهای تحلیلی
جهت فراهم شدن امکان ارائه چارچوبی تحلیلی برای تحلیل و طبقهبندی سیاست تقسیم سود شرکتها و همچنین مقایسه رفتاری میان آنها، سه شاخص تعریف شده است: شدت تقسیم سود تصویب شده، وجوه نقد خارج شده از شرکت، ساختار مالکیت و کنترل سهامداران.
5-2-1. شدت سیاست تقسیم سود (D)
این شاخص براساس میانگین نسبت سود تقسیمی مصوب به سود قابل تقسیم در دوره مورد بررسی تعیین میشود. بازهبندی آن در جدول 6 نمایش داده شده است:
جدول 6. بازهبندی شاخص شدت سیاست تقسیم سود (D)
|
شدت سیاست تقسیم سود (D) |
طبقهبندی |
|
کمتر از 30 درصد |
حداقلی |
|
بین 30 تا 60 درصد |
متوسط |
|
بیشتر از 60 درصد |
حداکثری |
مأخذ: همان.
این شاخص میزان تمایل شرکت و سهامداران به توزیع سود را نشان میدهد. بااینحال ارائه تحلیل دقیق در خصوص سیاست تقسیم سود، نیاز به بررسی وجوه نقد خارج شده از شرکت دارد.
5-2-2. نسبت بازگشت منابع (BR)
بهمنظور اندازهگیری وجوه نقد خارج شده از شرکت، شاخص نسبت بازگشت منابع طراحی شده است. کلیه ارقام برای سالهای مورد بررسی، با استفاده از شاخص تعدیلکننده موجودی سرمایه خالص بخش صنعت و برمبنای قیمتهای ثابت سال ۱۳۹۵، تعدیل شده است]3[.
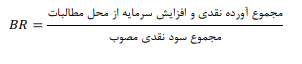
همچنین بازهبندی این شاخص در جدول 7 نشان داده شده است.
جدول 7. بازهبندی شاخص نسبت بازگشت منابع (BR)
|
نسبت بازگشت منابع (BR) |
وضعیت خروج نقد |
|
کمتر از 10 درصد |
خروج نقد پایدار و واقعی |
|
بین 10 تا 30 درصد |
خروج نقد منعطف |
|
بیشتر از 30 درصد |
خروج نقد ناپایدار/ بازگشت منابع قابل توجه |
مأخذ: همان.
همچنین افزایش سرمایه از محل سود انباشته در این شاخص لحاظ نمیشود، زیرا مربوط به سود تقسیم نشده گذشته است و خروج نقد جدید را مخدوش میکند. افزایش سرمایه از محل تجدید ارزیابی داراییها نیز در محاسبات لحاظ نشده زیرا ارزش دارایی بهصورت دفتری به روز شده و جریان نقدینگی وارد شرکت نمیشود.
5-2-3. ساختار مالکیت و نوع کنترل
برای تفسیر رفتاری سیاست تقسیم سود، ساختار مالکیت شرکتها به سه دسته تقسیم میشود:
5-3. ماتریس تحلیلی (D–BR)
با ترکیب شاخصهای D و BR، ماتریس دوبُعدی زیر، مطابق جدول 8 طراحی شده تا بتوان سیاست تقسیم سود شرکتها را از منظر رفتاری و نقدی طبقهبندی کرد.
جدول 8. ماتریس تحلیلی مقایسه شاخصهای D–BR
|
شدت تقسیم سود (D) |
BR پایین |
BR متوسط |
BR بالا |
|
حداقلی |
حداقلی واقعی |
حداقلی منعطف |
حداقلی ناپایدار |
|
متوسط |
متوسط واقعی |
متوسط منعطف |
متوسط ناپایدار |
|
حداکثری |
حداکثری واقعی |
حداکثری منعطف |
حداکثری ناپایدار |
مأخذ: همان.
در خصوص این ماتریس لازم است به نکات زیر توجه شود.
نتیجه نهایی تحلیل با ترکیب ماتریس D–BR و ساختار مالکیت شرکت استخراج میشود. نمونه برچسبهای رفتاری عبارتاند از:
- سیاست تقسیم سود حداکثری واقعی تحت کنترل مطلق سهامدار عمده؛
- سیاست تقسیم سود متوسط منعطف تحت موازنه سهامداران عمده؛
- سیاست تقسیم سود حداقلی واقعی تحت موازنه سهامداران خرد.
این مرحله امکان مقایسه معنادار شرکتها با نسبتهای تقسیم سود مشابه اما رفتار مالی متفاوت را فراهم میکند.
در مواردی که روند تقسیم سود در سالهای اخیر کاهشی یا افزایشی باشد، این نکته بهصورت کیفی در کنار شاخص میانگین لحاظ میشود تا برداشت از میانگین بلندمدت بهتنهایی، تصویر ناقص ایجاد نکند.
زنجیرههای ارزش صنایع معدنی، یکی از مهمترین بخشهای اقتصادی کشور بهشمار میروند؛ زنجیرههایی که از استخراج سنگ معدن آغاز شده و تا فراوری مواد معدنی و تولید محصولات نهایی امتداد مییابند. بااینحال یکی از چالشهای اساسی در زمینه سیاستگذاری در این حوزه، فقدان تصویری دقیق و شفاف از نقش و جایگاه واقعی هر یک از نهادهای و مجموعههای متولی در ساختار مالکیت و در میان ذینفعان نهایی شرکتهای فعال در این زنجیرههاست. این وضعیت موجب شده حدود مسئولیتها و اختیارات نهادهای مختلف، به روشنی مشخص نباشد و در برخی موارد، بهدلیل پیچیدگی و عدم شفافیت ساختارها، هر یک از نهادها مسئولیت خود را در مدیریت و تصمیمگیری، محدود تلقی کنند. این مسئله سبب میشود بهراحتی نتوان مسئولیت تصمیمات و سیاستهای اتخاذ شده در شرکتهای بزرگ را به یک یا چند نهاد مشخص نسبت داد.
در حال حاضر در برخی موارد نهادها و شرکتهایی وجود دارند که در ظاهر سهم مالکیت اندکی در یک بنگاه دارند، اما با بررسی دقیقتر روابط سهامداری و پیوندهای نهادی، مشخص میشود که در عمل نقش قابل توجهی در فرایند تصمیمگیری ایفا میکنند. یکی از ریشههای این وضعیت را میتوان در شیوههای واگذاری و فرایند خصوصیسازی واحدهای معدنی و صنعتی طی دهههای گذشته در کشور جستوجو کرد. نظام تصمیمگیری که پیشتر عمدتاً در اختیار شمار محدودی از نهادهای دولتی بود، با ورود بازیگران متنوع دولتی و غیردولتی، به ساختاری بهمراتب پیچیدهتر و چندلایهتر تبدیل شد؛ به گونهای که در حال حاضر در بسیاری از موارد، سهم و جایگاه واقعی هر یک از بازیگران اقتصادی، در ساختار مالکیت و کنترل شرکتها بهصورت شفاف، قابل تشخیص نیست.
بر این اساس، این سلسلهگزارشها با هدف شناسایی مالکان و ذینفعان نهایی شرکتهای حاضر در زنجیرههای ارزش معدنی و تحلیل نظام تصمیمگیری حاکم بر تخصیص سود و سیاستهای توسعه سرمایهای این شرکتها، تدوین شده است.
با توجه به پیچیدگیهای موجود در فرایند دستیابی به تصویری جامع از ساختار مالکیت و نظام تصمیمگیری در زنجیرههای ارزش معدنی کشور، در این مجموعه گزارشها، چارچوبی (مدلی) بومی و متناسب با اهداف پژوهش، طراحی و به کار گرفته شده است. ازآنجاکه فهم دقیق این چارچوب برای درک منطق استدلال و نتایج تحلیلی گزارشها ضروری است، در گزارش حاضر -بهعنوان نخستین شماره از این مجموعه- مدل مذکور بهصورت تفصیلی معرفی و تبیین میشود. در گزارشهای آتی، این مدل بهعنوان مبنای تحلیل استفاده میشود.
در این سلسلهگزارشها، شرکتهای بورسی ثبت شده و فعال بازار سرمایه در زنجیرههای معدنی کشور شامل زنجیرههای آهن و فولاد، سیمان، مس، آلومینیوم، سرب و روی، زغالسنگ و شرکتهای سرمایهگذاری حوزه معدنی به تفکیک، بررسی شدهاند. بر این اساس تعداد 100 شرکت فعال بورسی در زنجیره این صنایع (از جمله 30 شرکت در زنجیره آهن و فولاد و 39 شرکت در صنعت سیمان) شناسایی شده و ساختار مالکیت آنها براساس زنجیره سهامداری و ترکیب هیئتمدیره تحلیل شده است. در ادامه نیز برای هر شرکت، روند سودآوری و تقسیم سود شرکت ارزیابی و تحلیل شده است.
در بخشهای مختلف این سلسلهگزارشها، تحلیل سهامداران تلفیقی برای هر یک از شرکتهای هدف، ارائه شده است. هنگام تجمیع سهامداران عمده و ترسیم گراف سهامداران تلفیقی، برخی شرکتهای واسطه بیش از دو بار در زنجیره مالکیت شرکتهای مختلف تکرار شدهاند. بر این اساس 13 مورد از این شرکتهای واسطه در فرایند پژوهش شناسایی شدند که عمدتاً در زنجیرههای آهن و فولاد و سیمان فعالیت دارند. ازآنجاکه در بررسی سهامداران تلفیقی، سهام آنها بهطور کامل در مالک اصلی ادغام شده، این شرکتهای میانی نقش تعیینکنندهای در جمعبندی گزارشها دارند. در این میان، شرکتهای سرمایهگذاری استانی سهام عدالت با ۳۳ مورد تکرار و شرکت سیمان فارس و خوزستان با ۱۷ مورد تکرار، بیشترین حضور را در زنجیرههای آهن و فولاد و سیمان داشتهاند.
با هدف ارائه یک جمعبندی کاربردی، تلاش شده تا ذینفعان نهایی بهگونهای دستهبندی شوند که در عین جلوگیری از تعدد دستهها، اشتراکی منطقی بین ذینفعان نهایی مستقر در هر دسته برقرار باشد. به هر کدام از این دستهها یک خوشه نهادی اطلاق شده است. خوشه نهادی دستهای از ذینفعان نهایی است که با اتکا به الگوهای مشابه مالکیت، ارتباطات ساختاری در زنجیره سهامداری یا نقشهای همراستا در حاکمیت شرکتی، در یک گروه مشترک طبقهبندی میشوند. هدف از شکلگیری این خوشهها، نمایش ساختار قدرت نهادی در قالبی منسجمتر و کاهش پراکندگی در شبکه مالکیت است. در این گزارش خوشههای نهادی در هشت گروه دستهبندی شدهاند.
ازآنجاکه درصد مالکیت بهتنهایی معیار کافی برای سنجش نفوذ تصمیمگیری نیست، بررسی میدانیتر و کیفیتری نیز انجام شده است: ترکیب و ساختار هیئتمدیره هر شرکت، تصدی پستهای کلیدی (مانند ریاست هیئتمدیره و مدیریت عامل)، و تناسب حضور نمایندگان ذینفعان در سطوح مدیریتی و نظارتی تحلیل شده تا الگوی واقعی نفوذ و کانالهای اثرگذاری شناسایی شود. برای تبدیل مشاهدات کیفی به نشانههای تحلیلی قابل مقایسه، وزنگذاری معقول و شفاف برمبنای معیارهای ساختاری و حقوقی صورت گرفته و در مواردی که ابهام وجود داشت، قضاوت کارشناسی-اجماعی در کارگروههای تخصصی، ملاک عمل قرار گرفته است.
در نهایت، با تلفیق ساختار مالکیتی بازسازی شده و الگوی نفوذ استخراج شده، روند بلندمدت تقسیم سود نقدی و افزایش سرمایه شرکتها تحلیل شده تا نوع استراتژی تخصیص منابع هر ذینفع نهایی -اعم از سیاستهای مبتنیبر توزیع حداکثری سود، سیاستهای رشدمحور و افزایش سرمایه، یا رویکردهای متعادل میان این دو- تعیین شود. این تحلیل مبتنیبر بررسی توالی تصمیمات مالی شرکتها در طول زمان و تطبیق آنها با ساختارهای مالکیتی و نفوذی است، به گونهای که بتوان همزمان ماهیت ترجیحات اقتصادی ذینفعان و پیامدهای آن بر ظرفیت سرمایهگذاری و توسعه زنجیره را تبیین کرد. نتایج این مطالعه، تصویری جامع از شبکه مالکیت و تصمیمگیری در زنجیرههای ارزش معدنی کشور ارائه میدهد و میتواند مبنایی برای تحلیل تمرکز قدرت، ارزیابی رفتار اقتصادی ذینفعان اصلی و طراحی سیاستهای مؤثر در حوزه حکمرانی و توسعه پایدار زنجیرههای معدنی قرار گیرد.
دامنه بررسی این مجموعه گزارش، به شرکتهای بورسی فعال در زنجیره ارزش معدن و صنایع معدنی محدود شده است. در اغلب این زنجیرهها، بخش عمده شرکتهای بزرگ، در بازار سرمایه حضور دارند؛ بااینحال، همچنان برخی از بازیگران بزرگ زنجیرههای معدنی کشور، در بورس پذیرش نشدهاند و اطلاعات مالی خود را بهصورت عمومی منتشر نمیکنند. این امر موجب میشود که اتکای صرف به دادههای شرکتهای بورسی، تصویر کاملاً دقیقی از ساختار مدیریتی، نظام تصمیمگیری در تخصیص سود و سیاستهای توسعه سرمایهای تمامی شرکتهای فعال در این بخش ارائه نکند. بر این اساس ضروری است چارچوب تحلیلی مستقلی برای بررسی ساختار مدیریتی و سیاستهای توسعهای شرکتهای غیربورسی فعال در این زنجیرهها طراحی و تدوین شود تا تصویر ارائه شده به سیاستگذاران اقتصادی کشور از جامعیت، دقت و اتکاپذیری بیشتری برخوردار باشد.
