Authors
Majles
براساس ماده (53) قانون «بانک مرکزی جمهوری اسلامی ایران» مصوب 14/09/1402، بانک مرکزی مکلف شده است گزارش عملکرد و برنامههای بانک مرکزی را دو بار در سال به مجلس شورای اسلامی ارائه نماید. بر این اساس، بهمنظور بررسی کارشناسی روند متغیرهای مرتبط با سیاست پولی بانک مرکزی و ارائه آن به مجلس شورای اسلامی، مرکز پژوهشهای مجلس، گزارشهایی را با موضوع بررسی وضعیت سیاست پولی بهصورت ادواری منتشر میکند. گزارش حاضر، دومین گزارش از این سلسلهگزارشهای ادواری به بررسی سیاست پولی میپردازد.
نقطهنظرات/ یافتههای کلیدی
1) روند نزولی نرخ تورم مصرفکننده سالیانه که از مردادماه سال ۱۴۰۲ آغاز شده بود، در اواخر سال ۱۴۰۳ متوقف شد که تا ابتدای پاییز سال 1404 روند صعودی بهخود گرفته است. در کنار ادامه رشد نقدینگی ناشی از ناترازیهای کلان اقتصادی و انتظارات تورمی، روند صعودی از دیماه سال 1403 را میتوان به افزایش رشد نقدینگی، افزایش انتظارات تورمی، افزایش سهم بخش سیال نقدینگی، افزایش نرخ ارز و تورم پنهان نسبت داد.
2) مهمترین قلم افزایش تورم از سطح مقاوم و هسته سخت 30 درصدی آن، تورم خوراکی و آشامیدنی بوده است. رشد بالاتر خوراکیها و آشامیدنیها را میتوان به چهار عامل نسبت داد:
الف) افزایش سهم خوراکی و آشامیدنیها از تقاضای کل اقتصاد به دلیل کاهش درآمد سرانه، افزایش سطح فقر و افزایش سطح نااطمینانی،
ب) تورم پنهان ناشی از کاهش تخصیص ارز ترجیحی، کاهش اثر تخصیص ارز ترجیحی (به دلیل کاهش سهم اقلام مشمول ارز ترجیحی در ارزش تمام شده کالاهای نهایی)،
ج) شوک منفی سمت عرضه به دلیل کاهش بارندگی که در اقلامی مانند برنج مشهود بوده است،
د) ادامه روند بلندمدت افزایش نسبت شاخص قیمت خوراکی و آشامیدنیها به شاخص کل (نظریه تورم ساختاری).
3) سهم از رشد بخش مسکن، آب، برق، گاز و سایر سوختها در شاخص کل تورم همچنان در حدود 13 درصد با ثبات است. بدین معنا که حدود 13 واحد درصد از تورم کل در سه سال اخیر مربوط به این بخش بوده است. با توجه به رشد سریعتر قیمت مسکن (بهعنوان دارایی) نسبت به اجاره (بهعنوان کالا و خدمات)، این بخش از تورم در برابر کاهش مقاومت کرده است تا بهنوعی جزء اصلی تشکیلدهنده هسته سخت تورم باشد.
4) بررسی سهم از رشد اجزای تولید ناخالص داخلی مبین آن است که عمدهترین منبع رشد آن مربوط به بخش گروه استخراج نفت و گاز طبیعی و گروه خدمات در فصلهای اخیر بوده است.
5) با توجه به اینکه برآورد شکاف تولید و تفسیر آن برای اتخاذ موضع سیاست پولی با نااطمینانی معناداری همراه است، نمیتوان با قطعیت ادعا کرد که کاهش رشد تولید ریشه تقاضامحور دارد یا ناشی از محدودیتهای سمت عرضه است. بهطور دقیقتر، از یکسو، شواهدی مانند افت رشد بخشهای کشاورزی و صنعت، کاهش رشد حقیقی نقدینگی و تضعیف شاخص اعتماد مصرفکننده، دالّ بر وجود ظرفیت خالی در سمت تقاضای کل و ضعف مصرف و سرمایهگذاری خصوصی است؛ اما از سوی دیگر عواملی نظیر ناترازی ساختاری انرژی و محدودیتهای مکرر گاز و برق، افزایش نااطمینانی سیاسی و امنیتی و تشدید ریسکهای محیط کسبوکار و نیز روند طولانیمدت کاهش یا رکود سرمایهگذاری و فرسایش ظرفیتهای تولیدی، بهروشنی بر غلبه قیود سمت عرضه در بخشی از اقتصاد دلالت میکند. در چنین شرایطی، اتکای صرف به برآورد شکاف تولید برای تجویز یک موضع کاملاً انبساطی (با این فرض که «کمبود تقاضا» مسئله اصلی است) یا برعکس، یک موضع کاملاً انقباضی (با این فرض که اقتصاد در محدوده ظرفیت بالفعل خود کار میکند و هر انبساطی صرفاً به تورم منجر میشود) از نظر تحلیلی قابل دفاع نیست.
6) ناترازی شبکه بانکی همچنان یکی از مهمترین عوامل مؤثر واقع نشدن سیاستهای پولی محسوب میشود. ازاینرو، ضروری است که با اولویت مؤسسات شدیداً ناتراز، حلوفصل مؤسسات اعتباری ناسالم در دستور کار بانک مرکزی قرار بگیرد. روند نسبت کفایت سرمایه شبکه بانکی، نشان از بهبود نسبی شاخص مذکور دارد که البته این بهبود صوری ارزیابی میشود. نتایج بررسیها نشان میدهد که علل رشد این شاخص در مقایسه با سال گذشته، ناشی از
1. افزایش میزان سود انباشته ناشی از رشد سود تسعیر ارز،
2. خارج نکردن سود تسعیر ارز از سود (زیان) انباشته و افزایش سرمایه از این محل،
3. تغییرات در دستورالعمل حسابداری قرارداد مشارکت مدنی بهویژه در بخش رویدادهای مالی مرتبط با شناسایی سود در دوران مشارکت و شناسایی وجه التزام تأخیر تأدیه دین که منجر به شناسایی سود کمکیفیت میشود،
4. تأثیر فروش داراییهای تملیکی بانکها بر سودآوری آنها بهرغم سهم اندک وصول نقدی (کمتر از ۳۰ درصدی در اکثر بانکها)،
۵. افزایش سرمایه از محل نکول دولت در اوراق منتشر شده توسط بانکهای دولتی به ضمانت دولت و بهصورت کلی افزایش سرمایههای بیکیفیت و غیرنقد بوده است.
این موارد در کنار تغییرات دستورالعمل محاسبه سرمایه نظارتی و کفایت سرمایه مؤسسات اعتباری که در اردیبهشتماه سال 1402 ابلاغ شد و مغایر با اصول نظارتی کمیته بازل و به نفع برخی از بانکهای متخلف از چارچوبهای نظارتی بانک مرکزی بود، سبب بهبود ظاهری و صوری در شاخص کفایت سرمایه بانکها شده است. حلوفصل بانکهای ناسالم میتواند نویدبخش شرایط بهتر برای دورههای آتی باشد و البته این موضوع در گرو تجربه صحیح از حلوفصل بانک آینده است. چراکه میتواند تأثیرات زیادی بر تصمیمات سهامداران و اعضای هیئتمدیره سایر مؤسسات اعتباری داشته باشد.
تسریع در روند تصویب «طرح گزیر نظام بانکی» به شماره ثبت 252 در مجلس، پشتوانه قانونی لازم در این راستا را ایجاد میکند. بااینحال، لزوم رفع ناترازی شبکه بانکی ایجاب میکند که مسیر حلوفصل بدون وقفه و با استفاده از ظرفیت قانونی موجود در قانون بانک مرکزی و برنامه هفتم پیشرفت و در صورت لزوم استفاده از ظرفیت مصوبات شورای عالی هماهنگی اقتصادی سران قوا پیگیری شود.
7) روند نرخهای سود اسمی در اقتصاد ایران بهطورکلی بعد از سال ۱۴۰۱ صعودی بوده، اما سیاستهای ارزی بانک مرکزی، عدم تزریق فعالانه پایه پولی متناسب با رشد نقدینگی، افزایش تورم و انتظارات تورمی، تشدید نیاز مالی دولت و افزایش ریسک عمومی اقتصاد موجب تشدید افزایش نرخ سود شده است. اعمال نرخهای ترجیحی 28500 تومانی و 70000 تومانی مرکز مبادله و بهتبع آن صف تخصیص قریب به 30 میلیارد دلاری (تا 5 آبانماه سال 1404) و همچنین تشدید چرخههای تثبیت- جهش (عدم هموارسازی روند نرخ ارز متناسب با تورم و نرخهای سود و نقدینگی و صادرات نفتی) و بهتبع آن افزایش تقاضای سفتهبازانه اعتبار، موجب افزایش مضاعف تقاضای اعتبار و نرخ سود شده است. وجود قریب به 30 میلیارد دلار صف تخصیص ارز و روانه کردن واردکنندگان به بازار غیررسمی (واردات اعتباری، 10-90، واردات تهلنجی، واردات ملوانی و کولبری و ...) به دلیل سیاست انقباضی تثبیت دستوری نرخ ارز، فشار مضاعفی بر تقاضای اعتبارات ریالی گذاشته است.
8) با توجه به کاهش معنادار سطح رابطه مبادله (TOT) به دلیل کاهش ارزش حقیقی صادرات نفتی و همچنین کاهش نرخ حقیقی سود سپرده، سطح نرخ حقیقی ارز در سطوح بالاتری نسبت به سالهای 13۹۶-13۸۰ قرار گرفته که در تناسب با سطح تعادلی است. مطابق انتظار و با توجه به ادامه تورمهای بالا، روند نرخ غیررسمی ارز در تناسب با تورم داخلی و خارجی بوده که منطبق بر روند نرخ ارز انتظاری است که از افکارسنجی به دست آمده است. نااطمینانیها، مشکلات ساختاری، شوکهای خارجی، آثار فصلی و ایجاد چرخههایهای تثبیت- جهش (توسط سیاستگذار) نیز مهمترین عوامل نوسانات حول روند بودهاند. با وجود فعال بودن موتورهای تورمی و انتظارات تورمی بالا و همچنین ضعف در حجم ذخایر خارجی بانک مرکزی در نسبت با شدت نااطمینانیها و سطح انتظارات تورمی، تثبیت نرخ ارز اثر مقطعی کوتاهی داشته و این سیاست نزد فعالان اقتصادی از «اعتبار» کافی برخوردار نیست و ادامه آن موجب از بین رفتن یکی از مهمترین ارکان سیاستگذاری پولی موفق یعنی «اعتبار» و «شهرت» مقام پولی شده است.
9) «دستکاری» نرخ ارز در بازار ارز تجاری (در حدود 70 هزار تومان با ایجاد محدودیت در تقاضا، محدودیت دامنه و حجم مبنا و فروش ارز توسط بانک مرکزی در حد پایین بازه مجاز) خلاف بند «الف» ماده (44) «قانون بانک مرکزی جمهور اسلامی» و بند «ت» ماده (20) «قانون احکام دائمی برنامههای توسعه کشور» است که نظام ارزی کشور را «شناور مدیریت شده» اعلام کرده است. این دستکاری و عدم اصلاح نرخهای دستوری موجب تشدید ناکارایی کنترلهای ارزی شده است. افزایش معنادار نرخ عدم بازگشت ارز (قریب به 19 میلیارد دلار در سال 1403)، صف تخصیص قریب به 29 میلیارد دلار و ناگزیر شدن استفاده از مصوبه 10-90 برای واردات بدون منشأ ارز (که عمدتاً از محل بازار غیررسمی است)، واردات بیش از 6 میلیارد دلار اقلام اساسی به شکل اعتباری (که ارز آنها از محل بازار غیررسمی)، ازجمله مصادیق ناکارا شدن کنترلهای ارزی است.
10) بدون رفع ناترازیهای کلان اقتصادی و بهبود انتظارات تورمی، ادامه سیاست تثبیت نرخ ارز قطعاً شکست خورده و چرخههای تثبیت- جهش نرخ ارز را تشدید و جایگزین روند تدریجی میکند. تشدید چرخههای تثبیت- جهش موجب شده تا فرصت آربیتراژ بین بازارها ایجاد شود و بیشازپیش منابع مالی را به بخش غیرمولد سوق دهد. در شرایطی که تابآوری کشور به افزایش سهم مخارج سرمایهگذاری و خالص صادرات نیاز دارد، سیاستهای ارزی بانک مرکزی در جهت معکوس عمل میکند.
11) به نظر میرسد رشد نقدینگی بعد از سال ۱۴۰2 نتوانسته به اهداف مقرر سیاستگذار نائل شود که از دلایل آن میتوان به عدم تداوم کاهش تورم، محدودیت و توقف در رشد اقلام زیر خط و فشار بیشتر بر رشد نقدینگی، انتظارات تورمی و کسری بودجه دولت، اشاره کرد.
12) سهم از رشد بخش سیال نقدینگی از کمتر از 10 واحد درصد در ابتدای سال 1403 به بیش از 20 واحد درصد در سال جاری رسیده که منعکسکننده افزایش انتظارات تورمی و سطح نااطمینانی است. گفتنی است که از 36% رشد نقدینگی مردادماه سال 1404، تنها 16 واحد درصد مربوط به بخش غیرسیال (سپرده سرمایهگذاری) بوده و این میزان در دو سال اخیر تقریباً با ثبات است.
13) عمده رشد پایه پولی نیز به دلیل افزایش خالص بدهی دولت به بانک مرکزی و افزایش خالص داراییهای خارجی رخداده است. نظر به تجربه پس از سال 1397 و کسری بودجه دولت، محتمل است که افزایش خالص داراییهای خارجی از محل تسعیر ارز جهت تأمین مالی کسری دولت بوده باشد.
14) رشد نسبت اقلام زیر خط به نقدینگی متوقف و در حدود عدد 0.5 ثابت مانده است. این رخداد موجب میشود که امکان کاهش رشد نقدینگی از محل جانشینی با رشد اقلام زیر خط محدودتر شود.
پیشنهاد راهکارهای تقنینی / نظارتی یا سیاستی
1) ایجاد هماهنگی و هارمونی بین سه نرخ اسمی تورم، رشد نرخ ارز و متوسط نرخ سود: درحالیکه موتورهای تورمی همچنان فعال هستند و در کوتاه و میانمدت انتظار توقف آنها وجود ندارد، ضروری است که دو نرخ کلیدی رشد نرخ ارز (در بازار غیررسمی و رسمی) و متوسط نرخ سود در تناسب با تورم مدیریت شوند. تثبیت نرخ ارز به دلیل عدم اعتبار آن تأثیر اساسی بر انتظارات تورمی نداشته و صرفاً رشد یکنواخت نرخ ارز را تبدیل به رشد جهشگونه میکند.
2) تداوم سیاست کنترل مقداری و برداشتن موانع پیشروی تحقق اهداف آن: سیاست کنترل مقداری ترازنامه شبکه بانکی که از آن بهعنوان یک سیاست احتیاطی کلان نیز یاد میشود، با توجه به بالا بودن نرخهای سود در اقتصاد ایران، ناترازی شبکه بانکی، دستوری بودن نرخهای سود سپرده و تسهیلات، ضعیف بودن کانالهای انتقال پولی متعارف همچنان ابزار مناسبی ارزیابی میشود. ضروری است تا برای حداقل شدن آثار منفی این سیاست، کیفیت خلق اعتبار بسته به وضعیت هر مؤسسه اعتباری کنترل و افزایش پیدا کند.
3) افزایش فعالانه پایه پولی و استفاده از این ظرفیت جهت افزایش خالص ذخایر خارجی و حلوفصل بانکهای ناتراز: با وجود ادامه روند رشدهای بالای نقدینگی، رشد متناسب پایه پولی امری گریزناپذیر است. در نتیجه، مطلوبتر آن است که تزریق پایه پولی بهصورت فعالانه انجام پذیرد. این ظرفیت میتواند جهت افزایش خالص ذخایر خارجی و حلوفصل بانکهای ناسالم به کار گرفته شود تا آنکه ضمن افزایش ذخایر غیراستقراضی، مشکلات شبکه بانکی و کمبود داراییهای خارجی (ارز) را جبران کند.
4) افزایش تدریجی و مدیریت نرخ غیررسمی ارز در تناسب با تورم و متوسط نرخ سود و بازگشت اعتبار بانک مرکزی برای مدیریت انتظارات.
5) کاهش متوسط نرخهای سود از طریق مداخله مستقیم و کاهش نرخ سود در بازارهای آزاد.
6) همگرا کردن نرخهای رسمی بازار ارز و عدم دخالت و دستکاری قیمتی در این بازار و کاهش تقاضای اعتبار ناشی از صف طولانی تخصیص ارز: ایجاد چرخههای تثبیت - جهش و افزایش تقاضای سفتهبازانه ناشی از آن و وجود قریب به 30 میلیارد دلار صف تخصیص ارز و روانه کردن واردکنندگان به بازار غیررسمی (واردات اعتباری، واردات 10-90، واردات تهلنجی، واردات ملوانی و کولبری و ...) به دلیل سیاست انقباضی تثبیت دستوری نرخ ارز، فشار مضاعفی بر تقاضای اعتبارات ریالی گذاشته است.
7) افزایش ذخایر ارزی با همگرا کردن تدریجی نرخهای رسمی ارز و خرید ارز توسط بانک مرکزی از صادرکنندگان منتخب با نرخ توافقی و حتی نرخهای بالاتر از نرخ غیررسمی.
8) تسهیل کنترلهای ارزی و عدم اعمال همزمان کنترلهای قیمتی و مقداری.
9) گروهبندی خانوار و تولیدکنندگان جهت آمادگی برای حمایت اعتباری هدفمند.
10) حلوفصل و اصلاح بانکهای ناسالم: مادامیکه بانکهای ناتراز و مبتلا به اضافه برداشت مزمن حضور دارند، سیاستهای پولی مؤثر نبوده و مکانیسمهای انتقال پولی با اخلال مواجه خواهد بود.
11) ارائه منظم گزارشهای سیاستهای پولی طبق قانون بانک مرکزی و تقویت سیاست ارتباطی: شایان ذکر است که سیاست ارتباطی متفاوت از عملیات رسانهای بوده و ضروری است که با این تفکیک و طبق قانون و تجربه جهانی بانکهای مرکزی سیاست ارتباطی بانک مرکزی تقویت شود.
12) تهیه مدلهای اقتصادی جهت تشخیص شکاف تولید و مؤثر و غیرمؤثر بودن سیاستهای طرف تقاضای سیاستگذار پولی: یکی از مهمترین چالشهای سیاستگذاری پولی فقدان تشخیص وضعیت شکاف تولید است. بهنحویکه برخی صاحبنظران معتقد به وجود مسئله سمت تقاضا و مداخله سیاستگذار پولی جهت اتخاذ سیاست انبساطی هستند و برخی دیگر خلاف این نظر را داشته و مشکلات سمت عرضه را عامل بیثباتی تولید میدانند. ضروری است تا بانک مرکزی بهمانند دیگر بانکهای مرکزی اقدام به تهیه این مدلها و اشتراک نتایج آن در چارچوب سیاست ارتباطی کند.
در اغلب بانکهای مرکزی کشورها، ثبات قیمتی، ثبات مالی، رشد تولید و اشتغال، ثبات نرخ ارز و موازنه پرداختها، بهعنوان مهمترین اهداف غایی بانک مرکزی در نظر گرفته میشوند. سیاستگذار پولی جهت نیل به این اهداف، عمدتاً از دو دسته ابزار ناظر به سیاست پولی و ناظر به نظارت و تنظیمگری مؤسسات اعتباری استفاده میکند. بر این اساس، نهاد سیاستگذار پولی در کشورها، اقدام به انتشار دو گزارش کلیدی مرتبط با این دو دسته ابزار میکنند: «گزارش سیاست پولی» و «گزارش ثبات مالی» که به MPR و FSR معروف هستند. این دو گزارش، محور «سیاست ارتباطی» بانک مرکزی محسوب میشوند. براساس «قانون بانک مرکزی جمهوری اسلامی ایران» نیز وظیفه ارائه گزارش وضعیت سیاست پولی و ثبات مالی کشور به بانک مرکزی محول شده است.
همچنین مطابق بندهای «الف» و «ب» ماده (53) «قانون بانک مرکزی جمهوری اسلامی ایران»:
الف) رئیس کل موظف است در اردیبهشت و آبان هر سال، گزارش عملکرد و برنامههای بانک مرکزی مشتمل بر سیاستهای پولی، ارزی و اعتباری، نظارت بانکی، تحولات اقتصادی، دلایل انحراف احتمالی نرخ تورم و سایر متغیرهای هدف از پیشبینیهای ارائه شده در گزارش قبلی، عملکرد بانک مرکزی و شبکه بانکی کشور در حمایت از تولید، اشتغال و رشد اقتصادی و وضعیت سلامت و ثبات نظام بانکی را که به تصویب هیئتعالی رسیده است، بهصورت مکتوب به رئیس و نمایندگان مجلس شورای اسلامی ارائه و بخشهای غیرمحرمانه آن را برای اطلاع عموم منتشر نماید.
ب) درصورت درخواست هیئت رئیسه مجلس، رئیس کل موظف است برای تبیین گزارش موضوع بند «الف» این ماده در صحن مجلس حضور یابد.
بر این اساس مرکز پژوهشها، بهعنوان بازوی پژوهشی مجلس شورای اسلامی، گزارش ادواری در خصوص سیاست پولی و ثبات مالی ارائه میکند تا امکان بررسی کارشناسی گزارش عملکرد بانک مرکزی موضوع بند «الف» ماده (۵۳) قانون بانک مرکزی برای نمایندگان فراهم آید. گزارش حاضر دومین گزارش ناظر بر سیاست پولی است. گزارش فعلی پس از بخش حاضر (مقدمه) بر چهار موضوع اصلی: ۱. بررسی روند متغیرهای کلان اقتصادی مشتمل بر تورم، رشد اقتصادی، ثبات و سلامت شبکه بانکی و بازار ارز؛ ۲. بررسی روند متغیرهای سیاست پولی و پیشبینی آنها مشتمل بر کمیتهای پولی، نرخهای سود، وضعیت مالی دولت و پیشبینی متغیرها؛ ۳. راهبردها و تصمیمات حوزه سیاست پولی و ۴. تحلیل عملکرد و اقدامات بانک مرکزی در حوزه سیاست پولی پرداخته است.
تورم: مهمترین متغیر کلان هدف بانک مرکزی است که در این قسمت بدان پرداخته شده و روند تغییرات آن ارائه شده است. مهمترین حقیقت آماری در مورد تورم در دو سال اخیر که از شکل 1 به دست میآید آن است که روند نرخ تورم سالیانه که از مردادماه سال ۱۴۰۲ نزولی شده بود، در اواخر سال ۱۴۰۳، سیر نزولی نرخ تورم متوقف و مسیر صعودی جایگزین آن گردید که این روند تا تابستان ۱۴۰۴ تداوم داشته است. در کنار ادامه رشد نقدینگی ناشی از ناترازیهای کلان اقتصادی و انتظارات تورمی، روند صعودی از دیماه سال 1403 را میتوان به افزایش رشد نقدینگی، افزایش انتظارات تورمی، افزایش نرخ ارز و تورم پنهان نسبت داد.
افزایش رشد نقدینگی: روند رشد نقدینگی که از سال ۱۴۰۱ تا ۱۴۰۳ در محدوده ۳۰ درصد و کمتر از آن نوسان داشت، در شهریور 1404 به 36.8 درصد افزاش یافت. سهم از رشد تسهیلات بخش غیردولتی در رشد نقدینگی افزایش معناداری نداشته و در تابستان سال 1404 همچنان در حدود 22 درصد باقی مانده است. این بدان معناست که عمده رشد نقدینگی از محل ناترازی بخش عمومی رخ داده است که افزایش سهم از رشد خالص بدهی بخش دولتی و افزایش خالص داراییهای خارجی نظام بانکی از این گزاره حمایت میکند.
افزایش انتظارات تورمی: افزایش نرخ ارز به بیش از روند تعادلی و بلندمدت و همچنین افزایش بیش از 100 درصدی سهم از رشد بخش سیال نقدینگی (اسکناس، سپردههای جاری، قرضالحسنه پسانداز و سرمایهگذاری کوتاهمدت) از کمتر از 10 درصد در فروردینماه سال 1403 به بیش از 20 درصد در شهریورماه سال 1404، بیانگر افزایش انتظارات تورمی است.
افزایش نرخ ارز: عاملیت افزایش نرخ ارز در افزایش تورم در مقام توضیح چگونگی (نه چرایی) بوده و نباید از آن توصیه به تثبیت نرخ ارز برداشت شود. چنانچه در بخش مربوط به موازنه پرداختها بدان پرداخته میشود، این افزایش نرخ ارز با توجه به سطح تورم، عدم رشد صادرات نفتی، ادامه سیکل تثبیت - جهش و نااطمینانیهای سیاسی و امنیتی امری قابل انتظار و ناگزیر بوده است. با توجه به لنگر انتظارت قیمتی بودن نرخ ارز، سطح بالای تورم و سهم نسبی بالای واردات در تولید و مصرف کشور نرخ عبور ارز در کشور بالاست و بهسرعت در نرخ تورم تخلیه میشود.
تورم پنهان: دیگر عامل افزایش تورم، «تورم پنهان» یعنی تورمی که در ظاهر شاخصهای رسمی قیمتها دیده نمیشود، اما در واقع در اقتصاد ایجاد شده و تنها از طریق سازوکارهایی از آشکار شدن آن جلوگیری شده است که در نهایت و به مرور زمان خودش را نشان میدهد. بخش مهمی از قیمت کالاها و خدمات از طریق اعمال قیمتهای دستوری و یارانه دولتی و یارانه محیط زیستی (مانند بهرهبرداری بیرویه از منابع آب، گاز، جنگل، مرتع و ...) پایین مانده است که قیمت انرژی، خدمات دولتی، نان، اقلام اساسی مشمول ارز ترجیحی، اقلام مشمول دریافت ارز مرکز مبادله ازجمله این موارد هستند. با توجه به تشدید کسری بودجه دولت، فساد و رشد مازاد تقاضای ناشی از کاهش قیمت نسبی، ناگزیر این قیمتها افزایش خواهد داشت. تورم نقطهبهنقطه 100 درصدی گروه «نان و غلات» و همچنین تورم 70 درصدی قلم «آب، برق و سوخت» ازجمله مثالها در این باره است.
مهمترین قلم افزایش تورم از هسته سخت30 درصدی، تورم خوراکی و آشامیدنی بوده است. رشد بالاتر خوراکیها و آشامیدنیها را میتوان به 4 عامل نسبت داد:
1. افزایش سهم خوراکی و آشامیدنیها از تقاضای کل اقتصاد به دلیل کاهش درآمد سرانه و افزایش سطح فقر و افزایش سطح نااطمینانی،
2. تورم پنهان ناشی از کاهش تخصیص ارز ترجیحی، کاهش اثر تخصیص ارز ترجیحی (به دلیل کاهش سهم اقلام مشمول ارز ترجیحی در ارزش تمام شده کالاهای نهایی)،
3. مسئله سمت عرضه به دلیل کاهش بارندگی که در قلمی مانند برنج مشهود بوده است،
4. ادامه روند بلندمدت افزایش نسبت شاخص قیمت خوراکی و آشامیدنیها به شاخص کل (نظریه تورم ساختاری).
سهم از رشد بخش مسکن، آب، برق، گاز و سایر سوختها در شاخص کل همچنان در حدود 13 درصد باثبات است. بدین معنا که حدود 13 واحد درصد از تورم کل در سه سال اخیر مربوط به این بخش بوده است. با توجه به رشد سریعتر قیمت مسکن (بهعنوان دارایی) نسبت به اجاره (بهعنوان کالا و خدمات)، این بخش از تورم در برابر کاهش مقاومت کرده تا بهنوعی تشکیلدهنده اصلی هسته سخت تورم باشد.
تورم هسته: روند شاخص تورم هسته که میتواند به شکل بهتری نمایانگر تغییرات ارزش پول ملی در مقابل تغییر قیمتهای نسبی باشد، بهرغم آنکه روند باثبات خود را ادامه داده است، اما انتظار میرود در ماههای پیشرو به علت مثبت شدن اختلاف آن با شاخص تورم نقطهبهنقطه، افزایش یابد. بنابراین لازم است بانک مرکزی تمهیدات لازم برای مهار تورم را فراهم کند.
شکل 1، روند ماهیانه تورم متوسط سالیانه، نقطهبهنقطه و ماهیانه را نمایش میدهد. متوسط نرخ تورم ماهیانه که تا پایان سال ۱۴۰۳ زیر ۳ درصد بوده، در ۶ ماهه ابتدایی سال ۱۴۰۴ به حدود ۳.۴ درصد رسیده است. همچنین تا پیش از دیماه سال 1403، تورم نقطهبهنقطه قریب به یکسال در سطح تقریباً 31 درصدی ثابت مانده بود که بهنوعی بیانگر مقاومت سطح تورمی برای کاهش به کمتر از سطح 30 درصدی است.
شکل 1. نمودار روند ماهانه نرخ تورم ماهانه، نرخ تورم سالانه و نرخ تورم نقطهبهنقطه براساس شاخص قیمت مصرفکننده [1]
شکل 2، روند تورم ماهیانه را به تفکیک سهم از رشد اقلام به نمایش گذاشته است. همانطور که مشاهده میشود، در دورههای وقوع شوکهای تورمی، گروه خوراکیها و آشامیدنیها بالاترین سهم را در افزایش شاخص قیمت مصرفکننده ماهیانه داشته است. بهطور عمده افزایش نوسانات قیمتی این گروه، با افزایش نرخ ارز غیررسمی نیز همبستگی بالایی داشته است که میتواند ناشی از وابستگی شاخص قیمت این گروه به نهادههای وارداتی و امکان صادرات به دلیل قابل مبادله بودن باشد. گروه مسکن، آب، برق، گاز و سایر سوختها نیز سهمی ثابت و قابلتوجه در نرخ تورم ماهیانه را بهخود اختصاص داده است. بهطور دقیقتر، این گروه بین 0.7 تا 1.3 واحد درصد از نرخ تورم ماهیانه در بازه زمانی 1400 تا شهریورماه سال 1404 را شامل میشود که حتی در ماههایی که شوک تورمی رخ نداده، ثابت باقی مانده است. لختی اجاره که سهم قابلتوجهی در گروه مسکن، آب، برق و گاز دارد، میتواند تا حدودی ناشی از قراردادهای متداخل اجاره ایجاد شده باشد که بهطور طبیعی در هر بازه زمانی تعدادی از قراردادها منقضی شده و مجدد بسته میشوند. از طرف دیگر، تعرفههای آب، برق و گاز بهصورت دولتی مشخص میشوند که در آنها نوسان زیادی وجود نداشته و باعث نوسان کم گروه مسکن، آب، برق و گاز شده است. افزایش تعرفههای بخش حملونقل نیز سهم معناداری در افزایش تورم در فروردین و اردیبهشت داشته است.
شکل 2. نمودار روند تورم ماهیانه به تفکیک اقلام ]1[
در شکل 3، تورم نقطهبهنقطه سالیانه به تفکیک سهم از رشد اقلام مختلف قابل مشاهده است. نکته حائز اهمیت در این شکل 3 سهم بالا و تقریباً ثابت تورم مسکن (سهم حدود 13 واحد درصد از مجموع تورم) از مجموع تورم نقطهبهنقطه است. یکی از مهمترین دلایل مقاومت تورم نقطهبهنقطه در برابر کاهش به کمتر از 30 درصد در سالهای اخیر را میتوان به این امر نسبت داد. ازآنجاکه قیمت مسکن، بهعنوان دارایی با سرعت بالاتری از اجاره (بهعنوان خدمت) رشد کرده است، این ثبات را میتوان به تعدیل تدریجی اجاره نسبت به قیمت مسکن نسبت داد. در صورت ثبات نسبی در قیمت مسکن میتوان انتظار کاهش سهم تورم مسکن از مجموع تورم را داشت.
شکل 3. نمودار سهم اقلام مختلف از رشد نقطهبهنقطه شاخص قیمت مصرفکننده ]1[
مشابه با تورم مصرفکننده، توقف روند کاهش تورم نقطهبهنقطه تولیدکننده را میتوان به افزایش نرخ ارز از دیماه سال 1403 نسبت داد. مشابه با تورم نقطهبهنقطه مصرفکننده، تورم نقطهبهنقطه تولیدکننده نیز در یکسال قبل از افزایش دیماه سال 1403 در سطح حدود 25 درصد بهعنوان هسته سخت تورم تولیدکننده متوقف شده بود که در نهایت در شهریورماه سال ۱۴۰۴ به رقم بالای ۴۱ درصد رسیده است.
شکل 4. نمودار روند ماهیانه نرخ تورم ماهیانه، تورم متوسط سالیانه و تورم نقطهبهنقطه شاخص قیمت تولیدکننده [2]
براساس شکل 5 ، که روند دادههای نرخ تورم ماهیانه شاخص قیمت تولیدکننده را به تفکیک اقلام نشان میدهد، بخشهای ساخت (صنعت) و حملونقل و انبارداری سهمی بهشدت صعودی در تورم ماهیانه شاخص قیمت تولیدکننده در ماههای پایانی سال 1403 داشتهاند. بهطور مشابه با شاخص قیمت مصرفکننده، به نظر میرسد نرخ غیررسمی ارز همبستگی مثبت با شاخص کل تولیدکننده و بهطور خاص با شاخص ساخت دارد. در نتیجه افزایش در شاخص ساخت از محل جهشهای ارزی در کنار قطعیهای مربوط به گاز و برق قابل توضیح است. همچنین جزء حملونقل و انبارداری که بعد از ساخت سهم بالایی در رشد شاخص دارد، بهطور عمده متأثر از مصوبات نرخ حملونقل جادهای است. بهطور خاص در مصوبات خرداد و بهمنماه سال ۱۴۰۳، نرخ حملونقل به ترتیب 30 و 25 درصد رشد پیدا کرد که منجر به رشد این شاخص شد.
شکل 5. نمودار روند تورم ماهیانه شاخص قیمت تولیدکننده به تفکیک اقلام ]2[
شکل 6. نمودار روند ماهیانه تورم نقطهبهنقطه تولیدکننده به تفکیک اقلام [2[
شکل 7، ادراکات تورمی (تورم احساس شده در یکسال گذشته) و همچنین انتظارات تورمی یکسال آینده را که مبتنیبر نظرسنجی از سوی مرکز پژوهشهای مجلس شورای اسلامی است، نشان میدهد. براساس نتایج نظرسنجی انتظارات تورمی، شاخص انتظارات تورمی یکساله آتی از پاییز ۱۴۰۰ مسیر صعودی را پیموده و تا تابستان ۱۴۰۱ به نقطه اوج خود رسیده است. پس از آن، روند کلی این متغیر با وجود نوسانات مقطعی، مسیری نزولی را طی نموده است.
در خصوص متغیر ادراکات تورمی نیز الگویی مشابه مشاهده میشود؛ بهطوریکه این شاخص پس از سپری کردن یک دوره نزولی، از پاییز 1403 مجدداً روند صعودی یافته است. در تبیین شکاف میان نرخ تورم رسمی و ادراکات تورمی افراد، نتایج مطالعات مختلف نشان میدهد که ادراکات تورمی بهشدت تحتتأثیر تجربیات خرید شخصی قرار دارد و افراد در برداشت خود، تغییرات قیمت در خریدهای روزمره را بیشتر در نظر میگیرند. علاوه بر این، تمایل رفتاری جامعه به وزندهی بیشتر به قیمتهای افزایشی در مقایسه با قیمتهای ثابت یا کاهشی، از عوامل کلیدی است که موجب شده تصویر ذهنی عموم از تورم با واقعیتهای آماری فاصله معناداری پیدا کند.
شکل 7. نمودار روند فصلی انتظارات و ادراکات تورمی [3[
یادداشت: شکل با استفاده از افکارسنجی و محاسبات مرکز پژوهشهای مجلس شورای اسلامی ترسیم شده است. انتظارات تورمی مستقیماً به روشی مشابه با متغیرهایی مانند نرخ بهره، نرخ بیکاری، قیمت مصرفکننده، تولیدکننده و... قابل اندازهگیری نیست. ازآنجاکه انتظارات قابل مشاهده نیستند، دادههای نظرسنجی میتواند بهعنوان یک متغیر پروکسی مهم عمل کنند. همچنین منظور از ادراکات تورمی، میزان تورمی است افراد آن را احساس میکنند.
تورم هسته، یکی از مهمترین شاخصهای مورد استفاده در تحلیلهای پولی و ارزیابی روندهای پایدار تورم است که با هدف تفکیک تغییرات موقتی قیمتها از روند بلندمدت و مستمر تورم محاسبه میشود. ازآنجاکه برخی از اقلام موجود در سبد شاخص قیمت مصرفکننده، بهویژه مواد غذایی و انرژی، تحتتأثیر عواملی نظیر شرایط آبوهوایی، نوسانات قیمتهای جهانی کالاها، اختلالات عرضه و سایر شوکهای موقتی قرار دارند، تغییرات قیمتی آنها لزوماً منعکسکننده آثار سیاستهای پولی و تحولات بنیادین اقتصاد نیست. بر این اساس، در ادبیات اقتصادی از شاخصهای تورم هسته برای اندازهگیری دقیقتر روند پایدار کاهش ارزش پول ملی و ارزیابی فشارهای تورمی استفاده میشود. به بیان دیگر، تورم هسته تلاش میکند اثر تغییرات «قیمتهای نسبی» را از تورم عمومی تفکیک کند. شایان ذکر است قیمت نسبی بیانگر تغییر قیمت یک کالا یا خدمت نسبت به سایر کالاها و خدمات است؛ بنابراین افزایش قیمت برخی اقلام به دلایل بخشی یا موقتی، لزوماً به معنای افزایش عمومی سطح قیمتها و کاهش ارزش پول ملی نیست.
برای محاسبه تورم هسته، روشهای متعددی در ادبیات اقتصادی ارائه شده است. در این گزارش، تورم هسته بر مبنای چهار روش شامل: حذف اقلام خوراکی و انرژی (XFE)، میانگین پیراسته (متقارن)، میانه وزنی و روش وزندهی بر مبنای معکوس واریانس محاسبه شده است.
در روش XFE، اقلام خوراکی و انرژی به دلیل نوسانات بالا از محاسبات حذف میشوند.
در روش میانگین پیراسته، اقلام دارای بیشترین و کمترین نرخهای تورم از دو سوی توزیع کنار گذاشته شده و تورم مجدداً محاسبه میشود.
در روش میانه، مقدار میانی توزیع نرخ تورم اقلام با لحاظ وزن آنها بهعنوان تورم هسته در نظر گرفته میشود.
همچنین در روش معکوس واریانس، وزن بیشتری به اقلام دارای ثبات قیمتی بالاتر و وزن کمتری به اقلام دارای نوسان زیاد اختصاص مییابد.
در نهایت، شاخص نهایی تورم هسته از میانگین ساده نتایج حاصل از این چهار روش به دست میآید که موجب افزایش پایداری و کاهش حساسیت شاخص به محدودیتهای هر یک از روشهای منفرد میشود.
شکل 8 روند ماهیانه نرخ رشد نقطهبهنقطه تورم و تورم هسته شاخص قیمت مصرفکننده را در طی بازه زمانی 1391 تا شهریورماه سال 1404 نشان میدهد. همانگونه که مشاهده میشود بهرغم بازگشت روند صعودی نرخ تورم نقطهبهنقطه، تورم هسته همچنان روندی با ثبات دارد؛ اما نرخ تورم نقطهبهنقطه با شتاب بیشتری نسبت به تورم هسته افزایش یافته و شکاف میان این دو شاخص از مقادیر منفی به مقادیر مثبت تغییر یافته است و در نتیجه افزایش و آغاز روند صعودی تورم هسته در ماههای پیشرو انتظار میرود. بنابراین لازم است بانک مرکزی اقدامات لازم در راستای مهار و مدیریت آن را به انجام رساند.
شکل 8. نمودار روند ماهیانه تورم نقطهبهنقطه شاخص قیمت مصرفکننده و تورم هسته [2[
در جهشهای تورمی قیمت مسکن در سالهای ۱۳۹۸ و ۱۴۰۰، نرخ اجاره متناسب با قیمت مسکن رشد پیدا نکرده و به تعبیری از آنها عقب افتاده است. دلایل این موضوع میتواند مواردی نظیر لختگی تعدیل شاخص قیمت اجاره (بهعنوان خدمت) نسبت به قیمت مسکن (بهعنوان قیمت دارایی)، پایین بودن قدرت خرید مستأجران و عدم توان پرداخت اجاره بالا باشد. به همین دلایل پس از فروکش کردن نسبی شاخص تورم در سالهای ۱۴۰۲ و ۱۴۰۳، نرخ رشد اجاره همچنان استمرار یافته که خود مانع از کاهش بیشتر تورم شده است. همانطور در شکل 9 مشاهده میشود، نسبت شاخص قیمت اجاره به شاخص قیمت مسکن در شهر تهران و همچنین نسبت به شاخص کل قیمت مصرفکننده طی بازه زمانی 1396 تا ابتدای سال 1404 روند کاهشی را تجربه کرده است. این شکل نشان میدهد که در بازه زمانی ۱۳۹6 تاکنون، اولاً، شاخص اجاره به اندازه شاخص قیمت مسکن رشد نداشته است، ثانیاً، شاخص اجاره در سال ۱۴۰2 بخشی از رشد کمتر سالهای قبل خود را جبران کرده است.
شکل 9. نمودار نسبت ماهیانه شاخص اجاره به شاخص قیمت مسکن در شهر تهران و شاخص کل قیمت مصرفکننده [1[ و [2[
تلاش بانک مرکزی درخصوص هدف رشد تولید، برای تضمین قرار گرفتن اقتصاد در رشد بالقوه است. درواقع، بانک مرکزی بهعنوان سیاستگذار پولی به دنبال آن است که با ابزارهای خود به نحوی بر تقاضای کل اقتصاد اثر بگذارد تا هدف کنترل تورم و رشد اقتصادی را دنبال کند.
با نگاهی به روند بلندمدت رشد تولید و رشد بخش نفت در ایران، میتوان گفت که رشد بخش نفتی، نقش کلیدی در تعیین رشد تولید داشته است. عمده نوسانات در رشد بخش نفتی نیز مربوط به صادرات نفت بوده است. به همین دلیل، همبستگی بالایی بین رشد صادرات نفتی و رشد تولید در ایران میتوان مشاهده کرد. نوسان در رشد صادرات نفتی نوسان در رشد ارزشافزوده دیگر بخشها را نیز تعیین میکند. برای مثال، کاهش ارزهای نفتی بهعنوان مهمترین منبع واردات مورد نیاز بخش صنعت، موجب کاهش ارزشافزوده این بخش میگردد. همزمانی بین رشد بخش نفتی و بخش خدمات نیز بیانگر اهمیت رشد بخش نفتی بر رشد بخش خدمات است. به دلیل محدودیت در افزایش تولید نفت و گاز به خاطر تحریم و عدم رشد سرمایهگذاری این بخش و بازگشت میزان صادرات نفتی کشور به مقادیر نزدیک به دوران قبل از تحریم، انتظار میرود که ظرفیت رشد از محل رشد بخش نفت و گاز محدود شده باشد. ازاینرو، ادامه رشد چند درصدی از محل رشد ارزشافزوده بخش نفت و گاز امکان تداوم ندارد. با توجه به وابستگی رشد دیگر بخشها به رشد بخش نفت و گاز، نمیتوان انتظار داشت که رشد در دیگر بخشها ادامهدار باشد. با وجود عدم رشد سرمایهگذاری و تشدید آن به دلیل افزایش سطح نااطمینانیها، نمیتوان انتظار داشت که بدون رشد بخش نفت، بتوان رشدهای متوسط بالای 3 درصد در سالهای اخیر را ادامه داد.
مسئله کلیدی و مهم ناظر به هدف ثبات تولید پیشروی سیاستگذار پولی، تشخیص وجود یا عدم وجود مسئله سمت تقاضا و اتخاذ موضع سیاست پولی است. با توجه به اینکه برآورد شکاف تولید و تفسیر آن برای اتخاذ موضع سیاست پولی با نااطمینانی معناداری همراه است، نمیتوان با قطعیت ادعا کرد که کاهش رشد تولید ریشه تقاضامحور دارد یا ناشی از محدودیتهای سمت عرضه است. بهطور دقیقتر، از یکسو، شواهدی مانند افت رشد بخشهای کشاورزی و صنعت، کاهش رشد حقیقی نقدینگی و تضعیف شاخص اعتماد مصرفکننده، دالّ بر وجود ظرفیت خالی در سمت
تقاضای کل و ضعف مصرف و سرمایه گذاری خصوصی است؛ اما از سوی دیگر عواملی نظیر ناترازی ساختاری انرژی و محدودیتهای مکرر گاز و برق، افزایش نااطمینانی سیاسی و امنیتی، تشدید ریسک های محیط کسب وکار و نیز روند طولانیمدت کاهش یا رکود سرمایهگذاری و فرسایش ظرفیتهای تولیدی، بهروشنی بر غلبه قیود سمت عرضه در بخشی از اقتصاد دلالت میکند. در چنین شرایطی، اتکای صرف به برآورد شکاف تولید برای تجویز یک موضع کاملاً انبساطی (با این فرض که «کمبود تقاضا» مسئله اصلی است) یا برعکس، یک موضع کاملاً انقباضی (با این فرض که اقتصاد در محدوده ظرفیت بالقوه خود کار میکند و هر انبساطی صرفاً به تورم منجر میشود) از نظر تحلیلی قابل دفاع نیست. بنابراین، موضع بهینه سیاست پولی ناگزیر باید «احتیاطی و دادهمحور» باشد. به این معنا که بانک مرکزی ضمن حفظ اولویت کنترل تورم و مهار انتظارات تورمی، از اتخاذ شوکهای انقباضی شدید که میتواند رکود موجود را تعمیق کند، پرهیز کرده و همزمان هرگونه تعدیل انبساطی را بهتدریج، مشروط به اطلاعات جدید و در هماهنگی با سیاستهای طرف عرضه (رفع ناترازی انرژی، بهبود محیط سرمایهگذاری و کاهش نااطمینانی) انجام دهد.
بهطورکلی، تداوم رشد کشور منوط به افزایش سهم مخارج سرمایهگذاری است. این افزایش سهم، نیازمند افزایش صادرات و افزایش سهم واردات سرمایهای است. با وجود محدودیت در ورود سرمایهگذاری خارجی به دلایل تحریمی، کاهش انگیزه سرمایهگذاری به دلیل سطح بالای نااطمینانی و مداخلات دولتی و کاهش امکان سرمایهگذاری دولتی به دلیل ناترازی بخش عمومی، نمیتوان انتظار رشدهای بالا و مداوم با اتخاذ سیاست پولی انبساطی داشت. البته که برخی تصمیمات سیاستگذار پولی موجب وخامت بیشازپیش روند سرمایهگذاری شده است که در رأس آنها میتوان به سیاستهای ارزی اشاره کرد.
سیاست انقباضی بانک مرکزی بهوسیله اعمال نرخهای دستوری در بازار ارز موجب کاهش خالص صادرات، کاهش سهم واردات سرمایهای، ناکارایی تخصیص منابع در واردات، تشدید فشار تقاضای اعتبار و افزایش نرخ تأمین مالی شده است. صف طولانی تخصیص ارز به نرخ ترجیحی 28500 تومانی و نرخ مرکز مبادله موجب شده تا فعالان بازار به ناگزیر اقدام به تأمین ارز در بازار غیررسمی کنند. این فعالان علاوه بر نیاز ریالی برای خرید ارز در بازار غیررسمی، نیاز مضاعف اعتباری جهت خرید ارز به نرخهای ترجیحی دارند که موجب افزایش بیشازپیش هزینه تأمین مالی شده است. از طرفی، مداخلات قیمتی در بازار ارز جذابیت سرمایهگذاری برای صادرات را کاهش مضاعف داده است. به دنبال اعمال نرخهای ترجیحی و در نتیجه کاهش قیمت نسبی کالاها و خدمات مصرفی، سهم واردات سرمایهای کاهش مییابد.
شکل10 ، روند سهم از رشد سالیانه تولید ناخالص داخلی بر حسب فعالیتهای اقتصادی را در بازه زمانی بلندمدت نشان میدهد. براساس شکل مذکور بخش عمده نوسانات رشد اقتصادی در دورههای رکود و رونق به بخش استخراج نفت و گاز طبیعی و خدمات وابسته بوده است. بهطور منطقی تداوم رشد اقتصادی ناشی از این بخش به میزان صادرات نفت وابسته است و در صورت توقف روند افزایشی صادرات نفت، رشد اقتصادی حاصل از این بخش نیز متوقف خواهد شد. بنابراین، احتمال تداوم رشد پایدار و فزاینده از این محل چندان محتمل به نظر نمیرسد. سرریز آثار افزایش صادرات نفتی و بهطورکلی رشد تولید بخش نفت و گاز بر دیگر بخشها باعث شده که رشد دیگر بخشها نیز به نفت وابسته باشد. برای مثال، رشد صادرات نفتی امکان افزایش واردات اقلام واسطهای و سرمایهای و در نتیجه رشد بخش صنعت را نتیجه میدهد.
شکل 10. نمودار روند سالیانه سهم از رشد تولید ناخالص داخلی برحسب فعالیتهای اقتصادی [1[
شکل11، روند رشد تولید ناخالص داخلی به تواتر فصلی در بازه زمانی 1400 تا 140۴ به تفکیک سهم از رشد را نشان میدهد. بخشهای استخراج نفت و گاز طبیعی و خدمات بهعنوان ارکان اصلی رشد تولید ناخالص داخلی در دوره مورد بررسی، نقش کلیدی ایفا کردهاند. همانطور که در شکل مذکور مشاهده میشود، در بازه زمانی مورد بررسی، سهم بخشهای استخراج نفت و گاز طبیعی و خدمات همواره مثبت بوده است، درحالیکه در بازه زمانی بلندمدت، سهم این دو بخش در برخی سالها منفی بوده است. لازم به تأکید است که تداوم سهم مثبت و پایدار بخش استخراج نفت و گاز طبیعی، در صورت محدودیتهای مرتبط با صادرات آن، چندان محتمل نیست. این امر میتواند به تضعیف اثر مثبت این بخش و در نتیجه کاهش رشد اقتصادی ناشی از آن در فصول آتی منجر شود. از سوی دیگر براساس شکل 11، بخش صنعت نیز مشابه با بخش استخراج نفت و گاز طبیعی در بازه زمانی مورد بررسی همواره مثبت بوده و رشد اقتصادی را از این محل ایجاد کرده است. سهم از رشد مثبت صنعت، با وجود سهم پایین آن امری مطلوب در ارزیابی رشد اقتصادی در نظر گرفته میشود. ذکر این نکته ضروری است رشد اقتصادی در فصول آتی ممکن است تحتتأثیر ناترازی انرژی روند نزولی بهخود بگیرد.
شکل 11. نمودار روند فصلی سهم از رشد تولید ناخالص داخلی برحسب فعالیتهای اقتصادی [1[
شکل 12، روند رشد سالیانه تولید ناخالص داخلی به تفکیک اجزای مخارج کل را در دوره زمانی ۱۳۹۱ تا ۱۴۰۳ نشان میدهد. الگوی رشد دهه اخیر نشان میدهد اقتصاد همچنان به نفت و شرایط سیاسی وابسته است. همزمان، سهم ناچیز «تشکیل سرمایه ثابت» - بهویژه در ماشینآلات- نشان میدهد بدون جذب سرمایه و نوسازی ظرفیت تولید، رشد پایدار دستیافتنی نیست. سهم از رشد مصرف بخش خصوصی همزمان با جدیتر شدن اجرای سیاست «کنترل مقداری ترازنامه بانکها» و کاهش رشد حقیقی نقدینگی از سال 1401، کاهش داشته است.
شکل 12. نمودار روند سالیانه رشد تولید ناخالص داخلی به تفکیک اجزای مخارج کل [1[
روند فصلی رشد نقطهبهنقطه از ۱۴۰۰ تا ۱۴۰۴ در شکل 13نشان میدهد موتور رشد در کوتاهمدت بیشتر از نوسان «خالص صادرات» و بهویژه «تغییر موجودی انبار» اثر میپذیرد و همین دو مؤلفه، قلههای ۱۴۰۲ (حدود ۵ تا ۷ درصد) را رقم زدند؛ در مقابل «مصرف خصوصی» و «مصرف دولت» در اغلب فصول سهمی مثبت، اما کمدامنه داشتهاند و «تشکیل سرمایه ثابت» - بهویژه در ساختمان و سپس ماشینآلات- یا منفی بوده یا ناچیز، که به معنای فقدان پشتوانه ظرفیتساز برای تداوم رشد است. از ابتدای سال ۱۴۰۳ در کنار اجرای سیاست کنترل مقداری ترازنامه بانکها و کُند شدن رشد حقیقی نقدینگی، اتکای رشد به مصرف خصوصی کاهش یافته است؛ درحالیکه خالص صادرات نیز در چند فصل، نقش کاهنده داشته و جهشهای مثبت بیشتر از کانال انبار اتفاق افتادهاند نه افزایش پایدار تولید. برایند این الگو این نتیجه کلیدی را تقویت میکند که بدون تقویت سرمایهگذاری مولد - خصوصاً نوسازی ماشینآلات - نمیتوان انتظار داشت رشد در کنار سیاست پولی انقباضی دوام بیاورد.
شکل 13. نمودار روند فصلی رشد تولید ناخالص داخلی به تفکیک اجزای مخارج کل [1[
«شکاف تولید- تفاضل تولید تحققیافته از سطح تولید بالقوه- یکی از شاخصهای کلیدی قضاوت درباره ریشههای تورم و ظرفیت رشد غیرتورمی است. در دوره اعمال سیاست کنترل مقداری ترازنامه و بهویژه پس از رخدادهای جنگ ۱۲روزه اخیر، پرسش محوری آن است که آیا اقتصاد ایران با مشکل کمبود تقاضای کل نسبت به سطح عرضه کل مواجه است یا خیر؟ در ادبیات صاحب نظران اقتصادی سه رویکرد متمایز دیده میشود:
۱. طرفداران کمبود تقاضا که سیاست پولی انبساطی را مؤثر بر رشد غیرتورمی میدانند؛
۲. قائلان به غلبه محدودیتهای عرضه که از انبساط پولی به دلیل آثار تورمی غالب و بازده واقعی محدود پرهیز میدهند؛
۳. رویکرد احتیاطی که اثربخشی انبساط را محل تردید دانسته و بر ارزیابی مبتنی بر داده - ازجمله سنجش شکاف تولید- تأکید میکند. این بخش به بررسی این مسئله پرداخته است.
شکل 14، نمودار شکاف تولید (تفاضل تولید تحققیافته از سطح بالقوه) را نشان میدهد. در دوره مورد بررسی، فازهای متناوب فشار تقاضا (شکاف مثبت) و ظرفیت خالی (شکاف منفی) وجود داشته است؛ از منظر سیاستی، شکاف مثبت با ریسکهای تورمی و لزوم انضباط سمت تقاضا همراه است و شکاف منفی، بیانگر امکان رشد غیرتورمی مشروط به رفع موانع سمت عرضه است. تولید بالقوه با فیلتر هودریک-پرسکات برآورد شده و این روش در انتهای نمونه با «مسئله انتهای نمونه» مواجه است که برآورد سال آخر را به شوکها حساس میکند؛ هرچند افزودن دو سال پیشبینی (۱۴۰۴ و ۱۴۰۵) تا حدی این نقیصه را پوشش داده و مسیر روند را باثباتتر کرده است. افزون بر این، با توجه به ناترازی انرژی و قطعیهای مکرر گاز و برق، این احتمال وجود دارد که سطح تولید بالقوه در برخی سالها بیشبرآورد شده باشد؛ در نتیجه بخشی از شکاف مشاهده شده میتواند ریشه در محدودیتهای ساختاری سمت عرضه داشته باشد و تفسیر اندازه و علامت شکاف نیازمند احتیاط است. بنابراین در مجموع به نظر میرسد در سال ۱۴۰۴ و بهطور خاص بعد از شرایط جنگ ۱۲ روزه، مشکل تقاضا به شکل قابلتوجه در اقتصاد ایران وجود ندارد.
شکل 14. نمودار روند سالیانه شکاف تولید کل اقتصاد به قیمتهای ثابت (میلیارد ریال) [2[ و[3[
یادداشت: ارقام دو سال 1404 و 1405 مربوط به پیشبینی است.
برای داشتن تصویر بهتر از وضعیت تولید در سال 1404 لازم است تصویری از رشد وضعیت تولید در ماههای اخیر داشته باشیم که هنوز آمار رسمی آن منتشر نشده است. مرکز پژوهشهای مجلس با استفاده از رویکرد اکنوننمایی در تواتر ماهیانه اقدام به برآورد رشد ماهیانه تولید میکند که خلاصه آن درجدول 1 قابل ملاحظه است. در تیرماه سال ۱۴۰۴ رشد تولید ناخالص داخلی کل معادل ۰٫۳- درصد و بدون نفت ۰٫۶- درصد است؛ کشاورزی ۸٫۱- درصد (کاهش نزولات آسمانی در سال آبی جاری از مهمترین دلایل است)، نفت و گاز ۲٫۹+ درصد، صنایع و معادن ۳٫۴- درصد و خدمات ۳٫۳+ درصد ثبت شدهاند. بر این اساس، افت بخشهای کشاورزی و صنایع و معادن، عامل اصلی منفی شدن رشد کل بوده و اثر افزایشی نفت و خدمات را خنثی کرده است. مشابه با آنچه در شکل 14 دیده شد، در این جدول نیز رشد منفی برای سال 1404 پیشبینی شده است.
جدول 1. رشد ارزشافزوده به تفکیک فعالیتهای اقتصادی (درصد) [4[
|
رشد بخش |
سال ۱۴۰۳ |
فروردین 1404 |
اردیبهشت 1404 |
خرداد 1404 |
بهار 1404 |
تیر 1404 |
مرداد 1404 |
شهریور 1404 |
تابستان 1404 |
|
گروه کشاورزی |
3.6 |
-7.9 |
-8.7 |
-3.5 |
-4.7 |
-8.1 |
-7.3 |
-3.8 |
-5.5 |
|
نفت و گاز طبیعی |
4.6 |
2.9 |
3 |
2.9 |
2.9 |
-1.3 |
-2.1 |
-1.6 |
-1.7 |
|
گروه صنایع و معادن |
2.4 |
-0.3 |
0.4 |
-2.9 |
-1 |
-9.2 |
1.6 |
1.4 |
-2.1 |
|
گروه خدمات |
3.3 |
4.3 |
5.3 |
2.4 |
4 |
-1 |
0.3 |
4 |
1.2 |
|
تولید ناخالص داخلی |
3.1 |
2.2 |
2.7 |
-0.3 |
1.4 |
-4.7 |
-0.7 |
0.8 |
-1.3 |
|
تولید ناخالص داخلی (بدون نفت) |
3 |
2.1 |
2.6 |
-0.5 |
1.2 |
-5 |
-0.6 |
1 |
-1.3 |
یادداشت: محاسبه رشد ماهیانه تولید ناخالص داخلی بر پایه چارچوب حسابهای ملی و رویکرد اکنوننمایی انجام شده است. حداکثر دادههای ماهیانه موجود بخشها برای نفت و گاز از آمار ثانویه اوپک و هموارسازی به کار رفته است. تبدیل تواتر با روش دِنتون، برای صنعت و ساختمان، از شاخص تولید شرکتهای بورسی و شاخص فروش نهادههای ساختمانی، برای کشاورزی از دادههای وزارت جهاد کشاورزی و برای خدمات از شاخصهای ثبتی منتخب استفاده شده و نرخها بهصورت تغییر نسبت به ماه مشابه سال قبل (سال پایه ۱۴۰۰=۱۰۰) محاسبه گردیده است.
شکل 15، روند هموار شده رشد شاخصهای تولید و فروش فعالیتهای صنعتی را نشان میدهد. در سهماهه منتهی به شهریورماه سال ۱۴۰۴، رشد میانگین متحرک سهماهه شاخص تولید کاهش 2.7 درصد و شاخص فروش افزایش 2 درصد ثبت شده که حاکی از تداوم ضعف سمت فعالیت صنعتی در افق فصلی است. در همین ماه، شاخص تولید نسبت به ماه قبل 10.8+ درصد و شاخص فروش 16.1+ درصد تغییر کرده است.
شکل 15. نمودار روند ماهیانه رشد میانگین متحرک سهماهه شاخصهای تولید و فروش فعالیتهای صنعتی نسبت به دوره مشابه سال قبل (درصد) [5]
برای سنجش بُعد تقاضایی شکاف تولید، از متغیرهای ادراکی نیز بهره گرفته شده است. مطابق نتایج نظرسنجی اخیر، شاخص اعتماد مصرفکننده در تابستان سال ۱۴۰۴ به ۹۸ واحد (در برابر ۱۳۶ واحد در بهار) کاهش یافته و هر دو مؤلفه «وضعیت فعلی» و «انتظارات» بهترتیب ۹۷ و ۹۸ واحد برآورد شدهاند (شکل 16). این افت، از فرضیه ضعف سمت تقاضای کل و تداوم ظرفیت خالی تقاضا در اقتصاد حمایت میکند و با علائم کاهشی در تولید و فروش صنعتی نیز سازگاری دارد؛ بنابراین، در برآورد شکاف تولید، شاخص اطمینان مصرفکننده (CCI) بهعنوان قرینه مکمل شاخصهای عینی، بر وجود مؤلفه تقاضامحور شکاف تأکید میکند.
شکل 16. نمودار شاخص وضعیت فعلی اقتصادی و شاخص انتظارات مصرفکننده [6[
روند ارزش حقیقی تراکنشهای شاپرک در شکل17 نشان میدهد افت خرداد و تیرماه سال ۱۴۰۴ یک نوسان مقطعی بوده که با الگوهای فصلی و شوکهای کوتاهمدت (ازجمله تبعات جنگ ۱۲روزه) همخوان است؛ در مردادماه، شاخص به دامنه معمول خود بازگشته است. بنابراین از روند ارزش تراکنشهای شاپرک نمیتوان وجود ظرفیت خالی تولید و وجود «مسئله سمت تقاضای کل» را نتیجه گرفت.
شکل 17. نمودار روند ماهیانه ارزش حقیقی تراکنشهای شاپرک از سال 1396 تا مردادماه سال 1404 [2[
شکل 18 و جدول 2، روند شاخص مدیران خرید (شامخ) کل اقتصاد را در دوره فروردینماه سال 1400 تا شهریورماه سال 1404 نشان میدهند. این الگو، نشاندهنده آن است که ضعف سمت تقاضا بهطور همزمان بر تولید، فروش و صادرات اثرگذار بوده و در کنار فشار هزینههای سمت عرضه (افزایش قیمت مواد اولیه، کاهش واردات و محدودیتهای انرژی)، اقتصاد را در وضعیت رکودی تثبیت کرده است. استمرار چنین شرایطی به معنای وجود ظرفیت خالی و شکاف منفی تولید است. از منظر سیاست پولی، تداوم قرار گرفتن شاخص در محدوده رکودی مؤید این برداشت است که بدون تحریک تقاضای مؤثر، بازگشت به رشد پایدار دشوار خواهد بود. بنابراین، نتایج شامخ میتواند پشتوانهای برای آن دسته از تحلیلهایی باشد که بر ضرورت اتخاذ سیاستهای انبساطی و حمایتی برای تحریک تقاضا و کاهش شکاف تولید تأکید دارند. بنابراین در مجموع میتوان وجود مشکل جزئی سمت تقاضا و شکاف تولید منفی را از مجموع شاخصهای یادشده نتیجهگیری کرد، اما با توجه به وجود مشکلات سمت عرضه نظیر کمبود انرژی و صف طولانی تخصیص ارز نمیتوان با قطعیت مسئله سمت تقاضا را نتیجه گرفت.
شکل 18. نمودار شاخص مدیران خرید (شامخ) کل اقتصاد از فروردینماه سال 1400 تا شهریورماه سال 1404 [7[
جدول 2. شاخص مدیران خرید (شامخ) کل اقتصاد در دو ماه منتهی به شهریورماه سال 1404 [7[
|
شاخص |
مرداد 1404 (تعدیلنشده) |
شهریور 1404 (تعدیلنشده) |
مرداد 1404 (تعدیلشده) |
شهریور 1404 (تعدیلشده) |
|
شامخ کل اقتصاد |
41.4 |
47.3 |
45 |
45.5 |
|
میزان تولید محصول یا خدمت |
36.8 |
48.4 |
43.9 |
45.3 |
|
میزان سفارشات جدید مشتریان |
35.4 |
46.4 |
41.4 |
43 |
|
سرعت انجام و تحویل سفارش |
48.9 |
51.4 |
48.9 |
49.4 |
|
موجودی مواد اولیه یا لوازم خریداری شده |
44.2 |
41.1 |
44.2 |
43.5 |
|
میزان استخدام و بهکارگیری نیروی انسانی |
49 |
47.5 |
49 |
47.5 |
|
قیمت مواد اولیه یا لوازم خریداری شده |
76.3 |
78.2 |
76.3 |
78.2 |
|
موجودی محصول نهایی در انبار یا کارهای تکمیل نشده |
52.4 |
48.2 |
49.7 |
48.1 |
|
میزان صادرات کالا یا خدمات |
40 |
48.6 |
43.1 |
44.9 |
|
قیمت محصولات تولید شده و خدمات ارائه شده |
54.6 |
58.5 |
54.6 |
58.5 |
|
مصرف حاملهای انرژی |
41.3 |
45.1 |
45.2 |
51.8 |
|
میزان فروش کالاها یا خدمات |
42.7 |
53.8 |
48.1 |
52.1 |
|
انتظارات فعالیت اقتصادی در ماه آینده |
45.6 |
39.8 |
45.6 |
38.4 |
پایش ثبات و سلامت شبکه بانکی، مکمل تحلیل روندهای کلان است. شبکه بانکی بهعنوان اصلیترین کانال تأمین مالی و انتقال سیاست پولی در اقتصاد ایران در تخصیص کارای منابع و ثبات مالی نقشی محوری دارد. هرگونه ناپایداری در این شبکه میتواند جریان اعتبار را مختل کرده، هزینه تأمین مالی را افزایش دهد و ثبات اقتصاد کلان را تضعیف کند. به همین دلیل، یکی دیگر از اهداف اصلی بانک مرکزی، پایش و تضمین ثبات و سلامت شبکه بانکی است. جهت بررسی وضعیت ثبات و سلامت شبکه بانکی کشور به بررسی شاخصهای کلیدی ازجمله روند نسبت کفایت سرمایه بانکها، روند نسبت مطالبات غیرجاری، مانده اضافه برداشت و خطوط اعتباری و سایر شاخصهای مرتبط پرداخته میشود.
نسبت کفایت سرمایه، یکی از شاخصهای کلیدی در ارزیابی و نظارت بر سلامت شبکه بانکی است که بهعنوان معیاری برای سنجش توانایی بانکها در پوشش زیانهای احتمالی و حفظ ثبات مالی مورد استفاده قرار میگیرد. این نسبت از تقسیم سرمایه نظارتی بر داراییهای موزون شده به ریسک محاسبه میشود و امکان ارزیابی مقاومت بانکها در برابر زیانهای غیرمنتظره و پایبندی آنها به الزامات قانونی را برای مقام ناظر فراهم میسازد. براساس دستورالعملهای مربوط به کفایت سرمایه شبکه بانکی، حداقل این نسبت ۸ درصد تعیین شده است.
با بررسی شکل 19 که روند نسبت کفایت سرمایه کل شبکه بانکی را از سال ۱۳۹۸ تا ۱۴۰۳ نشان میدهد، مشاهده میشود که این نسبت تا پیش از پاییز سال۱۴۰۳ در تمامی ادوار مقادیر منفی داشته است. بااینحال، از تابستان سال ۱۴۰۳ به بعد، نسبت کفایت سرمایه روند صعودی آغاز کرده و بهبود نسبی ظاهری را تجربه کرده است. بررسیهای بیشتر و دقیقتر حاکی از آن است که این بهبود، نتیجه اصلاح اساسی در مدل کسبوکار بانکها و تزریق جریان نقدینگی از سوی سهامداران به این صنعت نبوده و بهطورکلی این بهبود، صوری و ظاهری ارزیابی میشود. نتایج بررسیها نشان میدهد که علل رشد این شاخص در مقایسه با سال گذشته، ناشی از افزایش سرمایههای بیکیفیت و غیرنقد بوده که در زیر، به برخی از مهمترین موارد اشاره میشود:
1. افزایش میزان سود انباشته ناشی از رشد سود تسعیر ارز؛
2. خارج نکردن سود تسعیر ارز از سود (زیان) انباشته و افزایش سرمایه از این محل؛
3. تغییرات در دستورالعمل حسابداری قرارداد مشارکت مدنی بهویژه در بخش رویدادهای مالی مرتبط با شناسایی سود در دوران مشارکت و شناسایی وجه التزام تأخیر تأدیه دین که منجر به شناسایی سود کمکیفیت شده است؛
4. تأثیر فروش داراییهای تملیکی بانکها بر سودآوری آنها بهرغم سهم اندک وصول نقدی (کمتر از ۳۰ درصدی در اکثر بانکها)؛
5. افزایش سرمایه از محل نکول دولت در اوراق منتشر شده توسط بانکهای دولتی به ضمانت دولت؛
6. تغییرات دستورالعمل محاسبه سرمایه نظارتی و کفایت سرمایه مؤسسات اعتباری که در اردیبهشتماه سال 1402 ابلاغ شد و مغایر با اصول نظارتی کمیته بال در محاسبه سرمایه لایه یک (باکیفیت) بود.
شایان ذکر است که مقادیر مثبت این نسبت در سه فصل منتهی به شهریورماه سال ۱۴۰۴، همچنان فاصله قابلتوجهی با هدفگذاری ۸ درصدی مندرج در دستورالعملهای مربوطه دارد.
شکل 19. نمودار روند نسبت کفایت سرمایه شبکه بانکی [8[
برای بررسی دقیقتر وضعیت نسبت کفایت سرمایه شبکه بانکی، جدول 3 نسبت مذکور را به تفکیک بانکها در پایان سال ۱۴۰۳ نشان میدهد. براساس این جدول، اکثریت بانکها نسبت کفایت سرمایه کمتر از حداقل استاندارد نظارتی ۸ درصد را در مقطع زمانی مورد بررسی دارا بودهاند. بهطوریکه ۷ بانک با نسبت کفایت سرمایه منفی مواجه بودهاند. نسبتهای بسیار پایین و منفی در برخی از این بانکها، ازجمله بانکهای سابق آینده (۴۹۰.۸- درصد) و سرمایه (۳۴۱.۷- درصد)، حاکی از وضعیت نامناسب نظارتی و وجود ناترازیهای قابلتوجه در ساختار مالی آنهاست که میتواند ریسکهای جدی را از منظر ثبات و سلامت نظام بانکی کشور به دنبال داشته باشد.
جدول 3. نسبت کفایت سرمایه به تفکیک بانکها در انتهای سال 1403 [8[
|
بانک با کفایت سرمایه بیش از 8 درصد |
بانک با کفایت سرمایه بین 0 تا 8 درصد |
بانک با کفایت سرمایه منفی |
|||
|
نام بانک |
کفایت سرمایه |
نام بانک |
کفایت سرمایه |
نام بانک |
کفایت سرمایه |
|
توسعه صادرات |
16.7 |
مسکن |
7.7 |
ملی |
1.6- |
|
ملت |
16.2 |
پارسیان |
7.0 |
سپه |
2.6- |
|
خاورمیانه |
14.6 |
تجارت |
6.6 |
موسسه اعتباری ملل |
44.8- |
|
سامان |
12.0 |
شهر |
5.4 |
دی |
71.2- |
|
پاسارگاد |
11.3 |
توسعه تعاون |
3.5 |
ایران زمین |
141.9- |
|
اقتصاد نوین |
10.0 |
رسالت |
4.3 |
سرمایه |
341.7- |
|
رفاه کارگران |
9.7 |
کشاورزی |
3.2 |
آینده |
490.8- |
|
قرض الحسنه مهر |
8.8 |
گردشگری |
2.1 |
||
|
پست بانک |
8.6 |
صادرات |
1.8 |
||
|
کارآفرین |
8.3 |
صنعت و معدن |
1.6 |
||
|
سینا |
8.1 |
||||
شکل20 وشکل 21، وضعیت روند ماهیانه مانده اضافه برداشت و خطوط اعتباری شبکه بانکی و سهم بانکها از اضافه برداشت از بانک مرکزی تا شهریورماه سال ۱۴۰۴ را نشان میدهند. روند ماهیانه نشان میدهد جمع اضافه برداشت و خطوط اعتباری در سالهای ۱۴۰۳–۱۴۰۲ بهطورکلی صعودی بوده است. دو بانک اصلی با بیشترین سهم، رویهم بخش بزرگی از اضافه برداشت شبکه را بهخود اختصاص میدهند. بنابراین میتوان نتیجهگیری کرد که فشار نقدینگی ماهیتی غیر یکنواخت و بانکمحور دارد و رفتار چند بانک ناتراز، مسیر کل شبکه را تعیین میکند.
تداوم اتکای بالای اضافه برداشت چند پیامد کلیدی دارد:
۱. افزایش هزینه تأمین مالی برای بانکهای درگیر و تشویق به رقابت مخرب بر سر نرخهای سپرده؛
۲. تضعیف کانال انتقال سیاست پولی و عمق بازار بینبانکی. زیرا جریمه اضافه برداشت جایگزین انضباط بازار وثیقهمحور میشود؛
۳. ریسک سرریز سیستمی بهواسطه تمرکز بالا در چند نهاد و احتمال انتقال شوک به سایر مؤسسات از مسیر پرداختها و انتظارات.
با این مقدمه باید گفت، حلوفصل و بازسازی بانکهای ناتراز نظیر بانک سابق آینده یک الزام سیاستی بوده است و لازم است به نحوی تکمیل شود که تا حد امکان کمترین ضرر و زیان به بانک پذیرنده (بانک ملی) منتقل شده و از این طریق از تزریق پایه پولی بهمنظور جبران ضرر و زیانهای بانک آینده جلوگیری کرد. این کار از طریق اجرای کامل بند «ج» ماده (۸) قانون برنامه هفتم امکانپذیر است.
شکل 20. نمودار روند ماهیانه مانده اضافه برداشت و خط اعتباری شبکه بانکی [2[
شکل 21. سهم بانکها از اضافه برداشت از بانک مرکزی در شهریورماه سال 1404 [2[
نسبت مطالبات غیرجاری (NPL)، شاخص کلیدی کیفیت دارایی اعتباری است و هرچه بالاتر باشد، فشار بر سرمایه، نقدینگی و سودآوری بانک افزایش مییابد. روند NPL شبکه نشان میدهد پس از کاهش تدریجی تا سال ۱۴۰۰ (حدود 6.1 درصد)، از ۱۴۰۱ مسیر صعودی شده و در ۱۴۰۳ به 9.6 درصد رسیده است. در همین بازه، NPL ارزی جهشی و ماندگار بوده و از 10.8 درصد در ۱۴۰۰ به 19.9 درصد در ۱۴۰۲ و 19.3 درصد در ۱۴۰۳رسیده است. این شکاف حدود ۱۰ واحد درصدی با NPL کل دلالت بر تمرکز ریسک در سبد ارزی (حساسیت به نرخ ارز، ناهماهنگی جریانهای ارزی بدهکاران و ارزشگذاری وثایق) دارد. این شواهد، تصویری از افزایش ریسک اعتباری شبکه بهویژه از کانال تسهیلات ارزی ارائه میکند. لازمه این امر، اخذ ذخایر کافی از مطالبات مشکوک الوصول بهویژه مطالبات ارزی است که مدتهاست پروندههای قضایی مفتوح دارند.
پراکندگی بینبانکی (شکل 23) نشان میدهد میانگین شبکه بانکی، شدت ریسک را پنهان میکند. تمرکز ریسک در چند بانک بسیار بالاست: بانک سابق آینده با نسبت نزدیک به 80 درصد ضعیفترین وضعیت را دارد. بانک سرمایه از حدود ۷۰ درصد در ۱۴۰۲ به نزدیک ۴۵ درصد در شهریورماه سال ۱۴۰۴ بهبود یافته، اما همچنان بحرانی است. بانک صنعت و معدن نزدیک محدوده ۴۰ درصد ، اما دارای روند کاهشی است که ناشی از کاهش سهم آن بانک است. در مقابل، اکثریت بانکها در بازههای تکرقمی در حدود ۱۰ درصد قرار دارند، اما در عین پایین بودن نسبت مطالبات غیر جاری، روند بسیاری از آنها صعودی شده که جای نگرانی دارد. بنابراین با اغماض از روند صعودی بانکهای با مطالبات غیرجاری کم، ریسک اعتباری شبکه ماهیتی بانکمحور دارد و رفتار چند بانک ناتراز، تصویر کل شبکه را میسازد. بنابراین با اغماض از روند صعودی بانکهای با مطالبات غیرجاری کم، ریسک اعتباری در کل شبکه بانکی، بیشتر به رفتار و وضعیت چند بانک خاص وابسته است و این چند بانک خاص رفتار کل شبکه بانکی را شکل میدهد. البته شایان ذکر است که بخشی از مشکل تسهیلات غیر جاری از طریق امهال صوری در ورای طبقهبندی نادرست مطالبات و حسابرسی ضعیف پنهان شده است.
شکل 22. نمودار روند سالیانه نسبت مطالبات غیرجاری (ریالی و ارزی) و ارزی شبکه بانکی [8[
شکل 23. نمودار نسبت مانده مطالبات غیرجاری از کل مطالبات به تفکیک بانکها [8[
سود و زیان انباشته، برایند تجمعی عملکرد مالی بانکهاست و مستقیماً بر حقوق صاحبان سهام و نسبت کفایت سرمایه اثر میگذارد. روند شبکه طی سال ۱۳۹۸ تا ششماهه سال ۱۴۰۳ نشان میدهد زیان انباشته از حدود 1902 هزار میلیارد ریال به 5885 هزار میلیارد ریال (بیش از سه برابر) افزایش یافته است؛ مسیری پیوسته و شتابگیر که نشان میدهد رشد درآمدهای عملیاتی (و سود ناشی از تورم ترازنامه) نتوانسته فشار هزینه را خنثی کند.
پراکندگی بینبانکی شکل 25 حاکی از تمرکز شدید زیان انباشته در چند بانک ناتراز است: بانک سابق آینده با فاصله بسیار، بزرگترین سهم را دارد و پس از آن بانکهای سپه، ایران زمین، ملی و سرمایه قرار میگیرند. در مقابل، اغلب بانکها ارقام کوچکتر و کنترلشدهتری دارند. این مشاهدات با شواهد بخشهای مطالبات غیرجاری و اتکا به منابع بانک مرکزی همخوان است و دلالت میکند که ریسک شبکه بانکی ناشی از تمرکز در چند بانک خاص است.
شکل 24. نمودار روند سالیانه سود و زیان انباشته (اعداد منفی) شبکه بانکی [8[
شکل 25. نمودار سود و زیان انباشته به تفکیک بانکها در سال 1403 [8[
شکل 26. نمودار روند سالیانه سود و زیان دورهای شبکه بانکی شبکه بانکی [8[
شکل 27. نمودار سود و زیان دورهای به تفکیک بانکها در سال 1403 [8[
شکل 28 نشاندهنده وضعیت کسبوکار بانک و تراز درآمد- هزینه هر بانک است. وقتی درآمدهای بانک کفاف هزینههای بانک را ندهد و اصطلاحاً بانک با ناترازی درآمد- هزینهای مواجه شود، به مرور عمق ناترازی دارایی- بدهی بانک افزایش مییابد. بانکهای آینده، سرمایه، دی، ایران زمین، رسالت، مؤسسه ملل، صنعت و معدن، مسکن، کشاورزی، سپه و ملی با ناترازی درآمد- هزینه روبهرو هستند که لازمه آن اصلاح مدل کسبوکار بانک است. تزریق سرمایه به این بانکها بدون اصلاح مدل کسبوکار، ممکن است در آیندهای نه چندان دور، بانک را به وضعیت کنونی بازگرداند.
شکل 28. نمودار مجموع درآمد و هزینه بانکها در سال 1403 [8[
تناسب روند نرخ حقیقی ارز با رابطه مبادله، بیانگر آن است که روند بلندمدت نرخ حقیقی ارز منطبق بر متغیرهای بنیادین اقتصادی است. روند بلندمدت نرخ حقیقی ارز باید در سطح ثابتی قرار گرفته و صرفاً حول آن نوسان کند. در ایران، تغییر سطح رابطه مبادله که غالباً به دلیل تغییر ارزش حقیقی صادرات نفتی رخ میدهد، نرخ حقیقی ارز دچار تغییر سطح میشود. همانطور که در شکل ملاحظه میشود، رابطه مبادله در بازه زمانی 1397تا1402 همسطح با دهه 1360 و 1370 بوده و به همین دلیل نیز سطح متوسط نرخ حقیقی ارز نیز در این دورهها یکسان است. به بیان دیگر، میتوان گفت روند بلندمدت نرخ حقیقی ارز کاملاً متناسب با متغیرهای کلان اقتصادی است. این موضوع بیانگر آن است که با توجه به کمبود ذخایر و سرعت بالای تعدیلات قیمتی (به دلیل ماندگار شدن سطح بالای تورم)، تثبیت نرخ اسمی ارز ممکن نبوده و صرفاً منجر به ایجاد چرخه مخرب تثبیت - جهش میشود.
شکل 29. نمودار نرخ حقیقی ارز به قیمتهای ثابت سال 1403 و معکوس رابطه مبادله درآمدی [2[، [9[و [10[
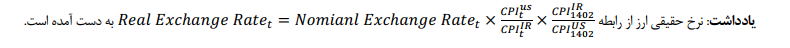
شکل 30 روند نرخ حقیقی ارز در تواتر ماهیانه را نمایش میدهد. شیب تند انتهای سال 1403 را میتوان به انتظارات ناشی از رخدادهای سیاسی، انتظارات کاهش صادرات نفتی، تکرار چرخه تثبیت - جهش و آثار فصلی نسبت داد. با فروکش کردن آثار این عوامل و بهطور خاص عدم کاهش معنادار صادرات نفتی و فروکش کردن اثر سیکل تثبیت - جهش (Overshooting)، نرخ حقیقی ارز به روند بلندمدت خود نزدیک شده است.
شکل 30. نمودار نرخ حقیقی ارز به قیمتهای ثابت شهریور ماه 1404 [1[، [10[و [11[
شکل 31 روند ماهیانه نرخ ارز و و نرخ ارز PPP(نرخ ارز متناسب با تورم داخلی و خارجی) را نمایش میدهد. در کشوری مانند ایران که عمده ارزش تراز پرداخت آن را حساب جاری تشکیل داده و از طرفی تورم در سطوح بالایی قرار دارد (در نتیجه سرعت تعدیلات قیمتی بالاست و بلندمدت در بازه زمانی کوتاهی رخ میدهد)، انتظار انطباق نسبتاً بالای دو روند نرخ ارز و نرخ ارز PPP میرود. همانطور که در شکل ملاحظه میشود، این انتظار برای ایران محقق شده است. چنانچه در شکل 32 ملاحظه میشود، روند نرخ انتظاری ارز (نه نوسانات حول روند) که عدد هر مقطع آن حاصل از افکارسنجی سال گذشته خود است، بر روند نرخ ارز محقق شده و نرخ ارز PPP منطبق است. این پدیده بدان معناست که جامعه، روندی متناسب با روند تورم را برای رشد نرخ ارز در نظر گرفته و تثبیت مقطعی نرخ ارز مانع از آن نیست. در نتیجه، هر تثبیتی بدون پشتوانه عوامل بنیادین اقتصادی، را باید بهمثابه ایجاد بستر شوک و ایجاد چرخه تثبیت جهش (Overshooting) در نظر گرفت.
به دلیل افزایش انتظارات تورمی، انتظار افزایش هزینههای تجاری و تسویه ارزی، انتظار کاهش صادرات نفتی و افزایش سطح نااطمینانی ناشی از وضعیت آتشبس و فعال شدن مکانیسم ماشه، نرخ ارز در نیمه اول سال 1404 به بالاتر از 105 هزار تومان رسیده که بالاتر از روند تعادلی بلندمدت است. در صورت اثرگذاری مکانیسم ماشه بر حساب جاری، افزایش سطح نرخ ارز را باید دائمی تلقی کرد. برای مثال، در صورت افزایش انتظارات تورمی، افزایش هزینههای تجاری و تسویه ارزی، کاهش صادرات نفتی و افزایش سطح نااطمینانی، حساب جاری متأثر خواهد شد و اثر آن دائمی خواهد بود. بدین معنا که در انتهای سال سطح نرخ ارز میتواند بهمراتب بالاتر از روند بلندمدت خود قرار گیرد. در طرف مقابل، اگر مکانیسم ماشه اثر دائمی بر حساب جاری نداشته باشد و صرفاً بر حساب سرمایه (خروج سرمایه) اثر بگذارد، نوسان نرخ ارز نسبت به روند بلندمدت مقطعی خواهد بود.
شکل 31. نمودار روند ماهیانه نرخ ارز حاصل از رابطه برابری قدرت خرید PPP و نرخ غیررسمی ارز لگاریتمی بر پایه 10 [2], [9]
شکل 32. نمودار روند فصلی نرخ ارز غیررسمی، نرخ ارز انتظاری و نرخ ارز PPP [3[و [10[
شکل 33 روند فصلی موازنه پرداختهای خارجی را نمایش میدهد. نکته حائز اهمیت، ادامه سطح بالای خالص خروج سرمایه و اشتباهات و قلم افتادگیهاست. به دلیل نداشتن جزئیات موازنه پرداختها، نمیتوان درباره خروج سرمایه، اظهارنظر دقیقی کرد و نمیتوان الزاماً آن را بهعنوان مؤلفه منفی تلقی کرد. چراکه این امر میتواند به دلیل افزایش ذخایر خارجی رخ داده باشد، اما مثبت و بالا بودن اشتباهات و قلمافتادگی میتواند بیانگر بیشاظهاری واردات و کماظهاری صادرات باشد. اصرار بر سیاستهای ارزی مبتنی بر چند نرخ ارز رسمی، مداخله قیمتی و دستکاری قیمتی مهمترین عامل این پدیده است.
شکل 33. نمودار روند فصلی موازنه پرداختهای خارجی در بازه فصل اول 1399 تا فصل دوم 1404 (میلیون دلار) [2[
شکل 34 روند فصلی واردات و صادرات گمرکی را نمایش میدهد. نکته حائز اهمیت کاهش محسوس واردات است. این کاهش با کاهش 20 درصدی تأمین ارز در 6 ماه اول سال 1404 نسبت با مدت مشابه همخوان است. آثار این کاهش میزان واردات را میتوان در گزارش شامخ ملاحظه کرد. این کاهش واردات و تأمین ارز واردات ریشه در کاهش صادرات و نرخ بازگشت ارز دارد. گفتنی است که نرخ عدم بازگشت ارز که بهطور متوسط در بازه زمانی 1397 تا 1401 قریب به 20 درصد بوده، در سال 1403 به بالای 40 درصد رسیده است.
شکل 34. نمودار روند فصلی ارزش واردات و صادرات و کسری تجاری گمرکی در طی فصل اول سال 1399 تا فصل دوم 1404 [1[
از سال 1397 و به دنبال اعمال تحریمها و شوک موازنه پرداختهای ناشی از آن، کنترلهای ارزی، بهعنوان ابزار نامتعارف جهت افزایش ابزار بانک مرکزی برای مداخلات ارزی ایجاد شد. اساساً کنترلهای ارزی، ابزار مداخلاتی موقتی جهت عبور از شوک و رسیدن به تعادل و ثبات در موازنه پرداختهای خارجی محسوب میشود. در شرایط عادی، بانک مرکزی بهعنوان بازارساز با استفاده از خرید و فروش نوسانات بازار ارز را به حداقل میرساند، اما در شرایطی مانند ایران پس از سال 1397 که موازنه پرداختها با شوک مواجه شد، مداخلات متعارف کافی نبوده و سیاستگذار از طریق کنترل مستقیم تقاضا و عرضه بازار ارز اقدام به مداخله کرده است. الزام به ثبت سفارش، دریافت تخصیص ارز، ثبت منشأ ارز، ممنوعیتهای وارداتی، خروج تقاضای اقلام اساسی از بازار، تعهد وارداتی، ممنوعیت واردات اقلام کمتر ضروری و ...، ازجمله کنترلهای ارزی سمت تقاضا و الزام به بازگشت ارز (زمان و نوع و مقدار بازگشت ارز) مهمترین مصداق کنترل ارزی سمت عرضه است. موفقیت استفاده از کنترلهای ارزی وابسته به رعایت دو شرط است:
1. موقتی دانستن کنترلهای ارزی و تسهیل تدریجی تا حذف حداکثری آن،
۲. عدم کنترل قیمتی همزمان.
این در حالی است که هیچکدام از این موارد در حال حاضر رعایت نشده و بانک مرکزی در جهت خلاف آن پیش رفته است. به همین دلیل، شواهد گویای شکست و ناکارایی کنترلهای ارزی است. صف تخصیص 29 میلیارد دلاری (تا 5 آبانماه سال 1404) و بهتبع آن افزایش تأمین ارز واردات از محل بازار غیررسمی (روش ترخیص درصدی، واردات اعتباری نهادههای اساسی، تهلنجی، ملوانی و کولبری و ...)، افزایش نرخ عدم بازگشت ارز، اعطای اختیارات استانی جهت واردات نهاده بدون ثبت منشأ ارز ازجمله شواهد شکست کنترلهای ارزی است.
شکل 35. نمودار تأمین ارز در 8 ماهه اول سال 1403 و 1404 [12[و [13[
شکل 36. نمودار درصد تعهدات صادرات ایفا نشده [13[
این بخش به بررسی کمیتهای پولی پرداخته است. بهطور خلاصه نکات ذیل در این بخش قابل ذکر است:
شکل 37، روند ماهیانه رشد پایه پولی و نقدینگی را طی بازه زمانی 1400 تا 1404 نشان میدهد. چنانچه انتظار میرفت، به دلیل عدم ادامه کاهش تورم، محدودیت و توقف در رشد اقلام زیرخط، انتظارات تورمی و کسری بودجه آشکار و پنهان دولت، رشد نقدینگی به بالاتر از 30 درصد بازگشته است.
شکل 37. نمودار روند ماهیانه رشد نقطهبهنقطه نقدینگی و پایه پولی [2[
رشد نقدینگی را عموماً میتوان بهعنوان یک متغیر نماینده (پراکسی) از میزان رشد تقاضای کل اقتصاد در نظر گرفت. بنابراین در وهله اول اینگونه نتیجه گرفته میشود که سیاست کنترل مقداری از طریق کاهش رشد نقدینگی منجر به کاهش میزان تقاضای کل اقتصاد شده است، اما بهطور مشابه، اقلام زیرخط ترازنامه نیز تا حدودی میزان تقاضای کل اقتصاد را نمایندگی میکنند. بنابراین کاهش نرخ رشد نقدینگی ناشی اجرای سیاست کنترل ترازنامه را نباید تماماً به کاهش رشد تقاضای کل نسبت داد. چراکه بخشی از کاهش رشد نقدینگی از محل افزایش اقلام زیرخط جبران شده است. همانطور که در شکل 38 ملاحظه میشود، پس از اجرای سیاست کنترل ترازنامه، اقلام زیرخط رشد بهمراتب بالاتری نسبت به رشد نقدینگی داشته و نسبت این دو از کمتر از 30 درصد به 53 درصد رسیده است. در صورت تشدید شرایط رکودی و بروز شوک این خطر محتمل است که تعهدات ناظر بر اقلام زیرخط نکول شده و به بالای ترازنامه منتقل و موجب رشد نقدینگی شوند.
شکل 38. نمودار روند فصلی نسبت اقلام زیر خط سیستم بانکی به نقدینگی (درصد) [2[
در شرایطی که نسبت اقلام زیرخط به نقدینگی بیثبات است، رشد مجموع نقدینگی و اقلام زیرخط معیار بهتری از رشد تقاضای کل ارائه میکند. به بیان دیگر، کلهای پولی گستردهتر معیار بهتری هستند. همانطور که در شکل 39 ملاحظه میشود، رشد مجموع نقدینگی و اقلام زیرخط از سال 1402 تقریباً ثابت و در حدود 35 درصد بوده است. شکل 40، روند سالیانه اقلام زیرخط شبکه بانکی را در بازه زمانی ۱۴۰۰ تا ۱۴۰۲ به تفکیک انواع این اقلام نشان داده است.
شکل 39. نمودار رشد نقطهبهنقطه نقدینگی و نقدینگی به علاوه اقلام زیرخط [2[
شکل 40. نمودار روند سالیانه اقلام زیرخط شبکه بانکی به تفکیک انواع اقلام [8[
شکل 41، روند فصلی مانده حقیقی نقدینگی را نمایش میدهد. کاهش مانده حقیقی نقدینگی از سال 1397 را نباید تماماً به بخش پولی و سیاست انقباضی نسبت داد. در کشورهای صادرکننده نفتی نظیر ایران، مانده حقیقی نقدینگی رابطه مستقیم با ارزش حقیقی صادرات نفتی دارد. در نتیجه، بخش مهمی از کاهش مانده حقیقی نقدینگی را باید به کاهش صادرات نفتی پس از تحریمهای سال 1397 نسبت داد. بهعبارتدیگر، کاهش صادرات نفتی از طریق کاهش رابطه مبادله بازرگانی منجر به افزایش سطح قیمت داخلی میشود. افزایش سطح قیمت داخلی نیز منجر به کاهش نقدینگی حقیقی خواهد شد. همچنین عامل دیگری که باعث کاهش مانده حقیقی نقدینگی شده است مربوط به تعدیل قیمتها بر اثر رشدهای گذشته نقدینگی است. چراکه با افزایش نقدینگی بهطورکلی ابتدا نقدینگی حقیقی زیاد میشود (سطح عمومی قیمتها ثابت است)، اما با گذشت زمان (بلندمدت)، سطح عمومی قیمتها ناشی از رشد نقدینگی ایجاد خواهد شد. این موضوع باعث جریان صعودی و سپس نزولی نقدینگی حقیقی میشود.
شکل 41. نمودار روند فصلی مانده حقیقی نقدینگی به قیمتهای ثابت شهریورماه سال 1404 [2[
شکل 42 سهم از رشد نقدینگی را از منظر اجزای تشکیلدهنده نشان میدهد. همانگونه که در شکل مذکور ملاحظه میشود، سهم از رشد سپرده دیداری، سپرده قرضالحسنه و سپرده سرمایهگذاری کوتاهمدت در طی سال ۱۴۰۳ و 6 ماهه ابتدایی ۱۴۰۴ روندی نسبتاً صعودی را در پیش گرفته است. این پدیده به دلیل شکلگیری انتظار افزایش تورم و نرخ ارز شکل گرفته است. پس از فروکش کردن تلاطمات ارزی، بخش سیال نقدینگی روند کاهشی بهخود گرفته است.
شکل 42. نمودار روند ماهیانه رشد نقدینگی به تفکیک سهم از رشد اجزای تشکیلدهنده [2[
شکل 43 ، روند ماهیانه سهم از رشد نقدینگی را به تفکیک سهم عوامل مؤثر بر عرضه در بازه زمانی ۱۴۰۰ تا ۱۴۰4 نشان میدهد. افزایش سهم خالص داراییهای خارجی و خالص بدهی دولت به نظام بانکی در ماههای اخیر را میتوان به افزایش استقراض دولت به دلیل پوشش هزینههای ناشی از جنگ 12 روزه و رشد خالص داراییهای خارجی (احتمالاً به دلیل تسعیر ذخایر صندوق توسعه جهت پوشش هزینههای دولت) نسبت داد.
شکل 43. نمودار روند ماهیانه رشد نقدینگی به تفکیک سهم از رشد عوامل مؤثر بر عرضه [2[
یادداشت: به دلیل تغییر نرخ تسعیر داراییها و بدهیهای ارزی بانک مرکزی در انتهای سال 1402، دو قلم خالص داراییهای خارجی و خالص سایر اقلام سیستم بانکی جهش و تغییر سطح داشتهاند. بهمنظور درک بهتر روندها، مجموع دو قلم در این شکل در نظر گرفته شده است.
شکل 44، روند ماهیانه رشد پایه پولی را به تفکیک سهم اقلام از سمت منابع نشان میدهد. همانگونه که ملاحظه میشود، از نیمه دوم سال ۱۴۰۱ به دلیل رشد منفی اقلام خالص داراییهای خارجی و خالص بدهی دولت به بانک مرکزی، ذخایر مورد نیاز شبکه بانکی از محل استقراض از بانک مرکزی (عموماً اضافه برداشت) تأمین شده است. در سه ماه منتهی به مردادماه سال ۱۴۰۴ به دلیل تزریق ذخایر به شبکه بانکی از محل افزایش رشد خالص داراییهای خارجی و خالص بدهیهای دولت و همچنین مانده عملیات سیاست پولی، سهم رشد بدهی بانکها به بانک مرکزی کمتر شده، اما در شهریورماه روند کاملاً وارونه شده است. افزایش رشد خالص داراییهای خارجی و خالص بدهیهای دولت را میتوان به پوشش هزینههای دولت و تسعیر ذخایر صندوق توسعه نسبت داد.
شکل 44. نمودار روند ماهیانه رشد پایه پولی به تفکیک سهم از رشد اقلام سمت منابع [2[
یادداشت: به دلیل تغییر نرخ تسعیر داراییها و بدهیهای ارزی بانک مرکزی در انتهای سال 1402، دو قلم خالص داراییهای خارجی و خالص سایر اقلام سیستم بانکی جهش و تغییر سطح داشتهاند. بنابراین بهمنظور درک بهتر روندها و امکان مقایسه آنها، مجموع دو قلم خالص داراییهای خارجی و خالص سایر اقلام در این شکل در نظر گرفته شده است.
شکل 45. نمودار روند ماهیانه رشد پایه پولی به تفکیک سهم از رشد اقلام سمت مصارف [2[
یادداشت: شکل با استفاده از دادههای بانک مرکزی ترسیم شده است.
روند تغییر نرخهای سود در اقتصاد در کنار تغییر کمیتهای پولی از اهمیت بالایی در بررسی وضعیت سیاست پولی برخوردار است. بهعبارتدیگر یکی از سازوکارهای اشاعه پولی و اثربخشی پول در اقتصاد، تغییر نرخهای سود و تأثیر آن بر تصمیمهای مختلف آحاد اقتصادی است.
پس از اعمال سیاست کنترل ترازنامه، به دلیل کاهش عرضه اعتبارات بانکی همزمان با افزایش تقاضای اعتبار به دلیل افزایش انتظارات تورمی و نااطمینانیها، متوسط نرخهای سود در بازارهای مختلف افزایش یافت. بهطوریکه در برخی بازارها مانند لندتکها نرخهای سود به مقادیر بالاتر از 60 درصد نیز رسیده است. برخی سیاستهای بانک مرکزی مانند ایجاد چرخه تثبیت - جهش نرخ ارز و مداخلات دستوری قیمتی در بازار رسمی ارز، بر افزایش نرخهای سود دامن زده است.
افزایش نرخ سود ناشی از چرخه تثبیت - جهش نرخ ارز: چنانچه در بخش مربوط به بازار ارز به تفصیل ارائه شد، به دلیل ادامه تورمهای بالا و عدم تغییر معنادار در ارزش حقیقی صادرات نفتی، روند نرخ ارز متناسب با تورم داخلی و خارجی در حال رشد است. در شرایط فعلی، ضروری است که جهت اجتناب از تشدید نوسانات (حول روند) نرخ ارز، رشد نرخ ارز در تناسب با تورم و بهصورت تدریجی مدیریت شود. سیاست ارزی بانک مرکزی در راستای یکنواخت کردن رشد نرخ نبوده و حتی در مواقعی تشدید کننده آن بوده است. الگوی تثبیت- جهش موجب شده تا امکان بازدهیهای بالا از محل آربیتراژ بین بازار پول و ارز و طلا ایجاد شود. این جذابیت، موجب افزایش مضاعف تقاضای اعتبار و در نتیجه نرخ سود شده است. علاوه بر این کانال، افزایش نااطمینانی ناشی از تشدید نوسانات ارزی نیز موجب افزایش نرخ سود میشود. ازاینرو، ضروری است که بانک مرکزی هارمونی و هماهنگی بین سه نرخ تورم، متوسط نرخ سود و رشد نرخ ارز (در بازار رسمی و غیررسمی) ایجاد و از چرخههای تثبیت - جهش جلوگیری کند.
افزایش نرخ سود ناشی از مداخلات دستوری قیمتی در بازار رسمی ارز: اعمال نرخهای ترجیحی 28500 تومانی و 70000 تومانی در بازار ارز تجاری موجب ایجاد صف تخصیص ارز 29 میلیارد دلاری (در 5 آبانماه سال 1404) شده است. آنچه در عمل در حال رخ دادن است، این فرایند است که واردکنندگان از محل بازار غیررسمی ارز ابتدا اقدام به تأمین ارز کرده و سپس در انتظار دریافت ارز به نرخ ترجیحی و نرخ بازار ارز تجاری میمانند. این خرید دوباره ارز، موجب افزایش تقاضای اعتبار ریالی شده است. حتی در برخی موارد واردکنندگان اظهار میدارند با لحاظ هزینه بهرهای، ارز بازار ارز تجاری 70 هزار تومانی در عمل نزدیک به نرخ غیررسمی ارز تمام میشود. ایجاد بازار اعتبار دلاری در بازار غیررسمی با نرخهای سود 15 درصد و بالاتر از محل رسوب ارزهای تراستیها و عدم بازگشت ارز صادراتی، از دیگر آثار مخرب سیاست ارزی بانک مرکزی بر افزایش مضاعف نرخ سود است. تنها واردکنندگان منتفع از ارزهای با نرخ ترجیحی امکان پرداخت این نرخهای سود هستند.
یکی از نرخهای سود کلیدی در اقتصاد، نرخ سود بینبانکی و نرخهای سود مرتبط با آن است که نقش مهمی در سیاستگذاری پولی ایفا میکنند. تا دیماه سال ۱۴۰۱، کف و سقف کریدور نرخ سود بینبانکی بهترتیب ۱۴ و ۲۲ درصد تعیین شده بود، که پس از این تاریخ به ۱۷ و ۲۴ درصد افزایش یافت. شکل 46، روند ماهیانه نرخ سود بینبانکی و نرخهای سود مرتبط با آن را نشان میدهد. براساس دادههای این شکل، نرخ سود بینبانکی در بازه زمانی مورد بررسی روندی صعودی داشته و در زمستان ۱۴۰۳ با شتاب قابلتوجهی افزایش یافته، بهگونهای که به کمترین فاصله از سقف کریدور (۲۴ درصد) رسیده است. در همین بازه زمانی، مانده اجرای عملیات سیاست پولی نیز روندی افزایشی را طی کرده است. شایان ذکر است که نرخهای سود بینبانکی در بازار بینبانکی به شکل OTC در سطوح بهمراتب بالاتری قرار دارد. در نبود مکانیسم بازاری، میتوان گفت که عملیات بازار باز تبدیل به پلتفرم توزیع ذخایر بانک مرکزی شده است.
شکل 46. نمودار روند ماهیانه نرخهای سود بینبانکی [2[
یادداشت: شایان ذکر است که نرخ سقف کریدور برای آن دسته از بانکهایی که اوراق لازم را برای وثیقهگذاری ندارند، همان نرخ اضافه برداشت ۳۴ درصد است.
شکل 47 وشکل 48، روند ماهیانه نرخهای اسمی و حقیقی سود در اقتصاد را نشان میدهد. بهطور متوسط میتوان گفت که در ماههای منتهی به شهریورماه سال ۱۴۰۴، نرخهای اسمی سود روند افزایشی بهخود گرفتهاند که میتوان آن را به افزایش انتظارات تورمی و سطح نااطمینانی نسبت داد (روند نرخ سود تسهیلات امتیازی قرضالحسنه تا حدودی به دلیل محدودیت دریافت تسهیلات توسط بانکهای قرضالحسنه ایجاد شده است).
شکل 47. نمودار نرخهای سود اسمی در اقتصاد[2[ و [8[
یادداشت: نرخ سود اسناد خزانه اسلامی، صکوک بانکی، صکوک دولتی، تسهیلات قرضالحسنه و تسهیلات مسکن نیز بهصورت مؤثر اسمی محاسبه شده است. نرخ سود تسهیلات مسکن با در نظر گرفتن قیمت خرید اوراق گواهی حق تقدم تسهیلات مسکن در بازار بهصورت مؤثر سالیانه محاسبه شده است. نرخ سود تسهیلات مسکن نیز برای قبل از بهمنماه سال 1401 مقدار 18 درصد لحاظ شده و برای بازه اسفندماه سال 1401 تا تیرماه سال 1402 مقدار ۲۳ درصد در نظر گرفته شده است. در نهایت با توجه به مصوبه شورای پول و اعتبار در تیرماه سال 1402 مبنیبر کاهش نرخ سود تسهیلات مسکن به 18 درصد، برای مردادماه به بعد عدد 18 درصد در محاسبات ملاک قرار گرفته است.
شکل 48. نمودار نرخهای سود حقیقی تحققیافته در اقتصاد [2[ و [8[
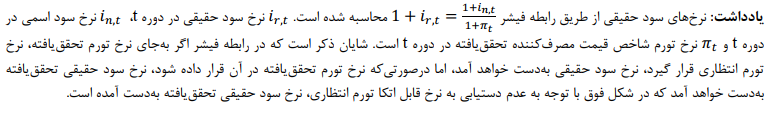
شکل 49، منحنی عایدی اسناد خزانه اسلامی را طی ماهای فصل زمستان سال 1403 و بهار سال 1404 نشان میدهد. در دوره تشدید نااطمینانیها و نوسانات ارزی در انتهای سال 1403 و ابتدای سال 1404، سطح منحنیها بالاتر قرار دارد. سطح بازدهیها در تمام سررسیدها در کانال حدود ۳۵–۳۲ درصد قرار دارد و هرچه به سررسیدهای بلندتر میرویم پراکندگی کمتر میشود. یعنی بازار، نرخهای بلندمدت را نسبتاً «مهار شده» و نزدیک به یک ناحیه تعادلی میبیند و ریسک عدمقطعیت بیشتر در بخش کوتاهمدت قیمتگذاری میشود. افقی بودن منحنی عایدی، یعنی تفاوت معناداری بین بازده سررسیدهای مختلف وجود ندارد و بهنوعی اطمینان از ثبات نرخ بازدهی وجود دارد. در حالت متعارف، از افقی بودن منحنیها این نتیجه را میتوان گرفت که در حال حاضر سیاست انقباضی پولی حاکم بوده و در آینده انتظار بر سیاست انبساطی است. با توجه به عمق کم بازار اسناد خزانه اسلامی (اخزا) و مداخلات غیربازاری در این بازار، نمیتوان بر این تحلیل متعارف اتکا کرد. بهطور خاص، افزایش انتظارات تورمی و نااطمینانی که در رشد بخش سیال نقدینگی نیز بازتاب دارد، متعارض با منحنی عایدی افقی است.
شکل 49. نمودار منحنی عایدی براساس سررسیدهای مختلف اسناد خزانه اسلامی در بازار در ماههای مختلف سالهای 1403 و 1404 [8[
یادداشت: هر نمودار منحنی عایدی براساس نرخهای سود اسناد خزانه اسلامی در مقاطع زمانی ماههای مختلف سالهای 1403و 1404 ارائه شده است. در محور افقی منحنی، زمان تا سررسید (بر حسب ماه) و در محور عمودی عایدی معادل سالیانه تا سررسید درج شده است.
آخرین روش مورد استفاده برای تحلیل وضعیت سیاست پولی، بررسی شکاف نرخ سود حقیقی است که در ادبیات تئوریک اقتصادی بدان توجه میشود. در شکلهای بخش قبل، تحلیل روند نمودارهای نرخ سود حقیقی ارائه شد، اما اگر بخواهیم بهصورت دقیقتر روند نرخ سود حقیقی را مورد تحلیل قرار داده و وضعیت انبساطی یا انقباضی بودن را مشخص کنیم، لازم است نرخ سود حقیقی خنثی یا طبیعی را محاسبه کرده و نرخ سود حقیقی را با آن مقایسه نماییم.
اگر نرخ سود حقیقی از نرخ سود حقیقی خنثی بیشتر باشد، نشاندهنده سیاست انقباضی است. بهطور مشابه بیشتر بودن نرخ سود خنثی از نرخ سود حقیقی، نشاندهنده سیاست انبساطی است و برابری این دو نرخ خنثی بودن سیاست را نشان میدهد. شکلهای محاسبه شکاف نرخ سود حقیقی و شکاف نرخ سود حقیقی تحقق یافته در شکل 50 نشان داده شده است. نرخ سود اسمی در این دو شکل، براساس نرخ سود اخزا و همچنین نرخ سود امتیاز تسهیلات قرضالحسنه محاسبه شده است. مشخص است که هر دو شکل، نشانگر کاهش درجه انبساطی بودن سیاست پولی پس از سال ۱۴۰۱ و همزمان با اجرای سیاست کنترل مقداری ترازنامه است. همچنین میتوان اظهار داشت که در اواخر سال ۱۴۰۳ و سال ۱۴۰۴ وضعیت سیاست پولی در شرایط نسبی خنثی قرار دارد.
شکل 50. نمودار روند شکاف نرخ سود حقیقی تعدیل یافته [8[
یادداشت: نرخهای سود اسمی براساس نرخ سود اخزا و امتیاز تسهیلات قرضالحسنه محاسبه شده است. بهمنظور محاسبه نرخ سود حقیقی از نرخهای تورم انتظاری نظرسنجی مرکز پژوهشها استفاده شده است. همچنین نرخ تورم انتظاری با توجه به بالاتر بودن سطح تورم تحقق یافته از تورم ادراک شده، تعدیل یافته است. نرخ سود حقیقی خنثی نیز بهطور تقریبی از طریق نرخ رشد اقتصادی بلندمدت، نرخ تنزیل ذهنی و نرخ رشد جمعیت محاسبه شده است.
یکی دیگر از بخشهای مورد بررسی در بخش متغیرهای مربوط به سیاست پولی، بررسی وضعیت مالی دولت است. با توجه به نقش پررنگ دولت در اثرگذاری بر سیاستهای پولی کشور، در این قسمت به اختصار روند دادههای مرتبط با وضعیت مالی دولت ارائه شده است. شکل 51 وشکل 52، روند فصلی منابع و مصارف بودجه به تفکیک اقلام و همچنین روند فصلی اقلام واگذاری و تملک داراییهای مالی را به قیمتهای ثابت شهریورماه سال1404 نشان میدهد. دادههای به قیمت ثابت، نشان میدهد شکاف ساختاری بین درآمدهای جاری و اعتبارات هزینهای همچنان پابرجاست و عمدتاً با واگذاری داراییهای مالی پر میشود. این ترکیب، بودجه را به چرخهای از استقراض- بازپرداخت با نوسانات فصلی شدید- خصوصاً در زمستان- و کاهش کیفیت مخارج عمرانی سوق داده است. پایدارسازی مالی، نیازمند تقویت پایههای درآمدی غیرنفتی، مهار رشد هزینههای جاری، تقویمگذاری یکنواخت انتشار اوراق و پرهیز از فشردهسازی عمرانی در پایان سال است.در غیر این صورت، فشار تأمین مالی و ریسکهای نرخ بهره و تمدید بدهیهای سررسید شده در سالهای بعدی تشدید خواهد شد.
شکل 51. نمودار روند فصلی منابع و مصارف بودجه به تفکیک اقلام به قیمتهای ثابت شهریورماه سال 1404 [2[
شکل 52. نمودار روند فصلی اقلام واگذاری و تملک داراییهای مالی به قیمتهای ثابت شهریورماه سال 1404 [2[
فصل حاضر به بررسی تصمیمات حوزه سیاست پولی اتخاذ شده توسط هیئت عالی بانک مرکزی جمهوری اسلامی ایران میپردازد. جلسات هیئتعالی، مطابق قانون به سه نوع قابل تقسیمبندی است:
1. جلسات عادی حداقل دو بار در ماه (بند «ت» ماده (9))،
2. جلسات فوقالعاده (بند «ت» ماده (9))،
3. نشست ویژه سیاستگذاری پولی و ارزی (ماده (10)).
جدول 4 تصمیمات اتخاذ شده هیئت عالی بانک مرکزی در سال 1403 و 6 ماهه ابتدایی سال ۱۴۰۴ را ارائه میدهد که نقش مهمی در شکلدهی سیاستهای پولی و اعتباری کشور دارد. در سال ۱۴۰۳، هیئت عالی بانک مرکزی مجموعهای از تصمیمات سیاستی با محور «تنظیمگری، ساماندهی و تقویت تأمین مالی هدفمند» اتخاذ کرد:
1. تعیین معیارهای بانکهای عامل برای اعطای تسهیلات قرضالحسنه بودجه ۱۴۰۳؛ 2. تصویب چارچوب سیاستگذاری در حوزه رمزپولها؛ 3. افزایش سقفهای قرضالحسنه اشتغال (صندوق نوآوری ۹ میلیارد ریال برای شرکتها و تا ۳۰ میلیارد ریال برای طرحها با امکان ارتقا تا ۵۰ میلیارد ریال بهازای نخبگان؛ بازپرداخت حداکثر ۴۸ ماه)؛ 4. تصویب دستورالعمل حدود تراکنشهای بانکی با تداوم موقت سقفهای ۴ و ۱۰ میلیارد ریالی برای اشخاص حقیقی و حقوقی تا حداکثر دو سال؛ 5. تأیید اساسنامه «شرکت مدیریت داراییهای شبکه بانکی» برای ساماندهی داراییهای مسئلهدار؛ 6. تصویب پیشنویس دستورالعمل تأسیس و نظارت بر صندوقهای قرضالحسنه؛ 7. تقویت بخش مسکن از طریق افزایش سقف تسهیلات نهضت ملی مسکن به ۶.۵ میلیارد ریال (برای پروژههای حمایتی وزارت راه و شهرسازی) و 8. ارتقای سقفهای خرید، ساخت، جعاله و ودیعه از محل اوراق گواهی حق تقدم- همراه با امکان پرداخت دو فقره تسهیلات بر یک پلاک- که در مجموع دلالت بر تمرکز بر هدایت اعتبارات به تولید و مسکن، ارتقای شفافیت پرداختها و مدیریت ریسکهای بانکی دارد.
جدول 4. تصمیمات اتخاذ شده جلسات هیئت عالی در سالهای 1403 و 1404 [2]
|
ردیف |
تاریخ |
عنوان تصمیم |
توضیحات |
|
1 |
1403/03/29 |
نحوه اجرای بند «ث» تبصره «۱۳» قانون بودجه سال 1403 بهمنظور پرداخت تسهیلات قرضالحسنه |
ﻫیئت عالی مقرر کرد: بانکﻫای عامل پرداخت تسهیلات قرضالحسنه مندرج در قانون بودجه سال١٤٠٣ کل کشور، براساس معیارﻫایی که در کمیسیون عملیات پولی و اعتباری، بررسی، تصویب و به تأیید رئیس کل بانک مرکزی میرسد، تعیین شوند. |
|
2 |
1403/09/13 |
چارچوب سیاستگذاری و تنظیمگری بانک مرکزی در حوزه رمز پولها |
هیئت عالی چارچوب سیاستگذاری و تنظیمگری بانک مرکزی در حوزه رمز پولها را تصویب کرد. |
|
3 |
1403/09/13 |
تعیین سقف فردی تسهیلات قرضالحسنه اشتغالزایی پرداختی به اشخاص حقیقی، شرکتهای حقوقی و کارفرمایی سال 1403 صندوق نوآوری و شکوفایی نهاد ریاستجمهوری |
1. سقف فردی تسهیلات قرضالحسنه اشتغال شرکتهای دانشبنیان، فناور و خلاق به مبلغ 9 میلیارد ریال (معادل سقف تسهیلات قرضالحسنه شرکتهای حقوقی اعطایی از سوی بانکهای قرضالحسنه) تعیین شود. 2. سقف تسهیلات قرضالحسنه اشتغال طرحهای ایجادی، توسعهای و تولیدی شرکتهای دانشبنیان معادل 30 میلیارد ریال (بهازای هر نخبه عضور بنیاد ملی نخبگان 20 درصد تا سقف 50 میلیارد ریال افزایش مییابد) تعیین شد. 3. دوره بازپرداخت تسهیلات فوقالذکر، حداکثر 48 ماه است. |
|
4 |
1403/09/27 |
پیشنویس دستورالعمل تعیین حدود تراکنشهای بانکی اشخاص |
هیئت عالی بانک مرکزی به استناد تبصره بند «ب» ماده (19) قانون بانک مرکزی جمهوری اسلامی ایران دستورالعمل تعیین حدود تراکنشهای بانکی اشخاص را تصویب نمود. همچنین مقرر گردید «تا آماده شدن زیرساختهای فنی و اجرایی دستورالعمل که بیش از 2 سال نخواهد بود، تراکنشها با همین وضعیت 4 میلیارد ریالی برای اشخاص حقیقی و 10 میلیارد ریالی برای اشخاص حقوقی ادامه یابد». |
|
5 |
1403/11/02 |
تصویب «اساسنامه و آییننامه تأسیس، فعالیت و انحلال شرکت مدیریت داراییهای شبکه بانکی» |
هیئت عالی بانک مرکزی جمهوری اسلامی ایران با استناد به بندهای «ب و پ» ماده (8) قانون برنامه هفتم پیشرفت جمهوری اسلامی ایران و بند «5» ماده (1) قانون اجرای سیاستهای کلی اصل چهل و چهارم قانون اساسی « اساسنامه و آییننامه تأسیس، فعالیت و انحلال شرکت مدیریت داراییهای شبکه بانکی» را تأیید و مقرر نمود مراتب برای تصویب به هیئت وزیران ارسال شود. |
|
6 |
1403/11/23 |
تصویب پیشنویس «دستورالعمل اجرایی تأسیس، فعالیت، نظارت و انحلال صندوقهای قرضالحسنه» |
تصویب پیشنویس«دستورالعمل اجرایی تأسیس، فعالیت، نظارت و انحلال صندوقهای قرضالحسنه» |
|
7 |
1403/11/23 |
افزایش سقف تسهیلات طرحهای حمایتی نهضت ملی مسکن |
مساعدت با متقاضیان طرحهای حمایتی مسکن با توجه به افزایش هزینههای ساخت مسکن و با در نظر گرفتن توان متقاضیان در بازپرداخت اقساط تسهیلات سقف فردی تسهیلات نهضت ملی مسکن به مبلغ 6.5 میلیارد ریال صرفاً جهت ساخت پروژههای حمایتی مسکن که زمین آن از سوی وزارت راه و شهرسازی تأمین و به متقاضیان عرضه میشود، افزایش یابد». |
|
8 |
1403/12/21 |
افزایش سقف تسهیلات ساخت، خرید، جعاله و ودیعه مسکن و همچنین پرداخت دو فقره تسهیلات بر روی یک پلاک از محل اوراق گواهی حقتقدم استفاده از تسهیلات مسکن. |
هیئت عالی مقرر نمود سقف تسهیلات خرید، ساخت، جعاله و ودیعه مسکن از محل اوراق گواهی حق تقدم استفاده از تسهیلات مسکن برای کلیه بانکهایی که مجوز مربوط به افتتاح حساب مزبور را از بانک مرکزی اخذ نمودهاند، افزایش یابد. |
|
9 |
1404/01/26 |
تصویب دستورالعمل اجرایی اطلاعرسانی بانک مرکزی (موضوع بند «الف» ماده (۵۴) قانون بانک مرکزی) |
بررسی پیشنویس دستورالعمل اطلاعرسانی و تصویب آن با اصلاحات، همراه با مقرر شدن ارائه سیاستهای ارتباطی برای مدیریت انتظارات. |
|
10 |
1404/01/26 |
افزایش سقف فردی تسهیلات مسکن روستایی |
بررسی گزارش افزایش سقف تسهیلات مسکن روستایی و تصویب افزایش از 350 میلیون تومان به 400 میلیون تومان برای 220,000 واحد مسکونی در روستاها و شهرهای زیر 25 هزار نفر جمعیت. |
|
11 |
1404/01/26 |
تسهیلات قرضالحسنه مسکن محرومین
|
بررسی تسهیلات کمکودیعه مسکن و تصویب تخصیص 200 هزار میلیارد ریال از بودجه 1404 برای حمایت از مستأجرین کمدرآمد تحت پوشش نهادهای حمایتی، با سقف فردی 4000 میلیون ریال برای ساخت، خرید یا ودیعه مسکن. |
|
12 |
1404/01/26 |
افزایش سقف کلی تسهیلات کمک ودیعه مسکن |
بررسی ساماندهی بازار اجاره و تصویب افزایش سقف کلی تسهیلات کمکودیعه مسکن به 2,000 هزار میلیارد ریال، با سقف فردی متفاوت برای مناطق (تهران 2750 میلیون ریال، مراکز استانها 2100، سایر شهرها 1400، روستاها 550). |
|
13 |
1404/02/13 |
بررسی رویههای حسابداری معاملات ارزی |
بررسی گزارش رویههای حسابداری و تسعیر اقلام پولی ارزی و تشکیل کارگروه برای ارائه نظر نهایی به هیئت عالی. |
|
14 |
1404/02/16 |
بررسی عملکرد بانک مرکزی و شبکه بانکی |
بررسی گزارش عملکرد سهماهه پایانی سال 1403 و به تعویق افتادن تصمیمگیری نهایی به جلسه آتی به دلیل کمبود وقت. همچنین مقرر شد گزارش ارائه شده با اعمال اصلاحات برای رئیس و نمایندگان مجلس شورای اسلامی ارسال گردد. |
|
15 |
1404/05/08 |
تصویب گزارش عملکرد بانک مرکزی و شبکه بانکی |
بررسی و تصویب گزارش عملکرد بانک مرکزی و شبکه بانکی کشور در نشست ویژه سیاستگذاری پولی و ارزی. |
|
16 |
1404/05/08 |
تصویب دستورالعمل تأسیس و نظارت بر مؤسسات اعتباری تجاری |
بررسی و تصویب دستورالعمل تأسیس، فعالیت، اداره و نظارت بر مؤسسات اعتباری تجاری، همراه با ارسال حداقل سرمایه مورد نیاز به هیئت وزیران برای تصویب. |
|
17 |
1404/05/28 |
افزایش سقف فردی تسهیلات قرضالحسنه رفع احتیاجات ضروری در سفرهای استانی ریاستجمهوری |
سقف فردی تسهیلات قرضالحسنه رفع احتیاجات ضروری در سفرهای استانی ریاستجمهوری، در تهران از 300 میلیون تومان به 350 میلیون تومان و در سایر استانها از از 200 به 250 میلیون تومان افزایش یافت و هر خانواده خانواده صرفاً یکبار، از محل مانده مصرف نشده سهمیههای ابلاغی به بانکهای عامل مربوطه در سنوات گذشته 4 هزار میلیارد تومان افزایش یافت. |
|
18 |
1404/05/28 |
افزایش سقف فردی تسهیلات قرضالحسنه خرید خودرو از شرکتهای داخلی برای مشمولین مربوط به خانواده شهدا، جانبازان و ایثارگران |
سقف فردی تسهیلات قرضالحسنه خرید خودرو از شرکتهای داخلی برای مشمولین مربوط به خانواده شهدا، جانبازان و ایثارگران، براساس موضوع بند «ب» تبصره «6» قانون بودجه سال 1404 کل کشور، به مبلغ 3200 میلیون تومان تعیین شد. |
|
19 |
1404/05/28 |
بررسی و اعلامنظر در خصوص مصادیق عملیات و خدمات بانکی معاف از پزداخت مالیات بر ارزشافزوده |
هیئت عالی مصادیق عملیات و خدمات بانکی که مطابق قانون مالیات بر ارزشافزوده مصوب مجلس شورای اسلامی در سال 1400، معاف از پرداخت مالیات بر ارزشافزوده میباشند تصویب نمود. |
|
20 |
1404/06/18 |
تصویب دستورالعمل حسابجاری ریالی و ضوابط اجرایی ماده (۶) قانون صدور چک |
بررسی و تصویب دستورالعمل حسابجاری ریالی و ضوابط اجرایی ماده (۶) قانون صدور چک با اعمال اصلاحات. |
|
21 |
1404/07/01 |
تصویب دستورالعمل تأسیس و نظارت بر مؤسسات اعتباری توسعهای |
بررسی و تصویب دستورالعمل تأسیس، فعالیت، اداره و نظارت بر مؤسسات اعتباری توسعهای توسط کارگروه منتخب و ارائه نتیجه به هیئت عالی. |
|
22 |
1404/07/05 |
تصمیمگیری در خصوص اجرای تبصره «۱» ماده (۴) قانون بانک مرکزی |
تعیین سقف خرید و نگهداری رمز پولهای پایه ثابت (استیبلکوین) مانند تتر برای کاربران، الزام کارگزاران به ارائه اطلاعات به بانک مرکزی و اعطای اختیار به بانک برای اعمال محدودیتها و تعدیل مصوبه طی یک ماه. |
|
23 |
1404/07/05 |
تصویب ضوابط تأسیس، فعالیت، انحلال و نظارت بر کارگزاران رمز پول |
بررسی و تصویب ضوابط با اصلاحات، همراه با ارجاع اصلاحات به کمیتهای برای بررسی نهایی و تأیید بهعنوان مصوبه هیئت عالی. |
طبق بند «الف» ماده (10) «قانون بانک مرکزی جمهوری اسلامی ایران»، رئیس کل بانک مرکزی: «موظف است اولین جلسه هیئت عالی در هر فصل را با عنوان «نشست ویژه سیاستگذاری پولی و ارزی»، به بررسی اثربخشی سیاستهای پولی، ارزی و اعتباری اجرا شده بانک مرکزی اختصاص دهد. کلیه تصمیمات معطوف به سیاستگذاری پولی، ارزی و اعتباری که به تشخیص رئیس کل بر فضای کسبوکار کشور تأثیر جدی خواهد داشت، صرفاً باید در این نشستها اتخاذ شود».
جدول 11. تصمیمات اتخاذ شده در نشستهای فصلی هیئت عالی تصمیمات و پیشنهادهای مرتبط با این نشستها در سال 1403 و بهار 1404 را نشان میدهد (نشست تابستان سال ۱۴۰۴ فاقد تصمیمات و پیشنهادهای علنی بوده است). تداوم کنترل مقداری ترازنامه و تثبیت دالان بینبانکی همراه با اختیار افزایش سپرده قانونی برای بانکهای متخلف؛ مدیریت نرخهای بازده اوراق بدهی از مسیر نظارتی و هماهنگی بین نهادی؛ تعیین اهداف کمّی در بهار ۱۴۰۴ (رشد نقدینگی ۲۵ درصد و تورم نقطهای ۳۵–۳۰ درصد مشروط به ثبات سیاسی)، بازنگری ضوابط کنترل مقداری با تمرکز بر اقلام غیرمشمول، زمانبندی بهینه انتشار اوراق دولت برای کاهش فشار ترازنامه بانکها، امکان تنظیم دالان ۱۹ تا ۲۶ درصد با تأیید شورای پولی و ارزی و توسعه ابزارها و بسترهای ارزی (سوآپ، آتی، صکوک ارزی). در سطح برنامههای سال ۱۴۰۴ نیز جهتگیریها بر تأمین مالی تولید (حساب ویژه جهش تولید و ۲۵۰ همت تسهیلات پیشران)، انضباط بانکی (کاهش اضافهبرداشت، ضرایب LBU، فعالسازی ماده (۴۷))، اصلاحات پولی و شفافیت (اعلام نرخهای سود، اطلاعرسانی فرصتهای سرمایهگذاری و گواهیهای سپرده خاص) و اجرای قوانین پشتیبان تولید متمرکز است.
جدول 5. تصمیمات اتخاذ شده در نشستهای فصلی هیئت عالی [2]
|
زمان |
پیشنهادهای سیاست پولی |
|
تابستان 1403 |
1. تداوم سیاست کنترل مقداری ترازنامه شبکه بانکی: وضعیت نرخهای تورم ماهیانه و پیشبینیهای تورم حاکی از آن است که مجموعه سیاستها و برنامه پولی بانک مرکـزی (مشتمل بر سیاست پولی، ضوابط کنترل مقداری ترازنامه و سیاستهای ارزی) بهمنظور دستیابی به هدف رشد نقدینگی 23 درصد و هدفگذاری تورم نقطهبهنقطه در دامنه 20 درصد، باید کماکان تداوم داشته باشد. 2. پیشنهاد اعمال افزایش سقف سپرده قانونی بر بانکهای متخطی: با توجه به تخطی بانکهای ناتراز از حدود کنترل ترازنامه، پیشنهاد میشود هیئت عالی این اختیار را به رئیس کـل بانـک مرکزی بدهد تا براساس ارزیابی عملکرد بانکها در رعایت ضوابط و مقررات ابلاغی و همچنین مصوبات هیئت عالی، سـقف نسبت سپرده قانونی را برای بانکهای متخلف تا سطح 20 درصد افزایش دهد. 3. عدم تغییر سقف و کف دالان بینبانکی: پیشنهاد میشود نرخهای سیاستی، کف و سقف دالان بین بانکی در فصل پیش رو بدون تغییر باقی بمانند. 4. مدیریت نرخهای بازده اوراق بدهی از طریق ابزارهای نظارتی: مدیریت نرخهای بازده اوراق بدهی از طریق ابزارهای نظارتی و الزام دستگاههای متولی براساس پیشـنهادهای یازدهبنـدی صورتجلسه مشترک هماهنگی پیرامون مدیریت و نظارت بر نحوه انتشار اوراق دولتـی (موضـوع نامـه شـماره .13468م مـورخ 1403/3/26 حوزه معاون اول وقت رئیسجمهور) عملیاتی شود. مدیریت نرخهای بازده اوراق بدهی از طریق ابزارهای نظارتی. |
|
پاییز 1403 |
1. تداوم سیاست کنترل مقداری ترازنامه شبکه بانکی: وضعیت نرخهای تورم ماهیانه و پیشبینیهای تورم حاکی از آن است که مجموعه سیاستها و برنامه پولی بانک مرکـزی (مشتمل بر سیاست پولی، ضوابط کنترل مقداری ترازنامه و سیاستهای ارزی) بهمنظور دستیابی به هدف رشد نقدینگی 23 درصد و هدفگذاری تورم نقطهبهنقطه در دامنه 20 درصد، باید کماکان تداوم داشته باشد. 2. پیشنهاد اعمال افزایش سقف سپرده قانونی بر بانکهای متخطی: با توجه به تخطی بانکهای ناتراز از حدود کنترل ترازنامه، پیشنهاد میشود هیئت عالی این اختیار را به رئیس کـل بانـک مرکزی بدهد تا براساس ارزیابی عملکرد بانکها در رعایت ضوابط و مقررات ابلاغی و همچنین مصوبات هیئت عالی، سـقف نسبت سپرده قانونی را برای بانکهای متخلف تا سطح 20 درصد افزایش دهد. 3. مدیریت نرخهای بازده اوراق بدهی از طریق ابزارهای نظارتی: مدیریت نرخهای بازده اوراق بدهی از طریق ابزارهای نظارتی و الزام دستگاههای متولی براساس پیشـنهادهای یازدهبنـدی صورتجلسه مشترک هماهنگی پیرامون مدیریت و نظارت بر نحوه انتشار اوراق دولتـی (موضـوع نامـه شـماره .13468م مـورخ 1403/3/26 حوزه معاون اول وقت رئیسجمهور) عملیاتی شود. مدیریت نرخهای بازده اوراق بدهی از طریق ابزارهای نظارتی. |
|
زمستان 1403 |
1. ایجاد بدهی جدید بخش دولتی در چارچوب قانون برنامه هفتم پیشرفت: ایجاد هرگونه بدهی جدید توسط بخش دولتی باید در چارچوب جزء «۶» بند «ب» ماده (۱۰) قانون برنامه پنجساله هفتم پیشرفت انجام شود. این امر از طریق استفاده بخش دولتی از منابع شبکه بانکی در قالب تحویل اوراق مالی اسلامی قابل معامله در بازار سرمایه صورت میگیرد. 2. تعمیق بازار بدهی دولت: با هدف افزایش نقدشوندگی و مدیریت نرخ اوراق بازار بدهی، توسعه بازار بدهی دولت از طریق ایجاد بازارگردان، معاملهگر اولیه و بازارساز دنبال خواهد شد. 3. تنظیم دالان نرخ سود بازار بینبانکی: بانک مرکزی مجاز است در صورت لزوم و در راستای اجرای برنامه پولی خود، دالان نرخ سود بازار بینبانکی را در محدوده ۱۹ تا ۲۶ درصد تنظیم نماید. 4. توسعه بازار ساختارمند نقدی ارز: از ابتدای بهمن ۱۴۰۳، بازار ساختارمند نقدی ارز با تجمیع معاملات ارزی سامانه نیما و واگذاری پروانه صادراتی در سامانه ارز تجاری مرکز مبادله ارز و طلای ایران توسعه و تعمیق خواهد یافت. 5. مدیریت نرخ ارز سامانه ارز تجاری: نرخ ارز سامانه ارز تجاری در چارچوب بند «الف» ماده (۴۴) قانون بانک مرکزی و سایر مقررات و ضوابط مرتبط مدیریت خواهد شد. 6. کنترل و مدیریت مصارف ارزی: سیاست کنترل و مدیریت مصارف ارزی در سقف منابع ارزی کشور با هماهنگی سایر دستگاههای مرتبط با منابع و مصارف ارزی و در چارچوب کمیتهها و کارگروههای شکل گرفته براساس قوانین و مقررات ادامه خواهد یافت. 7. تأمین مالی ارزی طرحهای ارزآور و زیرساختی: تأمین مالی ارزی طرحهای ارزآور و زیرساختی پیشران کشور از طریق استفاده از منابع مالی خارجی، انتشار اوراق صکوک ارزی و منابع ارزی بانک ادامه مییابد. 8. مدیریت نوسانات نرخ ارز غیررسمی: نوسانات بالای نرخ ارز غیررسمی با مداخله هدفمند در بازار و رعایت ملاحظات مرتبط با ذخایر ارزی مدیریت خواهد شد. |
|
بهار 1404 |
1. رشد نقدینگی هدف 25 درصد: رشد نقدینگی هدفگذاری شده برای سال 1404، 25 درصد تعیین میگردد. 2. نرخ تورم هدف 30 تا 35 درصد: تورم نقطهبهنقطه در پایان سال 1405 در کانال 30 تا 35 درصد قرار گیرد (مشروط بر ثبات شرایط سیاسی). 3. بازنگری در ضوابط سیاست کنترل مقداری: با توجه به نقش داراییهای غیرمشمول در انحراف رشد نقدینگی از برنامه پولی، بازنگری لازم در خصوص ضوابط ناظر بر کنترل مقداری به عمل آید. 4. لزوم مدیریت اوراق مالی اسلامی: با توجه به آثار انتشار اوراق مالی اسلامی دولت بر ترازنامه بانکها (بهویژه در ماههای پایانی سال) دولت برنامهریزی لازم را برای انتشار اوراق از اردیبهشتماه سال جاری به عمل آورد. مدیریت انتشار اوراق بهگونهای باشد که ضمن ایجاد بازارگردان و تعمیق معاملات بازار ثانویه اوراق نقدی (کوپندار) و معاملات 24 ساعته (هفت روز هفته) نرخ اوراق مزبور نیز متناسب با نرخ بازار ثانویه باشد تا فشار بر بانکها در روزهای پایانی سال به حداقل ممکن برسد. 5. تغییر کف و سقف دالان بینبانکی: بانک مرکزی مجاز است در صورت لزوم و در واکنش به تحولات کلان اقتصادی و سیاسی و همراستا با برنامه پولی خود، دالان نرخ سود بینبانکی را با تأیید شورای پولی و ارزی، در محدوده 19 ال 26 درصد تنظیم نماید. 6. توسعه ابزارهای نوین ارزی: ایجاد و توسعه ابزارهای نوین ارزی (سوآپ ارزی، معاملات آتی و سلف ارزی، اختبار معامله و ...) در بستر مرکز مبادله ارز و طلا. 7. گسترش بستر تأمین مالی ارزی: گسترش بستر تأمین مالی ارزی با تنوع بخشی به اوراق صکوک ارزی. |
|
برنامههای سیاست پولی و اعتباری برای سال 1404 |
1. حساب ویژه جهش تولید، 2. اعلام نرخهای سود در سال 1404، 3. عملیاتی کردن 250 همت تسهیلات بخشهای پیشران و مولد، 4. اصلاح پولی (حذف صفر از پول ملی)، 5. تدوین برنامه ویژه تحقق شعار سال، 6. توسعه ابزارهای زیرخطی همراه با آسیبشناسی آن، 7. تعیین تکلیف قانون جهش مسکن، 8. کاهش اضافه برداشت در قالب برنامه، 9. اعمال ضرایب متفاوت برای LBU ، 10. فعال کردن ماده (47) قانون بانک مرکزی، 11. برنامهریزی در خصوص حمایت از سرمایهگذاری برای تولید در قالب تأمین مالی ایجادی و توسعهای (در راستای تحقق شعار سال)، 12. ایجاد پایگاه اطلاعرسانی معرفی فرصتهای سرمایهگذاری ارائه شده توسط بانکها با همکاری روابط عمومی، 13. عرضه گواهی سپرده خاص طرحهای ایجادی و توسعهای از طریق پایگاه اطلاعرسانی، 14. اجرای ماده (21) قانون رفع موانع تولید و اجرای برنامه مالی جهش تولید. |
جدول 12، سیر تغییرات اهم تصمیمات اتخاذ شده در طی نشستهای فصلی هیئت عالی را نشان میدهد. اهمیت این جدول در شفافسازی روند تکامل سیاستهای پولی و نمایش تعهد بانک مرکزی به انطباق با تحولات اقتصادی و سیاسی، بهویژه در راستای کاهش فشار بر نظام بانکی و تقویت بازارهای مالی، نهفته است.
جدول 6. سیر تغییرات اهم تصمیمات اتخاذ شده در طی نشستهای فصلی هیئت عالی [2]
|
موضوع |
نشست تابستان 1403 |
نشست پاییز 1403 |
نشست زمستان 1403 |
نشست بهار 1404 |
|
تعیین اهداف رشد نقدینگی و تورم |
تداوم مجموعه سیاستها و برنامههای پولی بانک مرکزی (شامل: سیاست پولی، ضوابط کنترل مقداری ترازنامه و سیاستهای ارزی) بهمنظور دستیابی به هدف رشد نقدینگی 23 درصد و هدفگذاری تورم نقطهبهنقطه در دامنه 20 درصد. |
تداوم مجموعه سیاستها و برنامههای پولی بانک مرکزی (مشتمل بر سیاست پولی ضوابط کنترل مقداری ترازنامه و سیاستهای ارزی) بهمنظور دستیابی به هدف رشد نقدینگی 23 درصد و هدفگذاری تورم نقطهبهنقطه در دامنه 20 درصد. |
تصمیمی در این خصوص اتخاذ نشده است. |
رشد نقدینگی هدفگذاری شده برای سال 1404، 25 درصد تعیین شد. تورم نقطهبهنقطه در پایان سال 1404 در کانال 30 تا 35 درصد قرار گیرد (مشروط بر ثبات شرایط سیاسی). |
|
کنترل ترازنامه شبکه بانکها |
پیشنهاد شد هیئت عالی این اختیار را به رئیس کل بانک مرکزی بدهد تا براساس ارزیابی عملکرد بانکها در رعایت ضوابط و مقررات ابلاغی و همچنین مصوبات هیئت عالی، سقف نسبت سپرده قانونی را برای بانکهای متخلف تا سطح 20 درصد افزایش دهد. |
پیشنهاد شد هیئت عالی این اختیار را به رئیس کل بانک مرکزی بدهد تا براساس ارزیابی عملکرد بانکها در رعایت ضوابط و مقررات ابلاغی و همچنین مصوبات هیئت عالی سقف نسبت سپرده قانونی را برای بانکهای متخلف تا سطح 20 درصد افزایش دهد. |
تصمیمی در این خصوص اتخاذ نشده است. |
با توجه به نقش داراییهای غیرمشمول در انحراف رشد نقدینگی از برنامه پولی، بازنگری لازم در خصوص ضوابط ناظر بر کنترل مقداری به عمل آید. |
|
مدیریت نرخهای بازده اوراق بدهی دولتی |
مدیریت نرخهای بازده اوراق بدهی از طریق ابزارهای نظارتی و الزام دستگاههای متولی براساس پیشنهادهای 11بندی صورتجلسه مشترک هماهنگی پیرامون مدیریت و نظارت بر نحوه انتشار اوراق دولتی، عملیاتی گردد. |
مدیریت نرخهای بازده اوراق بدهی براساس پیشنهادهای 11بندی صورتجلسه مشترک هماهنگی پیرامون مدیریت و نظارت بر نحوه انتشار اوراق دولتی به ویژه با تأکید بر نقش بازارگردان، عملیاتی گردد. |
توسعه بازار بدهی دولت از طریق ایجاد بازارگردان، معاملهگر اولیه و بازارساز بهمنظور افزایش نقدشوندگی و مدیریت نرخ اوراق بدهی.
|
دولت برنامهریزی لازم را برای انتشار اوراق از اردیبهشتماه سال جاری به عمل آورد. مدیریت انتشار اوراق بهگونهای باشد که ضمن ایجاد بازارگردان و تعمیق معاملات بازار ثانویه اوراق نقدی (کوپندار) و معاملات 24 ساعته (هفت روز هفته) نرخ اوراق مزبور نیز متناسب با نرخ بازار ثانویه باشد تا فشار بر بانکها در روزهای پایانی سال به حداقل ممکن برسد. |
|
مدیریت نرخ سود بینبانکی |
پیشنهاد میشود نرخهای سیاستی، کف و سقف دالان بینبانکی در فصل پیش رو بدون تغییر باقی بمانند. |
تصمیمی در این خصوص اتخاذ نشده است. |
بانک مرکزی مجاز است در صورت لزوم و در راستای اجرای برنامه پولی خود، دالان نرخ سود بازار بینبانکی را در محدوده 19 تا 26 درصد تنظیم نماید. |
بانک مرکزی مجاز است در صورت لزوم و در واکنش به تحولات کلان اقتصادی و سیاسی و همراستا با برنامه پولی خود، دالان نرخ سود بینبانکی را با تأیید شورای پولی و ارزی، در محدوده 19 الی 26 درصد تنظیم نماید. |
|
توسعه ابزارهای تأمین مالی. سیاستهای ارزی |
تصمیمی در این خصوص اتخاذ نشده است. |
ابزارهای تأمین مالی تعهدی در راستای حمایت از رشد اقتصادی و تأمین مالی تولید با همکاری ارکان اقتصادی دولت توسعه یابد. |
1. توسعه بازار ساختارمند نقدی ارز از ابتدای بهمن 1403 با تجمیع معاملات ارزی سامانه نیما و واگذاری پروانه صادراتی در سامانه ارز تجاری مرکز مبادله ارز و طلای ایران؛ 2. تأمین مالی ارزی طرحهای ارزآور و زیرساختی پیشران کشور از طریق استفاده از منابع مالی خارجی، انتشار اوراق صکوک ارزی و منابع ارزی بانک ادامه مییابد. |
ایجاد و توسعه ابزارهای نوین ارزی (سوآپ ارزی، معاملات آتی و سلف ارزی، اختیار معامله و ...) در بستر مرکز مبادله ارز و طلا. گسترش بستر تأمین مالی ارزی با تنوع بخشی به اوراق صکوک ارزی. |
در این بخش، ارزیابی سیاستهای اعلامی بانک مرکزی که در بخش قبل بیان شد، ارائه شده است. سپس پیشنهادهای ناظر به آنها در هر مورد بیان شده است.
در این مورد، در دو بخش به بررسی عملکرد سیاست کنترل مقداری در سه سال اخیر و نقد و بررسی دستورالعمل جدید کنترل مقداری مصوب شهریورماه سال 1404 پرداخته شده است.
الف) بررسی عملکرد سیاست در سالهای گذشته
از نظر عملکرد، سیاست کنترل مقداری توانسته نرخ رشد نقدینگی را از 42.8 درصد در مهرماه سال 1400 به ۳۱.۱ درصد (در مقابل هدف 30 درصد) در انتهای سال 1401 برساند. در پایان سال ۱۴۰۲ این رقم به 24.3 درصد (در مقابل هدف 25 درصد) رسید، اما در سال ۱۴۰۳ رشد نقدینگی به 29.1 درصد (در مقابل هدف ۲۳ درصد) افزایش یافت. بنابراین بهطورکلی اعداد و ارقام رشد نقدینگی نشان میدهد که سیاست مزبور در سالهای ۱۴۰۱ و ۱۴۰۲ به اهداف خود دست یافته، اما در سال ۱۴۰۳ از هدف خود فاصله گرفته است. مهمترین سؤالی که در این زمینه وجود دارد آن است که چرا سیاست کنترل مقداری در دو سال اول موفق بود، اما در سال 1403 نتوانست به هدف خود برسد؟
شکل 53، روند ماهیانه میزان تخطی رشد نقدینگی از مقدار هدفگذاری شده به تفکیک سه جزء تشکیلدهنده نقدینگی یعنی مطالبات از بخش غیردولتی، خالص مطالبات از بخش دولتی و خالص ذخایر خارجی به علاوه خالص سایر اقلام را نشان میدهد. به این صورت که بهمنظور محاسبه ارقام هدفگذاری شده، مقادیر سه جزء تشکیلدهنده نقدینگی در پایان سالهای ۱۴۰۰، ۱۴۰۱، ۱۴۰۲ بهعنوان مبنا در نظر گرفته شده و به ترتیب برای سال بعد از آن بهصورت نرخ ماهیانه متناسب با اهداف ۳۰، ۲۵ و ۲۳ درصد سالیانه محاسبه شده است. سپس اختلاف میزان نقدینگی محقق شده با میزان هدف محاسبه و در شکل منعکس شده است. نکته حائز اهمیت در سه سال اخیر آن است که کاهش خالص داراییهای خارجی در دو سال 1401 و 1402 موجب تحقق رشد نقدینگی هدف و خنثی کردن اثر رشد مطالبات بخش دولتی و غیردولتی شده است. طبیعی است که کاهش مداوم خالص داراییهای خارجی ممکن نبوده و نتوانسته اثر رشد مطالبات بخش دولتی و غیردولتی را پوشش دهد. لذا در سال ۱۴۰۳ با مثبت شدن میزان تخلف جزء خالص داراییهای خارجی، سیاست کنترل مقداری با شکست مواجه شده است. نهایتاً رشد تخلف مطالبات بخش دولتی و غیردولتی در سال ۱۴۰۴ را میتوان به کسری بودجه و افزایش نیاز سرمایه درگردش به دلیل افزایش نرخ ارز و تورم نسبت داد.
شکل 53. نمودار روند ماهیانه میزان تخلف اقلام نقدینگی از میزان هدفگذاری شده بهصورت سالیانه [2[
بانک مرکزی در مورد دلیل عدم دستیابی به هدف ۲۳ درصد در پایان سال ۱۴۰۳ اظهار داشته است که فروش بیشتر اوراق توسط دولت و خرید آن توسط شبکه بانکی منجر به عدم دستیابی به هدف شده است. با توجه به آنکه نگهداری اوراق دولتی از شمول حدگذاری دارایی بانکها و مؤسسات اعتباری مستثناست، لذا فروش بیشتر اوراق توسط دولت و خرید آن توسط شبکه بانکی فراتر از حدود کنترل مقداری امکانپذیر است. از طرف دیگر، هر چقدر اوراق فروخته شده دولت، توسط نظام بانکی خریداری شود، با توجه به آنکه وجوه دریافتی مابهازای اوراق توسط دولت خرج میشود، منجر به افزایش نقدینگی خواهد شد. بنابراین با توجه به استثنا شدن اوراق دولتی از حدود کنترل مقداری و خرج وجوه توسط دولت، ممکن است همه بانکها و مؤسسات اعتباری حدود اعلامی بانک مرکزی در مورد سقف رشد ترازنامه را رعایت کنند، اما در پایان سال میزان رشد نقدینگی با اهداف اعلامی فاصله بسیار زیادی داشته باشد.
اما بهرغم استثنا بودن اوراق دولتی از حدود کنترل مقداری و تأثیر آن بر رشد نقدینگی، شکل 53، ادعای بانک مرکزی در مورد نقش اصلی فروش بیشتر اوراق دولتی در تخطی از اهداف کنترل مقداری را رد میکند. همانطور که مشاهده میشود، در مجموع رشد نقدینگی در پایان سال ۱۴۰۳ از محل خالص مطالبات از بخش دولتی، کمتر از میزان هدفگذاری شده رشد داشته است. بنابراین میتوان گفت، بهرغم فروش اوراق دولتی در ماههای پایانی سال ۱۴۰۳، کماکان سهم خالص مطالبات دولتی از رشد نقدینگی کمتر از میزان هدفگذاری بوده و این بخش نمیتواند تخطی از نرخ هدف ۲۳ درصد را توضیح دهد.
مهمترین مشکلی که در مورد سیاست کنترل مقداری وجود داشته و در دستورالعمل جدید شهریورماه سال ۱۴۰۴ نیز میتواند وجود داشته باشد، عدم وجود ضمانت اجرایی و جرائم متناسب با تخلف است. اگر بانک یا مؤسسه از حدود مقرر کنترل مقداری ترازنامه اعلامی توسط بانک مرکزی تخطی کند، بانک مرکزی تنها نرخ ذخیره قانونی را برای آن بانک یا مؤسسه افزایش میدهد. البته در بخشنامه کنترل مقداری مورخ 1401/10/21 نیز بر افزایش میزان بدهی بانکها به بانک مرکزی به میزان تخطی تصریح شده است که بانک مرکزی ظاهراً آن را اجرا نکرده است. این نحوه جریمه بهعنوان ضمانت اجرای حدگذاری تحت شرایط بیان شده مؤثر واقع نخواهد شد. چراکه نرخهای سود تسهیلات در شرایط اقتصادی تورمی کماکان رشد نقدینگی را توجیه میکند. همچنین در کنار افزایش نرخ ذخیره قانونی، بانک مرکزی تلاش میکند از طریق عدم تزریق فعالانه پایه پولی، نرخ تأمین ذخایر را برای شبکه بانکی افزایش داده و از این محل بتواند به اهداف کنترل مقداری دست پیدا کند که در مورد بعدی در مورد پایه پولی بدان پرداخته شده است. به نظر میرسد افزایش نرخ ذخیره قانونی تحت شرایط افزایش صعودی و پلکانی در قبال تخلف از حدود کنترل مقداری میتواند مؤثر واقع شود، اما اولاً، تنها برای بانکها یا مؤسسات سالم امکانپذیر است، ثانیاً، ظاهراً سقف مشخص ۱۵ درصد برای آن وجود دارد که در صورت تخلف بیش از حد امکان افزایش بیشتر آن فراهم نیست.
ب) بررسی اصلاحیه «ضوابط ناظر بر کنترل مقداری ترازنامه»، مصوب 1404/06/31
هیئت عامل بانک مرکزی در جلسه مورخ 1404/06/31، «ضوابط ناظر بر کنترل مقداری ترازنامه شبکه بانکی کشور» را تصویب کرده است. مهمترین تفاوت این دستورالعمل با دستورالعملهای قبلی، تمرکز حدگذاری از سمت راست به سمت چپ ترازنامه شبکه بانکی است. با توجه به آنکه هدف اعلامی بانک مرکزی در سالهای اخیر همزمان با اجرای سیاست کنترل مقداری ترازنامه، رشد نقدینگی بوده است، در نظر گرفتن سمت چپ ترازنامه از آن جهت که بهطور مستقیم منجر به تغییر نقدینگی خواهد شد، میتواند شرایط بهتری را برای بانک مرکزی بهمنظور کنترل رشد نقدینگی فراهم کند. برای مثال، در بخشنامههای قبلی که تنها سمت راست ترازنامه کنترل میشد، افزایش نقدینگی از محل بیشتر بودن نرخ سود سپردهها به نسبت نرخ سود تسهیلات که در بانکهای مشکلدار اتفاق میافتد، مورد پایش و کنترل بانک مرکزی قرار نداشت، اما در حال حاضر این تغییرات در حدگذاری ترازنامه بانک مؤثر است. همچنین، خرید اوراق دولتی توسط شبکه بانکی تا قبل از دستورالعمل جدید از حدگذاری سمت راست ترازنامه مستثنا بود که خود میتوانست امکان تخطی از رشد نقدینگی هدفگذاری شده را بدون تخطی از ارقام حدگذاری رقم بزند.
به نظر میرسد بانک مرکزی در ماده (۵) این دستورالعمل تلاش کرده است رویکرد کنترل سمت راست و سمت چپ ترازنامه را با یکدیگر تلفیق کرده و بهنوعی هر دو را مدیریت کند. بهطوریکه حد و سقف کلی رشد ترازنامه برای هر بانک براساس اقلام سمت راست مشخص شود، اما پایش و کنترل پایبندی بانک به حد اعلام شده از طریق سمت چپ ترازنامه صورت گیرد. رویکرد یاد شده مناسب ارزیابی میشود، اما لازم به توجه جدی است که معیارهای موجود در ماده(۵) به هیچ عنوان این هدف را محقق نخواهد کرد. دلیل آن است که این ماده، بسیار کلی نوشته شده و مشخص نیست که هر کدام از معیارها به چه میزان بر حد کلی رشد ترازنامه مؤثرند. بنابراین لازم است بانک مرکزی در این ماده و سایر مواد مشابه، تدقیق معیارها، تنبیهات و تشویقات متناظر با آنها را مشخص کند تا آنکه بانکها بتوانند براساس آنها تصمیمگیری کنند.
در نهایت به نظر میرسد ماده (۷) که در آن تصریح شده است، مابهازای تخطی بانکها بدهی بانک افزایش یافته و در حساب ذخیره قانونی بانکها کارسازی میشود، میتواند برای بانکها و مؤسسات اعتباری سالم و تراز تا حدی قدرت بازدارندگی داشته باشد. اما لازم به توجه است که در بخشنامه قبلی مورخ 21/10/1401 نیز به همین نوع تخلف تصریح شده بود، اما بانک مرکزی در عمل آن را مورد اجرا قرار نمیداد. بهمنظور تأثیرگذاری بیشتر این سیاست لازم است میزان تودیع سپرده قانونی بهازای تخطی از حدود کنترل مقداری ترازنامه بانکها و مؤسسات اعتباری بهصورت پلکانی افزایش پیدا کند. این افزایش پلکانی میتواند شرایطی را فراهم کند که نرخ مؤثر هزینه خلق نقدینگی برای بانکها و مؤسسات اعتباری بهصورت تصاعدی افزایش یافته و انگیزههای خلق آن را به شدت محدود کند. بهطور دقیقتر باید گفت بانک مرکزی میتواند برای مقادیر بالای تخطی از حدود کنترل مقداری هر بانک، تودیع سپرده قانونی معادل 200 درصد مبلغ تخطی و یا حتی مبالغ بیشتر را نیز در نظر بگیرد. در این شرایط میتوان برای بانکها و مؤسسات اعتباری سالم و تراز، هزینههای خلق نقدینگی را افزایش داده و مقادیر آن را کنترل کرد.
بنابراین لازم است اجرای این ماده (۷) دستورالعمل مزبور با اصلاحات تکمیلی فوق مورد توجه قرار گیرد تا آنکه قدرت بازدارندگی لازم را برای کنترل رشد نقدینگی فراهم کند. همچنین در مورد سایر بانکها و مؤسسات ناسالم نیز، لازم است تنبیهات مجزا در قالب مواد (27 تا 33) قانون بانک مرکزی مورد توجه قرار گیرد.
در راستای بررسی روند رشد پایه پولی، تحلیل نحوه افزایش فعالانه یا منفعلانه این متغیر از اهمیت ویژهای برخوردار است. زیرا این امر بازتابدهنده نوع واکنش و تصمیمگیری مقام پولی در قبال عرضه پایه پولی است. منظور از رشد فعالانه پایه پولی، آن بخشی از تزریق ذخایر توسط بانک مرکزی به بازار بینبانکی است که از طریقی غیر از اضافه برداشت ایجاد شده است. چراکه اگر بانک یا مؤسسهای درگیر اضافه برداشت شود، بانک مرکزی پایه پولی را بهصورت غیرفعالانه و خودکار در اختیار آن بانک یا مؤسسه قرار میدهد و بهمنظور حفظ نظام پرداخت و تسویه بینبانکی اختیاری بر عدم پرداخت آن ندارد. بنابراین برای ارزیابی رفتار فعالانه یا منفعلانه بانک مرکزی در عرضه پایه پولی، میتوان از متغیر رشد نقطهبهنقطه پایه پولی منهای اضافه برداشت استفاده کرد. این شاخص میتواند تمایز بین عرضه فعال و منفعل پایه پولی را به تصویر بکشد. در این راستا، شکل 54، روند رشد نقطهبهنقطه پایه پولی و پایه پولی بدون احتساب اضافهبرداشت را در بازه زمانی سالهای ۱۴۰۲ تا ۱۴۰4 نشان میدهد. براساس شکل مذکور، رشد فعالانه پایه پولی در بسیاری از مقاطع زمانی ناچیز و در برخی موارد حتی منفی بوده است. بنابراین، شواهد حاصل از این شکل حاکی از آن است که نمیتوان رویکردی فعالانه در رفتار بانک مرکزی در زمینه عرضه پایه پولی طی دوره مورد بررسی متصور شد.
شکل 54. نمودار رشد نقطهبهنقطه پایه پولی و پایه پولی بدون اضافه برداشت [2[
یادداشت: پایه پولی بدون اضافه برداشت از طریق کسر مانده اضافه برداشت شبکه بانکی از مجموع ارقام پایه پولی بهصورت تقریبی به دست آمده است.
عدم عرضه فعالانه پایه پولی بهمنظور افزایش نرخ تأمین ذخایر که در بخش سیاست کنترل مقداری اشاره شد، از چند جهت دارای اشکال است: ناسازگاری بین سیاستهای بانک مرکزی ایجاد میکند. زیرا وقتی بانک مرکزی خود سیاست رشد مشخص نقدینگی را هدفگذاری کرده است، بهطور منطقی لازم است قبل از سایر بانکها و مؤسسات، خود بانک مرکزی به آن پایبند باشد. پایبند بودن بانک مرکزی نیز بدان معناست که لازم است پایه پولی متناسب با رشد نقدینگی بهصورت فعالانه رشد پیدا کند تا آنکه بانکها و مؤسسات اعتباری حمایت بانک مرکزی از سیاست کنترل مقداری را لمس کنند. فارغ از لزوم حمایت بانک مرکزی از سیاست خود، عدم رشد فعالانه پایه پولی میتواند این ذهنیت نادرست را برای سیاستگذار بهوجود آورد که از طریق انقباض در پایه پولی و عدم رشد فعالانه آن امکان کنترل رشد نقدینگی از محل افزایش هزینه تمام شده ذخایر (جریمه اضافه برداشت 34 درصد) فراهم خواهد شد. دلیل نادرست بودن این ذهنیت دقیقاً همان دلایل اتخاذ سیاست کنترل مقداری است. همانطور که در مورد قبلی در مورد سیاست کنترل مقداری بیان شد، سیاست کنترل مقداری در شرایط عدم موفقیت کنترل پایه پولی به علت رشد درونزای نقدینگی و پایه پولی بوجود آمد. بنابراین اگر کنترل پایه پولی و عدم عرضه آن میتوانست منجر به کاهش رشد نقدینگی شود که در همان زمان نیز جواب میداد و نیازی به معرفی سیاست کنترل مقداری نبود. دلیل این امر آن است که نرخ جریمه در نظر گرفته شده برای بانکهای تخطیکننده اولاً، صرفاً برای بانکهای سودآور و تراز معنادار است و ثانیاً، افزایش نرخ ذخیره قانونی برای آن بخشی از تخلف محققشده تا سقف ۱۵ درصد برای بانکهای تراز و سودآور نیز بازدارنده نیست. چراکه این نرخ با نرخهای سود تسهیلات در اقتصاد تورمی کشور، قابل مقایسه نیست. بهعبارتدیگر، این حد از افزایش هزینه کماکان قدرت بازدارندگی لازم برای جلوگیری از خلق نقدینگی بیشتر را فراهم نمیکند. بنابراین در این شرایط کماکان انگیزه کافی برای تخطی از حدگذاری در بین بانکها وجود داشته و سیاست حدگذاری به نتیجه نخواهد رسید. البته همانطور که در دستورالعمل جدید آمده و توضیحات آن بیان شد، در صورتی که جریمه معادل تخطی انجام شده لحاظ شود و این جریمه در قالب تودیع سپرده قانونی بهصورت تصاعدی افزایش پیدا کند، این سیاست برای بانکهای تراز و سودآور میتواند مؤثر واقع گردد. بر این اساس پیشنهاد میشود بانک مرکزی متناسب با سیاست کنترل مقداری، پایه پولی را بهصورت فعالانه در بازار بینبانکی عرضه کند.
بهطورکلی نرخهای سود داراییها در اقتصادهای مختلف بسیار زیاد و متنوعاند، اما در صورتی که ریسک و نقدشوندگی دو دارایی مختلف با یکدیگر یکسان باشد، انتظار این است که نرخ بازدهی آنها نیز با یکدیگر یکسان باشد، در غیر این صورت بازارها کارا نبوده و در عمل امکان آربیتراژ و کسب سود از خرید و فروش آنها وجود خواهد داشت. از همین نکته میتوان به ضرورت همراه و هماهنگ بودن نرخهای سود با ریسکهای مشابه پی برد. برای مثال، در صورتی که بانک مرکزی با ایجاد سیکلهای تثبیت و جهش، از افزایشهای مستمر نرخ ارز متناسب با تورم و سایر متغیرهای بنیادین اقتصاد جلوگیری میکند، مادامی که آحاد اقتصادی انتظار پایان یافتن نرخ ارز تثبیتی را دارند، فرصت آربیتراژ برای آنها ایجاد میشود که میتواند انگیزه دریافت تسهلات و خرید ارز از آن محل را نیز افزایش دهد. بنابراین لازم است بانک مرکزی، در هنگام سیاستگذاری نرخ ارز و یا نرخهای سود، این نرخها را در محدوده بازار و با اختلاف جزئی از آن در نظر بگیرد. در غیر این صورت، این سیاستگذاری تاثیری در تصمیمات مردم نخواهد داشت.
بهطور دقیقتر، در سیاستهای اعلامی بانک مرکزی، سیاست تغییر نرخ سود بینبانکی و نرخهای کف و سقف کریدور به 19 و 26 درصد برای سال ۱۴۰۴ معرفی شده است.
اولین نکته، در مورد این سیاست آن است که لازم است در صورت تصمیم به تغییر نرخ سود بینبانکی سایر نرخهای سود سپرده وتسهیلات نیز بهصورت متناسب تغییر پیدا کنند.
دومین نکته، در این زمینه در ارتباط با میزان اثرگذاری تغییر نرخ سود بینبانکی است. همانطور که اشاره شد، سیاست کنترل مقداری در شرایط عدم موفقیت سیاست متعارف انقباض پایه پولی در سال 1399 ارائه شد. بنابراین اگر سیاست تغییر نرخ سود بینبانکی از طریق تغییر میزان عرضه پایه پولی میتوانست نتیجه دهد، نیازی به اتخاذ سیاست کنترل مقداری نبود. بنابراین بهطور مشابه با سیاست عدم عرضه فعالانه پایه پولی میتوان این سیاست را نیز مورد نقد قرار داد. چراکه افزایش نرخ سقف ۲۴ درصد به ۲۶ درصد، امکان مقابله با تقاضای شدید تسهیلات را نخواهد داشت.
سومین نکته، به موضوع بانکها و مؤسسات اعتباری ناسالم و ناتراز ارتباط دارد. واضح است که تغییر نرخ سود برای بانکهای ناتراز، تصمیمات آنها را بهطور جدی تحتتأثیر قرار نمیدهد، بنابراین لازم است اقدامات لازم برای حلوفصل این دسته از مؤسسات بهصورت برنامهریزی شده انجام گیرد.
البته افزایش نرخ سود میتواند از محل کاهش سرعت گردش پول و تقاضای داراییهای ارزی، تأثیرات مثبتی بر کاهش رشد نرخ ارز و تورم داشته باشد، اما به نظر میرسد این تغییرات مثبت باید در کنار آثار منفی این سیاست بر ناترازی نظام بانکی دیده شود. بهطور خلاصه، اگر سیاستگذار انتظار دارد با اعمال سیاست افزایش نرخ سود به 26 درصد، مشکل خلق نقدینگی و تورم در اقتصاد حل میشود، لازم است این دیدگاه اصلاح شود، اما با علم به این موضوع، میتوان افزایشهای محدود در نرخهای سود و همگرایی آنها را با در نظر گرفتن تبعات احتمالی بهصورت گامبهگام مورد اجرا قرار داد.
در شرایط فعلی اقتصاد ایران که چندین سال در جنگ اقتصادی است و سایه نااطمینانیهای سیاسی و امنیتی روی سر دارد، ضروری است که امنیت، ثبات و رشد خالص جریان ورودی ارز، در اولویت اول سیاستهای ارزی قرار گیرد.
ضروری است که راهبرد سیاستهای ارزی- تجاری کشور از «افزایش نظارتپذیری جریانهای ارزی» به «ثبات و رشد جریان ورودی ارز» تغییر کند که البته این تغییر به معنای تغییر اولویت بوده و بیانگر بیاهمیت بودن امر نظارتپذیری جریانهای ارزی نیست. از سال 1397، در پی جنگ به شکل اقتصادی آن، حاکمیت از بین دو راهبرد «ثبات و رشد جریان ورودی ارز» و «افزایش نظارتپذیری جریانهای ارزی» راهبرد دوم را اولویت قرار داد. اهدافی مانند «کوچکسازی بازار غیررسمی ارز» و «تثبیت نرخ ارز» از اتخاذ این راهبرد حمایت کردهاند. این در حالی است که نتایج حال حاضر بر خلاف این اهداف بوده است.
کوچکسازی بازار غیررسمی ارز: در شرایط عدم دسترسی به نظام پرداخت بینالمللی متعارف، تحقق این راهبرد بسیار دشوار و در نتیجه پرهزینه است. مفاسد و بستر فساد گسترده در سایه بوروکراسی و فرایندهای پیچیده ارزی-تجاری، کاهش انگیزه صادرات و بازگشت ارز صادراتی، پدیده عدم بازگشت ارز کارت بازرگانی یکبار مصرف (قریب به 9 میلیارد دلار در سال ۱۴۰۳)، رسیدن نرخ بازگشت ارز به 60 درصد (قریب به 20 میلیارد دلار عدم بازگشت در سال 1403)، کماظهاری صادرات و بیشاظهاری واردات (بهنحوی کهاشتباهات و از قلمافتادگیهای موازنه پرداختهای اعلامی بانک مرکزی در سال 1402 در عدد کمسابقه مثبت 11 میلیارد دلار قرار گرفت)، صف بیش از 6 ماه در فرایند تخصیص و تأمین ارز، قریب به 20 میلیارد دلار صف تخصیص ارز، تبدیل واردکننده به صادرکننده و به عکس، خروج بازرگانان و صادرکنندگان خوشنام بهجای کارتهای بازرگانی یکبار مصرف و ...، بخشی از این هزینههاست.
سیاستهای فعلی ارزی و جزء «1» بند «الف» ماده (11) قانون برنامه هفتم در راستای راهبرد افزایش نظارتپذیری جریانهای ارزی است. این راهبرد در عمل منجر به آن شده است که ارزهای صادراتی در بستر بازار غیررسمی صرف تأمین ارز واردات شود و واردکنندگان نیز جهت تأمین ارز به موقع خود (و دور زدن صف طولانی تخصیص ارز) ناگزیر به تأمین ارز از بازار غیررسمی شدهاند. حجم بالای واردات موسوم به 10-90 مصداق آن است. ذکر این نکته ضروری است که نمیتوان بر تولیدکنندگان خرده گرفت که چرا به بازار غیررسمی مراجعه میکنند، چراکه ناگزیر از تأمین بهموقع نهادههای تولید خود برای جلوگیری از توقف و تعطیلی بنگاه خود هستند. اساساً به همین دلیل است که شورای عالی امنیت ملی مصوبه واردات 10-90 را تدبیر کرده است. در نتیجه باید گفت که راهبرد افزایش نظارتپذیری جریانهای ارزی نهتنها منجر به کوچک شدن بازار غیررسمی ارز نشده، بلکه گسترش بیشازپیش آن در امر تأمین ارز واردات را در پی داشته است.
تثبیت نرخ ارز: مهمترین هدف در اتخاذ راهبرد افزایش نظارتپذیری جریانهای ارزی تثبیت نرخ اسمی ارز بوده است. روند نرخ ارز از ابتدای سال 1397 تا به امروز بیانگر آن است که این راهبرد در رسیدن به این هدف شکست خورده است. چنانچه در خصوص نرخ ارز ملاحظه شد، روند نرخ ارز متناسب با تورم داخلی و خارجی رشد داشته و روند انتظارات درباره نرخ ارز نیز از آن پیروی کرده است. این شواهد بدان معناست که تثبیت نرخ ارز هدف قابل دسترسی نبوده و نتوانسته انتظارات و تورم و رشد نرخ ارز را کنترل کند. تثبیتهای مقطعی چه در نرخ رسمی و چه در نرخ غیررسمی، صرفاً رشد یکنواخت ارز را به رشد جهشی (به همراه آثار منفی رشد جهشی) تبدیل کرده و ذخایر ارزی کشور را هدر میدهد. در نتیجه، باید گفت که راهبرد افزایش نظارتپذیری جریانهای ارزی منجر به تثبیت نرخ ارز نشده و صرفاً کاهش ذخایر و تحمیل رشد شوک گونه را در پی داشته است.
نمیتوان با ادامه راهبرد افزایش نظارتپذیری جریانهای ارزی افزایش معناداری برای درجه تابآوری کشور متصور شد. ازاینرو ضروری است که در گام اول و در لایه راهبرد، اولویت کشور به ثبات و رشد ورودی جریان ارز تغییر کند. در همین راستا لازم است که کمترین مانع قیمتی و غیرقیمتی پیشروی بازگشت ارز گذاشته و تنوع و آزادی در نوع بازگشت ارز در دستور کار قرار گیرد. در صورت تسهیل حداکثری بازگشت ارز میتوان برخورد با عدم بازگشت ارز را تشدید کرد. جهت افزایش ذخایر ارزی، کاهش تقاضای ارز، افزایش سهم واردات سرمایهای و زیرساختی، کاهش وابستگی به واردات اقلام اساسی و از بین رفتن صف تقاضای ارز نیز لازم است که نرخهای رسمی به یکدیگر همگرا شوند. در همین راستا پیشنهادهای ذیل قابل ذکر است:
1. کاهش تدریجی مقدار اقلام مشمول ارز ترجیحی و همزمان با افزایش تدریجی نرخ مؤثر ارز ترجیحی از طریق اعطای کالا برگ، تخصیص ترکیبی و ...؛
2. محدود شدن رقم تأمین ارز در بازار ارز تجاری به کمتر از 20 میلیارد دلار جهت پوشش واردات اقلام ضروری و افزایش تدریجی نرخ در این بازار؛
3. عرضه ارز دیگر صادرکنندگان به نرخ توافقی جهت پوشش تقاضای دیگر اقلام (غیراساسی و غیرضروری) به اشکال ذیل و آزادی انتخاب روش برای صادرکنندگان:
مهمترین موضوع تنظیمگری و نظارت، حلوفصل بانکهای ناسالم و ناتراز است و در حال حاضر فرایند گزیر برای بانک آینده ولو با تأخیر طولانی شروع شده است، همچنین بانکهای ایرانزمین و مؤسسه ملل هیئت سرپرستی دارند. لازم به توجه و تذکر است که:
۱. اقدامات بانک مرکزی و مجموعه حاکمیت در مورد گزیر و انحلال بانک آینده بسیار شایسته تقدیر است،
۲. انحلال و گزیر این بانک قطعاً تأثیرات مثبت خود را از طریق آثار خارجی بر رفتار و عملکرد سایر بانکها و مؤسسات اعتباری نشان خواهد داد. بدین صورت که اعتبار بانک مرکزی افزایش یافته و سایر بانکها و مؤسسات اعتباری در رفتار خود به طرز معناداری محافظهکارانهتر رفتار خواهند کرد.
۳. هر چقد تجربه انحلال بانک آینده با جدیت و برخورد قاطع با سهامداران اصلی صورت پذیرد، میتواند تأثیرات مثبت بیشتری بر سایر بانکها و مؤسسات اعتباری داشته باشد.
۴. در نهایت باید با سایر بانکها و مؤسسات ناتراز، بهگونهای برخورد کرد که اگر نتوانند وضعیت خود را تا موعد مشخصی اصلاح کنند، پیش از آنکه بخواهند هزینهگزیر و انحلال خود را اجتماعی کنند و یا به حاکمیت (منابع عمومی) تحمیل کنند، وارد فرایند گزیر و انحلال شوند. در گزیر اصل عدم زیان بیشتر، یک اصل حقوقی حاکم و بنیادین در نظام گزیر بانکهاست که تضمین میکند مداخله دولت و مقامات ناظر برای حفظ ثبات مالی، به قیمت تضییع ناعادلانه حقوق سهامداران و طلبکاران تمام نشود. در صورت تحقق شرایط فوق، سیاستگذار پولی به نحو بسیار مؤثرتر امکان سیاستگذاری پولی از طریق نرخهای سود را به دست خواهد آورد که میتواند دستاوردهای فراوانی در این زمینه به ارمغان آورد.
ازجمله سیاستهایی که بانک مرکزی بهصورت مداوم در مورد آن پیشنهاد ارائه کرده است، تغییر واحد پولی ملی در قالب حذف ۴ صفر از پول ملی است. بررسی ادبیات تخصصی تغییر واحد پول، حاکی از آن است که این سیاست بهطور عمده میتواند در دو حالت، مفید واقع شود.
اولین حالت، زمانی است که محاسبات حسابداری در شرایط قبل از اعمال این سیاست به علت کاهشهای مداوم ارزش پول ملی دشوار و پیچیده شده باشد. در این شرایط حذف صفر از پول میتواند محاسبات حسابداری را سادهتر کرده و مفید واقع شود. عمده کشورهای استفادهکننده از سیاست حذف صفر نیز با این هدف آن را اجرا کردهاند (برای مثال آلمان، برزیل، آرژانتین و زیمباوه).
دومین حالت مفید، واقع شدن این سیاست زمانی است که اصلاحات اساسی و بنیادی در اقتصاد توسط سیاستگذاران پیاده شود و در کنار این اصلاحات، سیاست حذف صفر از پول ملی نیز دنبال گردد. در این شرایط حذف صفر در کنار سیاستهای اصلاحی بنیادی میتواند تأثیر مثبت روانی بر انتظارات آحاد اقتصادی داشته و مسیر اصلاحات را هموارتر کند.
اما واضح است که مفید واقع شدن این سیاست در دو حالت فوق، با هزینههای مهمی نظیر هزینههای تغییر استانداردهای حسابداری و گزارشدهی، اقناعسازی همه آحاد اقتصادی با تغییرات، یکپارچهسازی دادهها و اطلاعات قبل و بعد از اعمال سیاست همراه است. بنابراین لازم است در هنگام تصمیمگیری در مورد این سیاست در کنار توجه به مزایای ذکر شده، هزینههای اعمال سیاست را هم مدنظر قرار داد. به نظر میرسد در شرایط اقتصاد ایران، اولاً، تاکنون طویل شدن اعداد و ارقام، محاسبات حسابداری و گزارشدهی را با معضل و مشکل جدی مواجه نکرده است. ثانیاً، در شرایط فعلی هیچگونه اصلاحات اساسی و بنیادی در اقتصاد در حال رخ دادن نیست. بنابراین تحمیل هزینههای حذف چهار صفر از پول ملی در شرایط فعلی اقتصاد ایران، بدون ایجاد عائدی قابلتوجه از آن محل، مناسب ارزیابی نمیشود.
اما موضوع دیگری که لازم است با توجه به شرایط جنگی به آن توجه شود، حفظ ثبات و امنیت نظام پرداخت است. بهطور دقیقتر، لازم است تدابیر لازم بهمنظور حفظ نظام پرداخت در شرایط احتمالی آسیبدیدگی زیرساختهای نظام پرداخت، فراهم شده و از مشکلات ناشی از عدم امکان تسویه معاملات در اقتصاد جلوگیری به عمل آورد.