Authors
Majles
Graphical Abstract
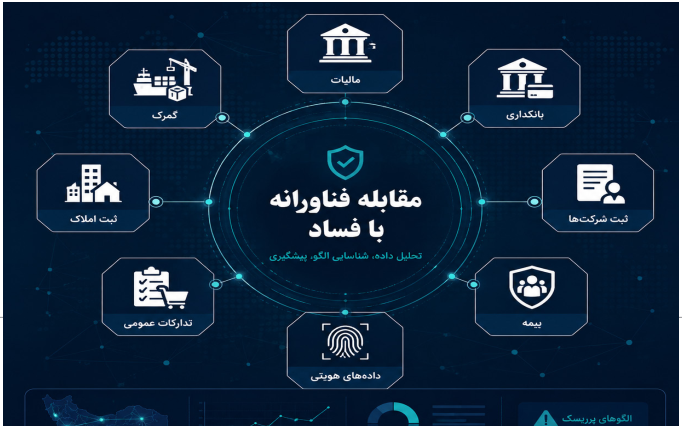
با توسعه گسترده سامانههای اطلاعاتی ملی، امکان رصد دقیق داراییها، تراکنشها، روابط تجاری و نقشهای اقتصادی فراهم شده است. چالش اصلی امروز، نه کمبود داده یا ضعف ابزار، بلکه نحوه بهرهگیری هدفمند از این ظرفیتها در چارچوب تحلیل رفتاری و خطمشیگذاری است. مقابله هوشمند با فساد، زمانی کارآمد است که اطلاعات اقتصادی، مالکیتی و اداری افراد در یک مدل تحلیلی مشترک قابل مشاهده باشد.
با وجود نقش انکارناپذیر فناوریهای نوین و سامانههای اطلاعاتی در افزایش شفافیت، بهبود قابلیت رهگیری و ارتقای نظارت هوشمند، تجربههای داخلی و بینالمللی نشان میدهد که این ابزارها بهتنهایی قادر به مهار فساد نیستند. فساد پدیدهای پیچیده، پویا و تطبیقپذیر است و بازیگران ذینفع همواره توانایی سازگار کردن رفتار خود با قواعد، سامانهها و فناوریهای جدید را دارند. ازاینرو، هرگونه راهبرد فناورانه باید در چارچوب اصلاحات نهادی، مدیریت تعارض منافع، حکمرانی داده و تقویت سازوکارهای پاسخگویی طراحی شود تا از تقلیل مسئله فساد به یک چالش صرفاً فنی جلوگیری گردد. تحلیل گزارش نشان میدهد که مقابله فناورانه با فساد مستلزم سه تغییر مستمر در سطح حکمرانی است:
1. گذار از ثبت داده به تحلیل رفتار،
2. جایگزینی نظارت دستی با نظارت الگوریتمی و شبکهای،
3. ابهامزدایی از روابط اقتصادی با ایجاد «تصویر یکپارچه از شخص».
پیشنهاد راهکارهای تقنینی، نظارتی یا سیاستی
مقابله فناورانه با فساد در ایران، بیش از آنکه نیازمند توسعه سامانههای جدید باشد، نیازمند بازطراحی نحوه استفاده از سامانههای موجود و استقرار یک چارچوب منسجم حکمرانی داده است؛ بر این اساس مجموعهای از اقدامات مرحلهای و واقعبینانه زیر میتوانند مبنای تدوین نقشه راه ملی «مقابله فناورانه با فساد» قرار گیرند:
1. تدوین و اجرای صحیح چارچوب حکمرانی داده
در کنار توسعه سامانههای یکپارچه و تقویت تبادل داده، لازم است چارچوب جامع «حکمرانی داده» نیز تدوین و اجرا شود. این چارچوب باید بهطور شفاف مسئولیت مالکیت، مدیریت، دسترسی، اشتراکگذاری و نظارت بر دادههای حاکمیتی را تعیین کرده و با پیشبینی سازوکارهای مؤثر برای مدیریت تعارض منافع، استقلال نهادهای ناظر، ثبت و پایش تمامی دسترسیها و تغییرات داده و انجام ممیزیهای مستقل و دورهای، از مداخله یا نفوذ ذینفعان در فرایندهای اطلاعاتی جلوگیری کند. در این صورت، سامانههای اطلاعاتی از یک ابزار صرفاً فنی به ابزاری مؤثر برای ارتقای شفافیت، پاسخگویی و پیشگیری از فساد تبدیل خواهند شد.
2. ارتقای سامانه اموال مسئولان به موتور هوشمند راستیآزمایی دارایی
با تصویب سازوکار قانونی دسترسی امن و سطحبندی شده به دادههای مبدأ (ثبت اسناد، ثبت شرکتها، بورس، بانک مرکزی، خودرو، بیمه و مالیات) و استقرار الگوریتمهای کشف مغایرت و تحلیل شبکه روابط، بهمنظور پایش تغییرات نامتعارف ثروت در دورههای پیش/حین/پس از مسئولیت، همراه با رعایت سختگیرانه حریم خصوصی.
3. ایجاد شاخص سنجش «دارایی نامتناسب با درآمد» و استاندارد قانونی تناسب دارایی- درآمد
تعریف استاندارد قانونی تناسب دارایی- درآمد و طراحی شاخصهایی که درآمد واقعی را در یک بازه ۳ تا ۵ساله (نه صرفاً حقوق رسمی) برآورد کند و در خریدها و تملکهای سنگین، ارائه مستندات تأمین مالی را الزامآور سازد.
4. کشف مالکیتهای نیابتی با تحلیل رابطه نسبی/سببی و شبکه وابستگان
اتصال دادههای ثبت احوال (روابط خانوادگی/وابستگی) به دادههای املاک، خودرو، سهام و ثبت شرکتها برای تحلیل یکپارچه «هویت اقتصادی» و افزایش توان کشف داراییهای پنهان در لایه وابستگان نزدیک.
5. شفافسازی و هوشمندسازی فرایند مناقصات و مزایدههای دولتی با ارتقای سامانه ستاد
ارتقای سامانه تدارکات الکترونیکی دولت (ستاد) از یک بستر ثبت و برگزاری به یک پلتفرم نظارتی هوشمند، از طریق ثبت دقیق Log دسترسی به اسناد، الزام به استفاده از ارزیابان بینسازمانی، تعریف شاخصهای نرخ برد غیرمتعارف شرکتها و ارزیابی عملکرد پیمانکاران در قراردادهای گذشته. در گامهای بعدی، استفاده آزمایشی از فناوریهای نوین (ازجمله زنجیره بلوک و ابزارهای تحلیل رفتار) در ستاد، میتواند شفافیت، ردیابیپذیری و سلامت مناقصات را به شکل معناداری افزایش دهد.
6. ساماندهی بازار املاک و تکمیل کاداستر با رویکرد ضدفساد و ضدپولشویی
استقرار تحلیلهای دادهای شامل تحلیل سری زمانی نقلوانتقالات پرتکرار، تطبیق قیمت معامله با میانگین منطقه، و تطبیق مالکیت با درآمد/توان مالی و نیز اتصال کاداستر، مالیات و هویت بهگونهای که هر ملک دارای شناسه یکتای فیزیکی- اقتصادی و قابل ردیابی باشد.
7. هدفمندسازی نظارت بر تجارت و پولشویی از طریق تقاطعگیری دادههای تجارت، مالیات، هویت و بانک
اتصال سامانه جامع تجارت به مالیات، ثبت احوال و شبکه بانکی برای شناسایی کارتهای بازرگانی اجارهای و کمدرآمد، کشف الگوهای تکرار واردات سنگین با کارتهای جدید/فاقد سابقه، و سنجش همخوانی جریان پول باارزش و حجم کالای وارداتی/صادراتی.
8. تقویت حکمرانی داده: ایجاد تنظیمگر ملی داده و ارتقای گذرگاههای تبادل
تقویت تنظیمگری فرابخشی داده با اختیار الزام به تبادل استاندارد و برخورد با عدم همکاری، ارتقای GSB با مهر زمانی و امضای دیجیتال برای هر تبادل و ایجاد مسیرهای تبادل امن و همچنین توسعه دادهباز برای برخی شاخصها (مانند قراردادها، املاک دولتی، و اطلاعات تجمیعی قابل انتشار) با رعایت ملاحظات امنیتی و حریم خصوصی.
فساد در حکمرانی عمومی، صرفاً یک رفتار فردی یا تخلف اداری نیست؛ فرایندی است که در بستر روابط اقتصادی، ساختارهای نهادی و جریانهای دارایی شکل میگیرد. تجربه جهانی نشان داده است که مقابله مؤثر با فساد زمانی تحقق میپذیرد که تمرکز از برخوردهای پسینی و پروندهمحور، به سمت حکمرانی دادهپایه و پیشبینیمحور انتقال یابد. کشورهایی که در این مسیر موفق بودهاند، پیش از هر چیز زیرساخت اطلاعاتی خود را سامان دادهاند و داده را به یک دارایی حکمرانی تبدیل کردهاند.
در ایران، طی دو دهه اخیر، استقرار سامانههای اطلاعاتی گسترده در حوزههای کلیدی مانند مالیات، تجارت، ثبت دارایی، پرداختهای الکترونیک، بازار سرمایه و هویت امکان پایش بخش قابلتوجهی از فعالیتهای اقتصادی را فراهم کرده است. این تحول نه صرفاً دیجیتالیسازی خدمات، بلکه بسترسازی برای حکمرانی مبتنیبر شواهد است؛ حکمرانیای که بهجای اتکا بر گزارشهای موردی، از تحلیل الگوهای رفتاری و جریانهای تراکنش استفاده میکند.
با وجود این ظرفیتها، کارکرد سامانهها هنگامی فعال میشود که دادهها در چارچوب تحلیل مشترک قرار گیرند.
راهکار مقابله فناورانه با فساد، نه افزودن سامانههای جدید، بلکه پیوند دادن لایههای موجود، استانداردسازی شناسههای اقتصادی، امکانپذیر کردن تحلیل شبکهای و تبدیل داده خام به شاخصهای رفتاری است. بر این مبنا، گزارش حاضر تلاش میکند مدل «تصویر یکپارچه از شخص» را صورتبندی کند و نشان دهد که چگونه اتصال دادههای ثبتی، مالیاتی، بانکی، معاملاتی و شغلی میتواند نظام کشف الگوی فساد را از یک رویکرد واکنشی به یک رویکرد پیشبینیکننده ارتقا دهد.
وجود سامانههای اطلاعاتی، بهتنهایی بهمعنای آمادگی کشور برای استقرار تحلیلهای پیشرفته و «تصویر یکپارچه از شخص» نیست؛ چراکه بدون داده دقیق، کامل، بههنگام و غیرقابل دستکاری، حتی پیشرفتهترین معماریهای تحلیلی و الگوریتمی نیز کارایی عملی نخواهند داشت.
لازم به ذکر است که در این گزارش، منظور از «مقابله فناورانه با فساد» صرفاً بهرهگیری از فناوری برای کشف و شناسایی فساد با رویکرد اقتصادی بوده است و سایر ابعاد مبارزه فناورانه با فساد در چارچوب اهداف این پژوهش قرار نداشتهاند.
طی سالیان اخیر، با توجه به انتظار مردم در جهت شفافیت و کاهش فساد در حوزههای مالی و اداری، انجام مطالعات پژوهشی در این خصوص روند چشمگیری داشته است؛ بهطوریکه براساس یافتههای این پژوهش سیر صعودی در تعدد و تکثر مطالعات این حوزه مشاهده میشود. در این بخش درصدد هستیم به بررسی نتایج این پژوهشها بپردازیم:
مرکز پژوهشهای مجلس شورای اسلامی بهعنوان بازوی پژوهشی، مطالعات و گزارشهای متعددی را در حوزه مبارزه با فساد و بهرهگیری از فناوریهای نوین تهیه کرده است. در ادامه، مهمترین مطالعات و نتایج آنها مرور میشود.
گزارش «گونهشناسی عناصر اکوسیستمی پدیده فساد و تحلیل و رتبهبندی اهمیت آنها» (۱۴۰۳)، یکی از جامعترین تحلیلهای مرکز درخصوص منشأها و بسترهای شکلگیری فساد در ایران است. در این گزارش، با استفاده از رویکرد سیستمی و تحلیل لایهبهلایه، ۵۴ مؤلفه در قالب ۴ خوشه اصلی (ساختاری، قانونی، عملکردی و فرهنگی) شناسایی و رتبهبندی شدهاند. یافتههای گزارش بر نقش کلیدی تعارض منافع، انحصار اطلاعاتی، و نبود سامانههای نظارتی یکپارچه در تقویت شبکههای فساد تأکید دارد.
گزارش «آسیبشناسی اجرای قانون انتشار و دسترسی آزاد به اطلاعات» (۱۴۰3)، با رویکرد تطبیقی و آسیبشناسی، دلایل ناکارآمدی اجرایی این قانون را بررسی کرده است. ازجمله چالشهای اصلی شناسایی شده، فقدان ضمانت اجرایی، ضعف زیرساختهای الکترونیکی، و عدم تعهد دستگاهها به افشای اطلاعات عمومی عنوان شدهاند. پیشنهاد گزارش، بهروزرسانی سامانه انتشار و دسترسی آزاد به اطلاعات و توسعه نظام جامع شفافیت دادهمحور است.
گزارش «بررسی دستگاههای متولی مبارزه با فساد در جمهوری اسلامی (۱): نگاشت نهادی» (1402)، با تمرکز بر نهادهای متعدد و پراکنده مسئول مقابله با فساد در کشور، به بررسی چالشهای نهادی و ساختاری موجود میپردازد. این گزارش با تأکید بر اینکه مقابله با فساد نیازمند هماهنگی نهادی و تمرکز راهبردی است، بیان میکند که در ایران تعدد نهادهای متولی، نبود سازوکارهای هماهنگکننده، و فقدان تقسیم کار دقیق میان نهادها موجب همپوشانی، اتلاف منابع و کاهش کارایی شده است. نهادهایی چون ستاد مبارزه با مفاسد اقتصادی، سازمان بازرسی کل کشور، دیوان محاسبات، قوه قضائیه و نهادهای اطلاعاتی بهصورت موازی فعالیت میکنند، اما اغلب فاقد نظام اطلاعاتی مشترک و پایش یکپارچه هستند.
گزارش «اظهارنظر کارشناسی درباره طرح ملی توسعه هوش مصنوعی» (۱۴۰۴) ازجمله تحلیلهای تقنینی مرکز پژوهشهای مجلس در حوزه خطمشیگذاری فناوریهای نوین است. این گزارش با هدف ارزیابی ابعاد قانونی، نهادی و اجرایی طرح ملی توسعه هوش مصنوعی (شماره ثبت ۲۴۸)، بر ضرورت ایجاد زیرساختهای حکمرانی داده، هماهنگی میان نهادهای متولی و تقویت ضمانتهای نظارتی مجلس شورای اسلامی تأکید دارد. یافتههای گزارش نشان میدهد که طرح مذکور ضمن توجه به چالشهای محوری مانند دسترسی به داده، حمایت از کسبوکارهای نوآور و تأمین مالی پروژههای فناورانه، نیازمند اصلاح در برخی مواد برای افزایش کارآمدی، شفافیت نهادی و انسجام در اجرای سیاستهاست.
|
ردیف |
عنوان گزارش |
سال انتشار |
نام دفتر/سازمان/نهاد |
توضیحات |
|
|
1 |
گونهشناسی عناصر اکوسیستمی پدیده فساد و تحلیل و رتبهبندی اهمیت آنها |
1403 |
مرکز پژوهشهای مجلس شورای اسلامی
|
• شناسایی ۵۴ مؤلفه فساد در ۴ خوشه اصلی (ساختاری، قانونی، عملکردی، فرهنگی) • استفاده از رویکرد سیستمی و تحلیل لایهبهلایه • تأکید بر نقش تعارض منافع در تقویت شبکههای فساد • برجستهسازی مسئله انحصار اطلاعاتی و ضعف سامانههای نظارتی یکپارچه |
|
|
2 |
آسیبشناسی اجرای قانون انتشار و دسترسی آزاد به اطلاعات |
1403 |
مرکز پژوهشهای مجلس شورای اسلامی
|
• بررسی ناکارآمدی اجرایی قانون دسترسی آزاد به اطلاعات • شناسایی چالشها: نبود ضمانت اجرایی، ضعف زیرساختهای الکترونیکی، بیتعهدی دستگاهها • ارائه پیشنهاد: بهروزرسانی سامانه و توسعه نظام جامع شفافیت دادهمحور |
|
|
3 |
بررسی دستگاههای متولی مبارزه با فساد در جمهوری اسلامی (۱): نگاشت نهادی |
1402 |
مرکز پژوهشهای مجلس شورای اسلامی
|
• تمرکز بر نهادهای متعدد و پراکنده مسئول مقابله با فساد • تبیین چالشهای نهادی: همپوشانی وظایف، اتلاف منابع، کاهش کارایی • تأکید بر فقدان نظام اطلاعاتی مشترک و پایش یکپارچه • ضرورت هماهنگی نهادی و تقسیم کار مشخص میان نهادها |
|
|
4 |
اظهارنظر کارشناسی درباره طرح ملی توسعه هوش مصنوعی |
1404 |
مرکز پژوهشهای مجلس شورای اسلامی (دفتر مطالعات انرژی، صنعت و معدن) |
این گزارش با هدف ارزیابی ابعاد قانونی، نهادی و اجرایی طرح ملی توسعه هوش مصنوعی (شماره ثبت ۲۴۸)، بر ضرورت ایجاد زیرساختهای حکمرانی داده، هماهنگی میان نهادهای متولی و تقویت ضمانتهای نظارتی مجلس شورای اسلامی تأکید دارد. |
|
|
5 |
بررسی و احصای سامانههای دولت الکترونیکی و هوشمند در قانون برنامه هفتم پیشرفت جمهوری اسلامی ایران و ارائه پیشنهادهای سیاستی |
1404 |
مرکز پژوهشهای مجلس شورای اسلامی (مطالعات مدیریت) |
در حوزه معماری و تعاملپذیری، فقدان معماری کلان دولت الکترونیکی از مهمترین چالشهاست. ازاینرو، تدوین معماری مرجع دولت الکترونیکی و الزام دستگاهها به تهیه نقشه معماری سازمانی با تأیید وزارت ارتباطات باید بهعنوان پیشنیاز قانونی مدنظر قرار گیرد. همچنین کارگروه تعاملپذیری دولت الکترونیک باید استاندارد تبادل داده را تدوین کند و اتصال سامانهها صرفاً در چارچوب این استاندارد انجام گیرد. تقویت مرکز ملی تبادل اطلاعات (NIX) و تعریف شاخص «درصد خدمات متصل شده به NIX» نیز برای پایش سطح تعاملپذیری دستگاهها حیاتی است. سامانهها، پایگاهها، درگاهها و سایر سیستمهای دولت الکترونیکی در قانون برنامه هفتم را میتوان در قالب اهداف چهارگانه شامل شفافیت و نظارت، توسعه زیرساختها، هوشمندسازی خدمات و تقویت حکمرانی تقسیمبندی کرد. این موضوع بیانکننده این است که موفقیت صرفاً در ایجاد سامانهها خلاصه نمیشود، بلکه باید کارکرد واقعی سامانه در تحقق اهداف توسعهای سنجیده شود. |
|
|
6 |
حکمرانی هوش مصنوعی (9): ضرورت نهاد راهبر هوش مصنوعی در کشور و پیشنهاد ساختار عملیاتی |
1404 |
مرکز پژوهشهای مجلس شورای اسلامی (مطالعات حکمرانی) |
هوش مصنوعی نه صرفاً یک ابزار فناورانه ساده که بازنماییِ عاملیتی تحولآفرین است. توسعه این فناوری، پدیدهای از بن سیاسی، با پیامدهای گسترده حول ساخت قدرت، سازوکارهای حکمرانی و تحولات اجتماعی بوده که حاکی از یک نظم سیاسی جدید است. در این راستا ضروری است که کشور ما به اتخاذ راهبردی دقیق بپردازد. حکمرانی مؤثر در عرصه هوش مصنوعی مستلزم درگیری عمیق و بنیادین با این فناوری در تمام سطوح آن است. |
مأخذ: یافتههای تحقیق.
علاوهبر گزارشهایی که در مرکز پژوهشهای مجلس در این خصوص انجام شده است، پژوهشهای متعدد ملی و بینالمللی نیز این موضوع مهم را مورد بررسی قرار دادهاند که در ادامه به بررسی این پژوهشها پرداخته میشود:
اوموتوی و هولتزهاوزن (2025) در مقالهای با عنوان «ادغام فناوریهای دیجیتال در ابتکارات ضدفساد در بوتسوانا: درسهایی از گرجستان، اوکراین و آفریقای جنوبی»، با تمرکز بر کشور بوتسوانا، تجربههای موفق کشورهای گرجستان، اوکراین و آفریقای جنوبی را در ادغام فناوریهایی مانند سامانههای یکپارچه، دادهکاوی و زنجیره بلوک بررسی کردهاند. یافتههای آنها بر نقش کلیدی دیجیتالسازی در کشف فساد و مسدودسازی داراییهای غیرقانونی تأکید دارد. این مطالعه نشان میدهد که بهکارگیری فناوریهای دیجیتال در سامانههای اعلام دارایی، نهتنها میتواند موجب ارتقای شفافیت و افزایش کارایی نظارت بر مسئولان شود، بلکه به تسهیل دسترسی عمومی و تقویت پاسخگویی نهادهای حاکمیتی نیز کمک میکند. بااینحال، پژوهشگران با دقت به موانع مهمی چون مقاومت ساختاری نهادهای سیاسی، محدودیت منابع مالی، ضعف در ظرفیتهای فنی و چالشهای مربوط به راستیآزمایی اطلاعات اشاره میکنند که میتوانند موفقیت این ابتکار را با مانع مواجه سازند[1].
ابی ناهد و السمره (2025) در پژوهشی تحت عنوان «نقش هوش مصنوعی در مبارزه با فساد»، به موضوع نقش هوش مصنوعی در مبارزه با فساد، پرداختهاند و نشان میدهند که این فناوری در شناسایی الگوهای ناهنجار و تقلب مرتبط با فساد، مانند اختلاس و تقلب در فرایندهای مناقصه و خرید دولتی مؤثر بوده و تأکید میکنند که سیستمهای حسابرسی خودکار و راهکارهای مبتنیبر زنجیره بلوک میتوانند شفافیت و پاسخگویی را در عملکرد سازمانها افزایش دهند. همچنین، با پرداختن به چالشهای پیادهسازی این فناوریها در ساختارهای قانونی و بوروکراتیک کشورهای منطقه، بر اهمیت انطباق بومی ابزارهای ضدفساد با زمینههای فرهنگی و اداری تأکید دارند. از دیگر نکات برجسته این پژوهش، تحلیل پیامدهای استفاده از هوش مصنوعی در فرایندهای نظارتی و نگرانیهای ناشی از نقض احتمالی حریم خصوصی و سوءاستفاده از دادههاست [2] .
ادیلا (2024) در پژوهشی با عنوان «دیجیتالیسازی مبارزه با فساد در برزیل»، با تمرکز بر تجربه خاص این کشور که همزمان با سابقهای پررنگ در رسواییهای گسترده فساد و بهرهگیری فراگیر از رسانههای دیجیتال همراه است، به واکاوی فرایندهای نوآورانهای میپردازد که در چارچوب اصلاحات ضدفساد در این بستر شکل گرفتهاند. او در این مطالعه، مفهوم خلاقانهای تحت عنوان «فناوران یکپارچگی» را برای معرفی کنشگران اجتماعی و سیاسیای بهکار میبرد که در طراحی، توسعه و پیادهسازی فناوریهای ضدفساد نقشآفرینی میکنند. ادیلا با ارائه یک چارچوب نظری منسجم، به تحلیل این نوع نوآوریهای فناورانه پرداخته و نشان میدهد که چگونه کنشهای فناورانه میتوانند در تعامل با ساختارهای قدرت، به تحول در خطمشیگذاری ضدفساد منجر شوند. نویسنده در این اثر همچنین به بررسی پیامدها، محدودیتها و چالشهای مرتبط با پیادهسازی فناوریهای ضدفساد در زمینههای سیاسی و اجتماعی متنوع میپردازد [3] .
زِنگ و همکاران (2025) در مطالعهای با عنوان «تقویت شبکههای سلامت هوشمند: ادغام رمزنگاری مبتنیبر ویژگی برای بهینهسازی و سازوکارهای ضدفساد»، به تحلیل نقش الگوریتمهای رمزنگاری پیشرفته در حفظ امنیت دادهها و مقابله با فساد اطلاعاتی در حوزه سلامت پرداختهاند. این پژوهش با بهرهگیری از رویکردی تجربی و تطبیقی، نشان میدهد که فناوری رمزنگاری مبتنیبر ویژگی میتواند نهتنها عملکرد فنی و بهرهوری سیستمهای دیجیتال سلامت را ارتقا بخشد، بلکه از طریق استقرار سازوکارهای ضدفساد، مانع از وقوع دستکاری، افشای غیرمجاز یا سوءاستفاده از اطلاعات حساس شود. نویسندگان تأکید دارند که در شرایطی که زیرساختهای سلامت با تهدیدات فزاینده سایبری مواجه هستند، بهکارگیری راهکارهایی مانند ABE اقدامی کلیدی برای تقویت شفافیت، محافظت از دادهها و بازسازی اعتماد عمومی در نظام سلامت بهشمار میرود [4] .
قربانپور و همکاران (1401) در پژوهشی با عنوان «بررسی نقش مثبت و منفی فناوریهای نوین در مقابله با فساد اداری»، به ارزیابی جامع آثار فناوریهای اطلاعات و ارتباطات (ICT) در مواجهه با پدیده فساد پرداختهاند. در این تحقیق، ابزارهایی نظیر خدمات عمومی دیجیتال، سامانههای جمعسپاری، پلتفرمهای افشای اطلاعات، درگاههای شفافیت، فناوری زنجیره بلوک و هوش مصنوعی، مورد بررسی قرار گرفتهاند. یافتههای پژوهش نشان میدهد که فناوریهای مذکور میتوانند از طریق افزایش شفافیت، ارتقای پاسخگویی نهادی، تقویت نقش نظارتی شهروندان و تسهیل تعاملات دولت- ملت، بهطور مؤثری در کاهش فساد اداری نقشآفرینی کنند. بااینحال، نویسندگان هشدار میدهند که همین فناوریها ممکن است زمینه بروز اشکال نوینی از فساد را نیز فراهم کنند؛ ازجمله استفاده مجرمانه از دارکوب، رمزارزها یا بهرهبرداری نادرست از دادههای ذخیره شده در پایگاههای اطلاعاتی و زنجیره بلوک. به باور آنان، کارایی این فناوریها در مبارزه با فساد، در گروی انطباق آنها با ساختارهای اداری هر کشور، حمایت نهادی کافی و سطح توانمندی فنی کاربران است. همچنین، نتایج نشان میدهد که فناوریهای نوین در مهار فسادهای خرد اثربخشی بیشتری دارند، درحالیکه در برخورد با فسادهای کلان، بهدلیل موانع سیاسی و ضعف اراده حکمرانی، با محدودیتهای جدی مواجهاند [5] .
ناطقی (1401) در مقالهای با عنوان «بررسی تأثیر فناوریهای اطلاعاتی و ارتباطی بر شفافیت و فساد سازمانی»، به تحلیل اثرگذاری فناوریهای نوین اطلاعاتی بر کاهش فساد اداری و تقویت شفافیت پرداخته است. وی با اشاره به جایگاه فناوری اطلاعات بهعنوان یکی از عوامل تحولآفرین در مدیریت سازمانی طی دهههای اخیر، تأکید میکند که شفافیت نهتنها یکی از پیشنیازهای کلیدی اثربخشی سازمانهاست، بلکه عاملی مؤثر در پیشگیری و کاهش بروز رفتارهای فاسد بهشمار میآید. یافتههای این پژوهش نشان میدهد که بهکارگیری سیستمهای اطلاعاتی پیشرفته میتواند با بهبود زیرساختهای دادهای، ارتقای پاسخگویی نهادی و افزایش اعتماد عمومی، زمینهساز کاهش فساد در نهادهای اجرایی شود. افزونبراین، فناوری اطلاعات بهعنوان یک بستر پشتیبان برای تحقق اصول حکمرانی خوب، ازجمله شفافیت، مشارکت و کارآمدی، در ارتقای مشروعیت ساختارهای دولتی نقش اساسی ایفا میکند [6] .
نیکپور و ربیعی (1401) در پژوهشی با عنوان «کاربرد روشهای نوظهور فناوری اطلاعات و ارتباطات در مبارزه با فساد»، به بررسی نقش فناوریهای نوین دیجیتال در تقویت سازوکارهای ضدفساد در نظامهای اداری کشورهای در حال توسعه پرداختهاند. آنها تأکید میکنند که ابزارهایی مانند دادههای باز (Open Data) و فناوریهای نوظهور ICT این امکان را برای دولتها و نهادهای نظارتی فراهم میسازند تا فعالیتهای فسادزا، که پیشتر بهصورت پنهانی و خارج از دید افکار عمومی انجام میگرفت، قابل شناسایی، پیشگیری و حتی پیشبینی شوند. این پژوهش، فناوری اطلاعات را نهتنها ابزاری برای نظارت مؤثرتر، بلکه عاملی پیشبرنده در شفافسازی فرایندها و ارتقای سلامت اداری معرفی میکند [7] .
2-2. سوابق تقنینی بههمراه آسیبشناسی
در طول تاریخ، مبارزه با فساد همواره از دغدغههای مهم جوامع انسانی بوده است. یکی از قدیمیترین شواهد تاریخی در این زمینه، قانون حمورابی در بابل است که در آن با صراحت به نکوهش فساد و رفتارهای ناپسند پرداخته شده است. در آن دوران، مقابله با فساد عمدتاً مبتنیبر اصول اخلاقی و آموزههای دینی انجام میشد [8] . در قرون وسطی، فساد بهویژه در ساختارهای مذهبی و حکومتی اروپا گسترش یافت و کلیساها و دربارها را درگیر خود کرد. جنبش رنسانس با تقویت اندیشهورزی و نقد قدرت، راه را برای مواجهه فکری با فساد باز کرد؛ نویسندگانی چون ماکیاولی در آثار خود از پیامدهای مخرب فساد بر سیاست و جامعه سخن گفتند [9] .
در اواسط دهه 90، برخی کشورها مانند سنگاپور و هنگکنگ اقدامات سازمانیافتهای برای مقابله با فساد آغاز کردند. بهویژه سنگاپور با تأسیس نهادی تحت عنوان «اداره تحقیقات اقدامات فساد» در سال ۱۹۵۲، الگویی موفق در این زمینه ارائه کرد. هنگکنگ نیز در سال ۱۹۷۴ «کمیسیون مستقل مبارزه با فساد» را راهاندازی کرد. هرچند تلاشهای اولیه جهانی علیه فساد به دهه 70 بازمیگردد، اما موج جدی و هدفمند این مبارزه پس از پایان جنگ سرد و تصویب قطعنامهای در سازمان ملل در سال ۱۹۷۵ آغاز شد. دهه ۹۰ میلادی را میتوان نقطه عطفی در گسترش گفتمان جهانی مبارزه با فساد دانست. نهادهای بینالمللی همچون سازمان ملل، بانک جهانی، صندوق بینالمللی پول و OECD، در کنار نهادهای غیردولتی، در این دوره بهصورت فعال به تدوین راهبردها و اجرای سیاستهایی برای مقابله با فساد پرداختند. سخنرانی مشهور جیمز ولفنسون، رئیس وقت بانک جهانی در سال ۱۹۹۶، که از «سرطان فساد» سخن گفت، نقطه آغازی بر یک حرکت جهانی با محوریت توسعه حکمرانی خوب و شفافیت شد [10] .
در قرن بیستم، جنگهای جهانی و بحرانهای اقتصادی نیز بر ضرورت مبارزه با فساد افزودند و زمینهساز تأسیس نهادها و کنوانسیونهای بینالمللی شدند. مهمترین سند بینالمللی در این حوزه، کنوانسیون مبارزه با فساد سازمان ملل متحد بود که در سال 2003 به تصویب رسید و از سال 2005 لازمالاجرا شد [11] .
در ایران، مبارزه با فساد ازجمله موضوعاتی است که نظام سیاستی کشور در سطوح مختلف بدان پرداخته است. از سیاستهای کلی گرفته تا ابلاغ قانون جامع و قوانین موضوعی و همچنین تدوین تکالیف موردی در سایر قوانین. در ادامه به مهمترین این قوانین اشاره شده است: رهبر شهید انقلاب در فرمان هشتمادهای درباره مبارزه با مفاسد اقتصادی، دستورات مهمی را درخصوص مبارزه همهجانبه و سازمانیافته با مفاسد مالی و اقتصادی، خطاب به سران قوا صادر کردند.
در سال 1337، ایران اولین گامها را برای کاهش فساد اداری و اقتصادی برداشت. براساس قانون منع مداخله وزرا، نمایندگان مجلس و کارمندان دولت در معاملات دولتی و کشوری، مداخله وزرا، نمایندگان مجلس و کارمندان دولت در معاملات دولتی و کشوری ممنوع شد. در سال 1372، قانونی تصویب شد که اخذ پورسانت در معاملات خارجی را بهطور کامل ممنوع میکرد. این اقدام بهمنظور جلوگیری از فساد اقتصادی و شفافسازی در روابط تجاری بینالمللی انجام گرفت. در سال 1373، قانون دیگری به تصویب رسید که تصدی بیش از یک شغل را برای مقامات دولتی و مسئولین ممنوع میکند. این قانون با هدف جلوگیری از تمرکز قدرت و جلوگیری از تعارض منافع بین مسئولیتهای دولتی و منافع شخصی مقامات تصویب شد. در سال 1386، قانون مدیریت خدمات کشوری به تصویب رسید که یکی از مهمترین و جامعترین قوانین در حوزه اصلاحات اداری ایران است. در سال 1387، اجرای سیاستهای کلی اصل (44) قانون اساسی بهطور جدی آغاز شد. این سیاستها بهویژه به کاهش دخالت دولت در بخشهای اقتصادی و انتقال مالکیتهای دولتی به بخش خصوصی اشاره دارند. همزمان با اجرای سیاستهای کلی اصل (44) قانون اساسی، در سال 1387 قانون ارتقای سلامت نظام اداری و مقابله با فساد نیز به تصویب رسید. این قانون بهطور خاص برای تقویت شفافیت و پاسخگویی در دستگاههای دولتی و جلوگیری از فساد در فرایندهای اداری طراحی شده است.
در سال 1391، قانون رسیدگی به دارایی مقامات و مسئولین و کارگزاران جمهوری اسلامی ایران به تصویب رسید. هدف از این قانون جلوگیری از فساد مالی و سوءاستفادههای احتمالی از موقعیتهای دولتی بود و تلاش میکرد که در راستای افزایش شفافیت مالی مقامات، از فسادهای اقتصادی جلوگیری شود. در سال 1402، قانون حمایت از افشاگران فساد به تصویب رسید. این قانون با هدف تشویق افرادی که فساد را گزارش میکنند و ایجاد فضایی امن برای آنان، طراحی شده است. در سال 1403، قانون برنامه هفتم توسعه به تصویب رسید. این برنامه، که ازسوی دولت بهعنوان یک سند راهبردی برای توسعه کشور تدوین شده بود، بهطور ویژه بر مبارزه با فساد در تمامی بخشها تأکید دارد. همچنین در این سال، قانون شفافیت قوای سهگانه، دستگاههای اجرایی و سایر نهادها تصویب شد. این قانون بهطور ویژه بر شفافسازی در عملکرد قوای سهگانه (قوه مجریه، قوه مقننه و قوه قضائیه) تأکید دارد. هدف این قانون افزایش پاسخگویی و نظارت عمومی بر عملکرد مقامات و نهادهای دولتی است.
سیر تاریخی قانونگذاری کشور ایران در حوزه مبارزه با فساد نشاندهنده تلاشهای مستمر و متعددی است که در راستای کاهش فساد و افزایش شفافیت صورت گرفته است.
|
ردیف |
نام سند (قانون. تصویبنامه..) |
مرجع تصویب |
تاریخ تصویب |
نکات برجسته/ نقاط ضعف و قوت/ پیامدهای اجرا |
|
1 |
فرمان هشتمادهای مبارزه با مفاسد اقتصادی |
رهبر شهید انقلاب |
1380 (ابلاغ) |
• آغازگر سیاستهای کلان و تأکید بر مبارزه سازمانیافته • پیامد: مبنای اسناد و قوانین بعدی |
|
2 |
قانون منع مداخله وزرا، نمایندگان و کارمندان دولت در معاملات دولتی |
مجلس شورای ملی |
1337 |
• نخستین قانون ضدفساد اداری • نقطه قوت: پیشگیری از تعارض منافع آشکار • پیامد: پایهگذاری نظام قانونی ضدفساد |
|
3 |
قانون ممنوعیت اخذ پورسانت در معاملات خارجی |
مجلس شورای اسلامی |
1372 |
• مقابله با فساد در روابط خارجی • قوت: شفافسازی مبادلات بینالمللی • پیامد: کاهش رسمیسازی رشوه در معاملات خارجی |
|
4 |
قانون ممنوعیت تصدی بیش از یک شغل |
مجلس شورای اسلامی |
1373 |
• هدف: جلوگیری از تمرکز قدرت و تعارض منافع • قوت: صیانت از کارآمدی اداری • پیامد: افزایش توجه به شفافیت در مسئولیتها |
|
5 |
قانون مدیریت خدمات کشوری |
مجلس شورای اسلامی |
1386 |
• جامعترین اصلاحات اداری • قوت: نظاممند کردن خدمات دولتی • پیامد: بسترسازی برای تحول اداری |
|
6 |
سیاستهای کلی اصل (44) قانون اساسی |
رهبر شهید انقلاب / مجلس برای اجرا |
1387 |
• کاهش نقش دولت و گسترش خصوصیسازی • قوت: جهتگیری به سمت اقتصاد رقابتی • پیامد: تعمیق چالشهای شفافیت اقتصادی |
|
7 |
قانون ارتقای سلامت نظام اداری و مقابله با فساد |
مجلس شورای اسلامی |
1387 |
• تأکید بر شفافیت و پاسخگویی دستگاهها • قوت: طراحی اختصاصی برای ضدفساد • پیامد: مرجع حقوقی در خطمشیگذاری ضدفساد |
|
8 |
قانون رسیدگی به دارایی مقامات، مسئولین و کارگزاران |
مجلس شورای اسلامی |
1391 |
• تمرکز بر شفافیت مالی مقامات • قوت: گامی مهم برای پیشگیری از سوءاستفاده • پیامد: توجه به کنترل دارایی مسئولین |
|
9 |
قانون حمایت از افشاگران فساد |
مجلس شورای اسلامی |
1402 |
• حمایت حقوقی از گزارشگران فساد • قوت: گسترش فرهنگ گزارشگری • پیامد: افزایش پتانسیل کشف فساد پنهان |
|
10 |
قانون برنامه هفتم توسعه |
مجلس شورای اسلامی |
1403 |
• سندی راهبردی با تأکید ویژه بر مبارزه با فساد • قوت: توجه به مقابله با فساد در سطح کلان توسعه • پیامد: الزام دستگاهها به برنامهریزی ضدفساد |
|
11 |
قانون شفافیت قوای سهگانه، دستگاههای اجرایی و سایر نهادها |
مجلس شورای اسلامی |
1403 |
• تمرکز بر شفافسازی عملکرد قوای سهگانه • قوت: گامی مهم برای افزایش پاسخگویی • پیامد: تقویت نظارت عمومی و حکمرانی دادهمحور |
مأخذ: همان.
مرور اسناد و قوانین و نیز یافتههای پژوهشی نشان میدهد که ایران از نظر چارچوبهای حقوقی و سیاستی ابزارهای متعدد و ارزشمندی در اختیار دارد، اما در حوزه اجرای مؤثر، یکپارچگی نهادی و بهرهگیری از فناوریهای نوین با چالش جدی روبهرو است. تجربه جهانی نیز ثابت کرده که موفقیت در مبارزه با فساد نهتنها متکی بر قانونگذاری، بلکه نیازمند ترکیب چند عامل کلیدی است: اراده سیاسی پایدار، حکمرانی دادهمحور، زیرساختهای فناورانه امن، و سازوکارهای شفافیت و پاسخگویی. بنابراین، برای گذار از مرحله خطمشیگذاری به مرحله کارآمدی، باید تمرکز بر یکپارچهسازی سامانهها، ارتقای فناوریهای نظارتی و تقویت ضمانت اجرای قوانین باشد.
در مسیر مقابله با فساد و استقرار حکمرانی شفاف، تحلیل دقیق وضعیت موجود سامانههای اطلاعاتی کشور، بهعنوان زیرساختی بنیادین برای خطمشیگذاری فناورانه، ضرورتی حیاتی دارد. طی سالهای اخیر، ایران شاهد گسترش چشمگیر سامانههای اطلاعاتی در حوزههای حیاتی همچون مالیات، گمرک، املاک، بودجه، تجارت، ثبت شرکتها، نظام بانکی و بیمه بوده است. این سامانهها نهتنها ابزار ثبت و تبادل دادههای کلان حاکمیتی هستند، بلکه میتوانند بهعنوان بسترهایی کارآمد برای رصد، کشف و پیشگیری از مصادیق فساد مورد استفاده قرار گیرند.
بااینوجود، فقدان یکپارچگی ساختاری، محدودیت در تبادل میانسامانهای، موانع قانونی در دسترسی به دادهها، و نارسایی در استانداردسازی فرادادهها، موجب شده است که ظرفیت بالقوه این سامانهها به شکل کامل در مسیر مبارزه با فساد بهکار گرفته نشود. ازاینرو، در ادامه با هدف شناخت جامع وضع موجود، ابتدا به شناسایی و مرور سامانههای کلیدی اطلاعاتی کشور پرداخته و سپس با تمرکز بر ظرفیتهای فنی، الزامات حکمرانی داده، و چالشهای نهادی، به تحلیل فرصتها و آسیبهای موجود میپردازد. این تحلیل زمینهساز طراحی راهکارهای واقعبینانه و مبتنیبر داده خواهد بود.
در حال حاضر، سامانههای متعددی توسط دستگاههای اجرایی مختلف جهت گردآوری و مدیریت دادههای اقتصادی و مالی ایجاد شدهاند. ازجمله میتوان به سامانههای زیر اشاره کرد:
نشانی اینترنتی: tax.gov.ir،
متولی: سازمان امور مالیاتی کشور (زیرمجموعه وزارت امور اقتصادی و دارایی)،
هدف سامانه: الکترونیکی کردن خدمات مالیاتی بهمنظور سهولت دسترسی برای اشخاص حقیقی و حقوقی، بدون نیاز به مراجعه حضوری (مکانیزهسازی کامل نظام مالیاتی کشور).
الف) خدمات سامانه:
1. ثبتنام الکترونیکی مؤدیان (واقــف، حقیقی و حقوقی) و تخصیص کد اقتصادی،
2. ایجاد و مشاهده و رهگیری پروندههای مالیاتی ویژه عملکرد، ارزشافزوده،
3. اظهارنامه الکترونیکی: شامل مالیات بر درآمد، تکلیفی، ارث، سود/زیان، اجاره و املاک،
4. استعلام و پرداخت بدهی مالیاتی (بدهی، بخشودگی، اعتراض، جریمهها)،
5. مدیریت پرداخت و پذیرندهها: مدیریت درگاههای بانکی و کارتخوانهای متصل،
6. پیگیری درخواستها، اعتراضات و تجدیدنظر تحت چارچوب قانونی،
7. ابلاغ الکترونیک مالیاتی.
ب) اطلاعات ذخیره شده در سامانه:
اطلاعات ذخیره شده در این سامانه در جدول 3 مشخص است.
جدول 3. شناسنامه دادههای قابل استخراج از سامانه جامع مالیاتی کشور
|
1) اطلاعات هویتی مؤدیان (نام و نام خانوادگی، کد ملی، شماره شناسنامه، تاریخ تولد / ثبت، آدرس محل فعالیت، شماره تماس، نوع شغل یا فعالیت اقتصادی، نوع مؤدی (حقیقی/حقوقی)، شماره اقتصادی (شناسه یکتا مالیاتی)) |
|
2) پروندههای مالیاتی (نوع پرونده (عملکرد، ارزشافزوده، تکلیفی، اجاره ملک، ارث و خودرو)؛ شماره پرونده؛ وضعیت فعلی) |
|
3) اظهارنامهها (نوع اظهارنامه، دوره مالیاتی (سالیانه، فصلی، ماهانه)، درآمد، هزینهها، مالیات محاسبه شده و پرداخت شده، معافیتها و کسورات قانونی، پیوستها (قراردادها یا مستندات مالی)) |
|
4) بدهی و پرداختها (سوابق پرداخت و بدهی مالیاتی، مبلغ جریمه، مبلغ بخشودگی، تاریخ واریز، وضعیت پرداخت) |
|
5) اطلاعات دارایی (املاک (مسکونی، تجاری)، نقلوانتقال املاک؛ خودروهای ثبت شده، تاریخ نقلوانتقال، سهام و اوراق بهادار) |
|
6) اطلاعات مالی، تراکنشها و فروش (تراکنشهای بانکی (درگاه، کارتخوان، انتقال)، صورتحسابهای فروش (شماره صورتحساب، مبلغ، تاریخ)، شناسه کالا یا خدمت و مبلغ فروش آن، شماره حسابهای بانکی) |
|
7) اطلاعات کارکنان و حقوق (لیست حقوقبگیران، مالیات بر حقوق، کد بیمه (وضعیت بیمهشدگی)) |
|
8) درخواستها و اعتراضات (نوع درخواست (استعلام، بخشودگی، اعتراض)، تاریخ ثبت، وضعیت) |
مأخذ: همان.
ج) سامانههای متصل:
1. ثبت احوال: جهت احراز هویت و اطلاعات پایه،
2. بانک مرکزی و شاپرک/شتاب: جهت دریافت اطلاعات تراکنشهای بانکی و حسابها و درگاههای پرداخت،
3. سازمان ثبت اسناد و املاک: جهت دریافت مالکیت املاک و اطلاعات معاملات،
4. سازمان ثبت شرکتها و سامانه جامع تجارت: جهت دریافت ساختار حقوقی و سهامداری،
5. پلیس راهور: برای مالکیت خودرو،
6. سازمان تأمین اجتماعی: برای اطلاعات بیمه کارکنان،
7. سازمان گمرک جمهوری اسلامی ایران: برای دسترسی به اطلاعات واردات، صادرات، نوع و ارزش کالاها و اطلاعات تجاری،
8. سازمان بورس و اوراق بهادار: برای دسترسی به اطلاعات مالکیت سهام، اوراق مشارکت و معاملات بورسی.
د)مزیت وجود این سامانه:
· ایجاد یکپارچگی در دادهها برای ردپای شفاف مالیاتی.
نشانی اینترنتی: hemayat.mcls.gov.ir،
متولی: وزارت تعاون، کار و رفاه اجتماعی از طریق «مرکز آمار و اطلاعات رفاه ایرانیان»،
هدف سامانه: دهکبندی دقیق خانوارهای ایرانی براساس اطلاعات مالی، دارایی، اشتغال و تراکنشهای بانکی، بهمنظور هدفمندسازی یارانهها.
الف) خدمات سامانه:
1. نمایش دهک درآمدی خانوار (۱ تا ۱۰)،
2. اطلاعرسانی در مورد وضعیت دریافت یا حذف یارانه و کالابرگ،
3. امکان ثبت اعتراض به دهکبندی و پیگیری فرایند بررسی با ارائه مستندات.
ب) اطلاعات ذخیره شده در سامانه:
اطلاعات ذخیره شده در این سامانه در جدول 4 مشخص است.
جدول 4. شناسنامه دادههای قابل استخراج از سامانه معیشتی و دهکبندی خانوار
|
1) اطلاعات هویتی (کد ملی، تاریخ تولد، وضعیت سرپرستی) |
|
2) اطلاعات خانوار (تعداد اعضا، نسبتها، محل سکونت) |
|
3) اطلاعات ملکی (تعداد املاک، محل، متراژ، ارزش تقریبی) |
|
4) اطلاعات خودرو (نوع، سال ساخت، تعداد خودرو) |
|
5) اطلاعات گردش مالی (گردش حساب، تعداد کارت، رفتار مالی) |
|
6) اطلاعات بیمه (سابقه اشتغال، میزان حقوق، نوع شغل) |
|
7) اطلاعات بورسی (تعداد سهام، ارزش دارایی بورسی) |
|
8) اطلاعات شغلی (نوع شغل، محل اشتغال، کارفرما) |
|
9) وضعیت اقتصادی (دهک، وضعیت یارانه، دلیل حذف) |
|
10) اطلاعات مربوط به سفرهای خارجی |
|
11) تاریخ و جزئیات دهکبندی |
مأخذ: همان.
ج) سامانههای متصل و اطلاعات تبادلی:
1. ثبت احوال: برای هویت، اعضای خانوار، فوتشدگان،
2. ثبت اسناد و املاک: برای اطلاعات ملکی،
3. بانک مرکزی- شاپرک: برای تراکنشهای مالی و دارایی بانکی،
4. سازمان امور مالیاتی: برای بررسی اظهارنامهها و داراییها،
5. سازمان تأمین اجتماعی: برای اطلاعات بیمه و اشتغال،
6. سازمان بورس (سمات): برای اطلاعات اوراق بهادار و سهام.
د) مزیت:
· عدالت در یارانهها: پرداخت هدفمند براساس دهک واقعی خانواده،
· شفافیت و امکان پیگیری: دریافت واریز یا علت حذف آن کمک به جلب اعتماد عمومی میکند.
نشانی اینترنتی: https://ssaa.ir،
متولی: سازمان ثبت اسناد و املاک کشور (زیرمجموعه قوه قضائیه جمهوری اسلامی ایران)،
هدف سامانه: فراهمسازی خدمات غیرحضوری و الکترونیکی ثبت اسناد، املاک، شرکتها، مالکیت معنوی و اجرای اسناد رسمی.
الف) خدمات سامانه:
1. درگاه مشتریان: ثبت شکایات و درخواست اصلاح اطلاعات مالکیت،
2. استعلام اصالت اسناد: بررسی اصالت اسناد ملکی و اسناد رسمی با شناسه یکتا،
3. درخواست ثبت شرکت و صورتجلسات تغییرات شرکتها،
4. ثبت مالکیت معنوی: اظهارنامههای اختراع، طرح صنعتی، علامت تجاری، و استعلام بانک اطلاعات مالکیت معنوی،
5. اجرای اسناد رسمی: پیگیری اجرای اسناد، ممنوعالخروجی، صدور اجراییه و پرداخت هزینهها،
6. ثبت سند مالکیت: درخواست و پیگیری سند تکبرگ املاک قولنامهای،
7. استعلام ازدواج و طلاق، ظرفیت دفاتر، نوبتدهی و ... .
ب) اطلاعات ذخیره شده:
اطلاعات ذخیره شده در این سامانه در جدول 5 مشخص است.
جدول 5. شناسنامه دادههای قابل استخراج از سامانه ثبت اسناد و املاک کشور
ج) سامانههای متصل:
1. ثبت احوال: استعلام اصالت افراد و هویت طرفین اسناد (نام، کد ملی، تاریخ تولد)،
2. سازمان امور مالیاتی (شناسه اقتصادی شرکتها و افراد، سوابق بدهی مالیاتی)،
3. سامانه کاداستر و وزارت راه و شهرسازی (موقعیت مکانی دقیق ملک، نوع کاربری، پلاک ثبتی، کد ملک)،
4. سازمان ثبت شرکتها (نام شرکت، شناسه ملی، اعضای هیئتمدیره و تغییرات، اسناد و صورتجلسات رسمی)،
5. سامانه دولت همراه- شاهکار (تطابق شماره همراه با کد ملی)- کاربرد: احراز هویت هنگام ورود به سامانه،
6. قوه قضائیه / سامانه ثنا (احکام قضایی مرتبط با توقیف ملک)،
7. سازمان بورس و اوراق بهادار (مالکیت سهام در هنگام ثبت تغییرات شرکتها).
د) مزیت:
· شفافیت و رصد الکترونیکی اسناد.
نشانی اینترنتی: https://iranamlaak.ir،
متولی: وزارت راه و شهرسازی (دفتر اقتصاد مسکن)،
هدف سامانه: ثبت تمام معاملات خرید، فروش و اجاره املاک بهصورت رسمی و با کد رهگیری.
الف) خدمات سامانه:
1. دریافت کد رهگیری ۱۳ رقمی برای قراردادهای خرید، فروش یا اجاره و امکان استعلام آن،
ب) اطلاعات ذخیره شده:
اطلاعات ذخیره شده در این سامانه در جدول 6 مشخص است.
جدول 6. شناسنامه دادههای قابل استخراج از سامانه ثبت معاملات املاک و مستغلات کشور
|
1) مشخصات معامله (کد رهگیری ۱۳ رقمی، نوع معامله، قیمت، تاریخ، کد پستی، کد ملی فروشنده/خریدار) |
|
2) اطلاعات مشاوران املاک (کد ملی، شماره صنفی، وضعیت مجوز) |
|
3) اطلاعات منطقهای معاملات (تعداد و حجم معاملات براساس کد پستی و نوع قرارداد) |
مأخذ: همان.
ج) سامانههای متصل:
1. سامانه ثبت اسناد و املاک کشور برای اعتبارسنجی اسناد رسمی (تأیید هویت سند مورد معامله)،
2. ثبتاحوال و سامانه املاک و اسکان (amlak.mrud.ir) (هویت فروشنده، آدرس محل سکونت (کد پستی) جهت احراز طرفهای معامله).
د) مزیت:
· مبارزه با جعل اسناد و معاملات صوری (تعیین کد یکتا برای هر قرارداد)،
· حفاظت از حقوق طرفین با حذف ریسک فروش تکراری یا بدون اطلاع مالک،
· دادهکاوی برای خطمشیگذاری در حوزه مسکن با تحلیل معاملات و بازار.
نشانی اینترنتی: https://www.ntsw.ir،
متولی: وزارت صنعت، معدن و تجارت (صمت) و تحت نظارت مرکز توسعه تجارت الکترونیکی،
هدف سامانه: تسهیل و تسریع فرایند تجاری واردات و صادرات و افزایش شفافیت در تجارت، مقابله با قاچاق و احتکار
این سامانه از تعدادی زیرمجموعه تشکیل گردیده است.
الف) خدمات سامانه:
1. ثبت سفارش واردات (اخذ مجوزهای گمرکی)،
2. سامانه جامع انبارها (nwms.ir) برای ردیابی انبارها و جلوگیری از احتکار،
3. سامانه شناسه کالا برای مدیریت شناسه تولیدکنندگان و واردکنندگان کالا،
4. سنجش اعتبار و رتبهبندی اعتباری با استفاده از پایش تراکنش و سوابق مالیاتی، بانکی و بیمهای،
5. نظام یکپارچه معاملات ارزی (نیما) برای مدیریت واردات ارز،
6. سامانه جامع حملونقل بار و صدور بارنامه،
7. سامانه جامع امور گمرکی.
ب) اطلاعات ذخیره شده:
اطلاعات ذخیره شده در این سامانه در جدول 7 مشخص است.
جدول 7. شناسنامه دادههای قابل استخراج از سامانه جامع تجارت ایران
|
1) اطلاعات تجارت داخلی (اطلاعات هویتی (کد ملی، شناسه ملی/شرکتی)، نقش تجاری (تولیدکننده، صادرکننده، واردکننده)، انبارها و مراکز نگهداری (کد انبار/واحد نگهداری، آدرس، کد پستی، ظرفیت)، گزارش ورود و خروج کالا (شناسه کالا، تاریخ ورود/خروج، تعداد، مستندات بارنامه یا حواله)) |
|
2) اطلاعات تجارت خارجی (سفارشهای ثبت شده (کد سفارش، اطلاعات واردکننده، نوع کالا، مقدار، ارزش دقیق)، مجوزهای گمرکی (وضعیت، تاریخ صدور، تاریخ انقضا، مستندات تأییدیه)) |
|
3) اطلاعات انبارها (پروفایل انبار (نام انبار، استان/شهر، نوع فعالیت، ظرفیت)، اطلاعات ورود و خروج کالا (اطلاعات رسید (ورود- خروج)، بارنامه مرتبط، زمان دقیق)، کنترل وضعیت قانونی انبار (تأییدیه استانی، تاریخ انقضا، وضعیت قانونی فعالیت انبار)) |
|
4) اطلاعات شناسه کالا (شناسه کالا (GTIN)، نوع کالا (تولیدی/ وارداتی)، اطلاعات فنی، کلاسبندی کالا، اطلاعات تولیدکننده/ واردکننده (نام تجاری، شناسه ملی، نقش تجاری، مستندات صلاحیت حرفهای)) |
|
5) اطلاعات سنجش اعتبار و رتبهبندی اعتباری (اطلاعات بانکی و مالی (تراکنشها، گردش حساب، وام و وضعیت اعتباری توسط سیستم بانکی)، اطلاعات بیمه و مالیات (سوابق تأمین اجتماعی و مالیاتها)، محاسبات اعتبار و ریسک (نمره اعتباری، گزارش ریسک)) |
|
6) اطلاعات معاملات ارزی (اطلاعات معاملات ارزی ثبت شده (شناسه معامله، مبلغ ارزی (دلار/یورو)، نوع ارز، طرف معامله)، وضعیت تخصیص ارز) |
|
7) اطلاعات حملونقل و بارنامه (اطلاعات بارنامه (شماره، تاریخ صدور، نوع کالا، وزن/حجم)، اطلاعات رهگیری محصول (نقطه مبدأ/مقصد، مسیر تردد، وضعیت ترخیص)) |
|
8) اطلاعات امور گمرکی (اطلاعات اظهارنامه گمرکی (نوع کالا، کد تعرفه، تعداد/ وزن، ارزش گمرکی)) |
مأخذ: همان.
ج) سامانههای متصل:
1. سامانه بانک مرکزی (جهت معاملات ارزی واردات/صادرات؛ مقدار ارز تخصیصیافته، شناسه معامله، تاریخ)،
2. سازمان امور مالیاتی کشور (جهت سوابق مالیاتی و مالی بازرگانان)،
3. سازمان تأمین اجتماعی (جهت سابقه بیمه کارکنان و فعالان اقتصادی)،
4. سازمان استاندارد و محیط زیست (جهت مجوزات قانونی مرتبط با کالاهای حساس (غذایی، دارویی، آلاینده)).
د) مزیت:
· شفافیت و ردیابی کامل تجارت از ثبت سفارش تا انبار و حملونقل،
· کاهش قاچاق و احتکار با سامانه انبار و شناسهها،
· پیشروی در راستای اقتصاد دادهمحور با ثبت الکترونیک فرایندها،
نشانی اینترنتی: https://csdiran.ir،
متولی: شرکت سپردهگذاری مرکزی اوراق بهادار، تحت نظارت سازمان بورس و اوراق بهادار،
هدف سامانه: افزایش شفافیت در مالکیت اوراق بهادار و ارائه خدمات برخط برای سهامداران.
الف) خدمات سامانه:
1. درگاه سهامداران (دارا): مشاهده سبد دارایی (نماد، تعداد، ارزش روز)، دریافت گواهی سپردهگذاری، مشاهده گردش مالیاتی،
2. درگاه سهام عدالت: مشاهده ارزش سهام عدالت بهصورت برخط،
3. درگاه ناشران (دانا): انتشار اطلاعیههای رسمی و گزارشهای دورهای،
4. درگاه نظارتی (ناظر): مشاهده زبان مالی ناشران، پایش معاملات، گردش و مجامع شرکتها.
ب) اطلاعات ذخیره شده:
اطلاعات ذخیره شده در این سامانه در جدول 8 مشخص است.
جدول 8. شناسنامه دادههای قابل استخراج از سامانه سمات
|
1) اطلاعات هویتی کاربران (کد ملی، نام، اطلاعات تماس) |
|
2) اطلاعات سبد سهام (نماد، تعداد، وضعیت نگهداری و انتقال) |
|
3) سوابق معاملاتی (تاریخچه خرید/فروش و گردشها) |
|
4) اطلاعات سهام عدالت |
|
5) اطلاعات مالیاتی (ارزش معاملات، گزارش گردش مالی سالانه به سازمان امور مالیاتی) |
|
6) اطلاعات شرکتها (انتشار اطلاعیه، گزارش، زمان و جزئیات مجامع) |
مأخذ: همان.
ج) سامانههای متصل:
1. سامانه معاملات (بورس/ فرابورس) جهت اطلاعات لحظهای مالکیت و نقلوانتقال سهام،
2. سامانه کدال: اطلاعیههای رسمی و گزارشهای ناشران جهت ارائه به ناظران و سهامداران،
3. سامانه امور مالیاتی: جهت دادههای مالیاتی معاملات.
د) مزیت:
· شفافیت کامل در مالکیت و ارزش دارایی سهامداران.
بانک مرکزی جمهوری اسلامی ایران متولی مجموعهای گسترده از سامانههای عملیاتی، تسویهای و نظارتی در حوزه پولی، بانکی و پرداخت کشور است. این سامانهها نقش کلیدی در رصد جریانهای مالی، کنترل ریسک، نظارت بر تراکنشها و مقابله با پولشویی ایفا میکنند. در این گزارش، سامانههای شاپرک و شتاب صرفاً بهعنوان دو نمونه شاخص از زیرساختهای پرداخت کشور مورد اشاره قرار میگیرند.
متولی: بانک مرکزی جمهوری اسلامی ایران،
هدف سامانه شاپرک: ساماندهی و نظارت بر سامانههای پرداخت اینترنتی و پوز، امنیت، استانداردسازی و شفافسازی تراکنشهای کارتمحور،
هدف شتاب: ارتباط بینبانکی و امکان انتقال وجه، برداشت، خرید، ماندهگیری و پرداخت قبوض بدون توجه به بانک مبدأ.
الف) خدمات سامانه شاپرک:
1. صدور مجوز شرکتهای ارائهدهنده خدمات پرداخت و پرداختیارها،
2. لیست دستگاههای پوز و درگاههای مجاز،
3. ثبت و پیگیری تراکنشها (اینترنتی و کارتبهکارت)،
4. مرکز امنیت تراکنش و جلوگیری از کلاهبرداری.
ب) خدمات شتاب:
1. سوئیچ انتقال بینبانکی برای خودپرداز، کارتخوان، اینترنتبانک،
2. امنیت و مدیریت تراکنشها بینحسابی.
اطلاعات ذخیره شده در شاپرک:
جدول 9. شناسنامه دادههای قابل استخراج از سامانه شاپرک
مأخذ: همان.
اطلاعات ذخیره شده در شتاب
جدول 10. شناسنامه دادههای قابل استخراج از سامانه شتاب
|
1) اطلاعات بانکهای عضو (کد بانک، سوئیچ ارتباطی، شناسه اتصال، وضعیت آنلاین/آفلاین، لاگ خطاهای سوئیچ) |
|
2) اطلاعات تراکنشهای بینبانکی (کد بانک مبدأ و مقصد، شماره کارت مبدأ/مقصد، کد شعبه، مبلغ تراکنش، نوع تراکنش (برداشت، انتقال وجه، قبض)، نتیجه (موفق/ناموفق)، تاریخ و زمان) |
|
3) کدهای وضعیت پاسخ (شامل بیش از 50 کد مختلف مانند: عدم موجودی، رمز اشتباه، مسدود بودن کارت، خطای ارتباط) |
مأخذ: همان.
ج) سامانههای متصل:
1. بانک مرکزی: جهت کنترل مجوز، وضعیت PSPها، تراکنشهای پرریسک،
2. سازمان امور مالیاتی کشور: کد رهگیری مالیاتی، مشخصات پایانه فروش، اطلاعات پرونده مالیاتی (الزام نصب پایانه فروش دارای کد رهگیری)،
3. شرکتهای PSP (مانند بهپرداخت، سداد، سپ): جهت تراکنشهای روزانه، پایانهها،
4. سازمان مبارزه با پولشویی، پلیس فتا و قوه قضائیه (تبادل اطلاعات پرریسک).
د) مزیت:
· تمام تراکنشهای پایانههای فروشگاهی و اینترنتی بهصورت لحظهای رصد میشوند.
· همه بانکهای کشور از طریق شتاب با یکدیگر در ارتباط هستند.
· امکان کشف تراکنشهای زنجیرهای برای پولشویی و شناسایی تراکنشهای کلان و مشکوک میسر است.
نشانی اینترنتی: https://irsherkat.ssaa.ir،
متولی: سازمان ثبت اسناد و املاک کشور (زیرنظر قوه قضائیه)،
هدف سامانه: تسهیل و هوشمندسازی فرایندهای ثبتی شرکتها و مؤسسات.
الف) خدمات سامانه:
1. تأسیس شخصیت حقوقی (ثبت انواع شرکت (سهامی، مسئولیت محدود، تعاونی و ...)، شعب، نمایندگی و مؤسسات غیرتجاری)،
2. ثبت صورتجلسه تغییرات (تغییرات مدیریتی، افزایش سرمایه، انحلال، تغییر موضوع).
ب) اطلاعات ذخیره شده:
جدول 11. شناسنامه دادههای قابل استخراج از سامانه ثبت شرکتها
|
1) اطلاعات شخصیت حقوقی (شناسه ملی، نام، تاریخ تأسیس، نوع شخصیت (سهامی/محدود/تعاونی)، موضوع فعالیت، آدرس، وضعیت فعالیت (فعال، تعلیق، منحل)، روزنامه کثیرالانتشار) |
|
2) اطلاعات سهامداران و هیئتمدیره (کد ملی/شناسه ملی، نام، سمت، تعداد سهام، میزان سرمایه و حق امضا) |
|
3) اطلاعات سرمایه و سهام (سرمایه اسمی، سرمایه پرداختشده، نوع سهم (نقدی/غیرنقدی)) |
|
4) اطلاعات صورتجلسات تغییرات (نوع صورتجلسه، تاریخ جلسه، تغییرات انجام شده، مستندات و پیوستها) |
مأخذ: همان.
ج) سامانههای متصل:
1. سازمان ثبت احوال: جهت احراز هویت اشخاص حقیقی و نمایندگان،
2. سامانه ملی شناسه فراگیر اتباع خارجی (شناسه اتباع غیرایرانی برای ثبت شخصیت حقوقی).
د) مزیت:
· شفافیت در مالکیت شرکتها و جلوگیری از ثبت شرکتهای «کاغذی» یا مخفی.
نشانی اینترنتی: https://rahvar120.ir،
متولی: پلیس راهنمایی و رانندگی ناجا (ناحیه ۱۲۰)،
هدف سامانه: تسهیل دسترسی به خدمات راهور بدون مراجعه حضوری.
الف) خدمات سامانه:
1. استعلام و پرداخت جرائم رانندگی،
2. استعلام نمرهمنفی گواهینامه،
3. استعلام تصادفات،
4. نوبتدهی تعویض پلاک،
5. پیگیری رهگیری مدارک سازمانی (کارت سوخت، کارت خودرو، گواهینامه، کارت پایان خدمت، اسناد موتورسیکلت و ... با استفاده از پلاک یا کد ملی)،
6. استعلام پلاک فک شده.
ب) اطلاعات ذخیره شده:
جدول 12. شناسنامه دادههای قابل استخراج از سامانه پلیس راهنمایی و رانندگی
|
1) اطلاعات وسایل نقلیه (شماره VIN (شماره شناسایی منحصربهفرد خودرو)، شماره پلاک، نوع پلاک (عمومی، شخصی، دولتی، تاکسی، پلیس)، مدل خودرو، سال ساخت، رنگ بدنه و رنگ داخلی، شماره شاسی و شماره موتور (هویت فنی)، نوع سوخت، شرکت سازنده و کشور مبدأ، وضعیت فعلی پلاک (نصب شده، فک شده، توقیف، واگذار شده، سرقتی)، سابقه تغییر پلاک) |
|
2) اطلاعات مالکیت وسیله نقلیه (کد ملی مالک، نام و نام خانوادگی، تاریخ تولد/ ثبت، شماره تماس و آدرس محل سکونت، تاریخ خریدوفروش (سوابق نقلوانتقال مالکیت)، کد پستی و حوزه شمارهگذاری (محل صدور پلاک)) |
|
3) سابقه تخلفات رانندگی |
|
4) اطلاعات نمرهمنفی گواهینامه |
|
5) اطلاعات سوابق تصادف |
|
6) اطلاعات مدارک و استعلامات (نوع سند (کارت خودرو، کارت سوخت، گواهینامه، بیمهنامه)، وضعیت صدور (در حال صدور، تحویل شده، در پست، مفقود)، رهگیری مرسوله، زمان آخرین تغییر) |
مأخذ: همان.
ج) مزیت:
· شفافیت در معاملات خودرو، تخلفات و مدارک.
متولی: سازمان ثبتاحوال کشور،
هدف سامانه: ایجاد پایگاه جامع اطلاعات هویتی و شناسنامهای تمامی افراد ایرانی، پیادهسازی هویت دیجیتال یکتا، - برای تضمین امنیت و اعتماد در فضای مجازی.
الف) خدمات سامانه:
1. استعلام شناسه ملی و اطلاعات هویتی (نام، تاریخ تولد، نام پدر، شماره شناسنامه) از طریق درگاههایی چون سامانه سهیم،
2. ثبت و ارائه شجرهنامه الکترونیک (والدین، همسر و اولاد)،
3. مدیریت کارت هوشمند ملی: درخواست، تعویض،
4. خدمات تغییر نشانی، نام خانوادگی و صدور شناسنامه جدید یا المثنی،
5. احراز هویت دیجیتال (هدا): احراز هویت با کارت هوشمند، OTP پیامکی، تطبیق چهره.
ب) اطلاعات ذخیره شده:
جدول 13. شناسنامه دادههای قابل استخراج از پایگاه ملی هویت اشخاص حقیقی
|
1) هویت پایه: کد ملی، نام/ نام خانوادگی، نام پدر، تاریخ تولد، محل تولد، شماره شناسنامه |
|
2) واقعههای حیاتی: ولادت، وفات، ازدواج، طلاق ثبت شده آنلاین از ادارات سراسر کشور |
|
3) شناسنامه الکترونیک و شجرهنامه: اطلاعات والدین، همسر، فرزندان، و سوابق تغییر نام، آدرس، گواهی تجرد و سایر سندها |
|
4) کارت هوشمند ملی: شمارهسریال، وضعیت صدور، تاریخ تعویض، PIN و سطوح دسترسی |
|
5) نشانی محل سکونت: آدرس دقیق و سابقه تغییرات آن |
|
6) سوابق احراز هویت (هدا): روش، زمان، نتیجه موفقیت یا خطا، شماره موبایل، تطبیق چهره |
مأخذ: همان.
الف) سامانههای متصل:
1. سازمان ثبت احوال (ادارات محلی)،
2. هدا (احراز هویت دیجیتال) جهت دریافت اطلاعات احراز هویت برای خدمات آنلاین و دولتی.
ب) مزیت:
· همه اطلاعات هویتی و وقایع زندگی افراد در یک پایگاه مرکزی است.
· کاهش جعل هویت و استفاده از مدارک جعلی برای تخلفات مالی.
متولی: سازمان ثبت اسناد و املاک کشور (بههمراه هیئتی مرکب از وزارت کشور، اقتصاد، دادگستری و برنامه و بودجه)،
هدف سامانه: تخصیص شناسه ملی یکتای ۱۱ رقمی به اشخاص حقوقی (شرکتها، مؤسسات، نهادها) و ایجاد پایگاه اطلاعات مرکزی برای بهبود شفافیت، جلوگیری از جعل و تسهیل تبادل هویت حقوقی در قراردادها، مناقصات و فرایندهای دولتی.
الف) خدمات سامانه:
1. استعلام شناسه ملی با نام یا شماره ثبت،
2. ارائه کارت شناسایی حقوقی شامل شناسه ملی، کد پستی دفتر مرکزی و امضای سازمان ثبت.
ب) اطلاعات ذخیره شده:
جدول 14. شناسنامه دادههای قابل استخراج از پایگاه ملی هویت اشخاص حقوقی
|
1) شناسه ملی (۱۱ رقم): ترکیب کد شهر + شماره اختصاصی |
|
2) نام حقوقی، نام مرجع ثبت، نوع شخصیت، آدرس دفتر مرکزی و کد پستی |
|
3) شماره ثبت و تاریخ تأسیس/تغییرات اخیر |
|
4) ساختار مدیریتی: اعضای هیئتمدیره یا مدیران دارای سمت و نمایندگان |
|
5) مجوزها و تاریخ اعتبار: شماره مجوزها و مرجع صادرکننده تابع مقررات حقوقی |
|
6) اطلاعات تماس: تلفن، نمابر، ایمیل و آدرس وبگاه رسمی |
مأخذ: همان.
الف) سامانههای متصل:
1. ثبت شرکتها جهت دریافت اطلاعات اولیه حقوقی.
ب) مزیت:
· افزایش شفافیت در ساختارها و تغییرات شرکتها.
نشانی اینترنتی: https://www.setadiran.ir،
متولی: مرکز توسعه تجارت الکترونیکی (وابسته به وزارت صنعت، معدن و تجارت)،
هدف سامانه: الکترونیکیسازی کامل فرایند معاملات دولت با هدف شفافیت، تسهیل فرایندهای خرید، کاهش فساد و افزایش رقابتپذیری در مناقصات و مزایدات دولتی.
الف) خدمات سامانه:
1. ثبت درخواست خرید کالا، خدمات و پروژهها توسط دستگاههای اجرایی،
2. برگزاری مناقصهها و مزایدهها بهصورت الکترونیکی،
3. ثبت، انتشار و مدیریت اسناد مناقصه (دعوتنامه، اسناد فنی، ارزیابی فنی و مالی)،
4. شرکت در فرایندهای خرید توسط بخش خصوصی (ثبتنام و ارسال پیشنهاد)،
5. تبادل مکاتبات رسمی میان دولت و شرکتها بهصورت الکترونیکی،
6. امضای الکترونیکی اسناد، قراردادها و رسیدها.
ب) اطلاعات ذخیره شده:
جدول 15. شناسنامه دادههای قابل استخراج از سامانه ستاد
|
1) اطلاعات هویتی و حقوقی کاربران و شرکتها (نام شرکت، کد ملی/ شناسه ملی، شماره ثبت، کد اقتصادی، نشانی، تلفن، شناسه ملی، نوع فعالیت اقتصادی) |
|
2) پروفایل دستگاههای اجرایی (مشخصات دستگاه، کد نهاد) |
|
3) اطلاعات معاملات ثبت شده (نوع معامله (مناقصه، مزایده، خرید مستقیم)، موضوع، مبلغ، وضعیت، تاریخ شروع و پایان، برندگان و شرکتکنندگان) |
|
4) اسناد مرتبط با هر معامله (دعوتنامه، اسناد مناقصه، پیشنهادهای شرکتها، صورتجلسات، قراردادها، اسناد مالی) |
|
5) اطلاعات ارزیابی و داوری (نمرات ارزیابی فنی و مالی، گزارش داوران) |
مأخذ: همان.
الف) سامانههای متصل:
1. سامانه ثبت شرکتها- جهت دریافت اطلاعات شخصیت حقوقی تأمینکنندگان،
2. بانک مرکزی و شبکه شاپرک- جهت تبادل اطلاعات بانکی و درگاههای پرداخت.
ب) مزیت:
· افزایش شفافیت مالی دولت و کاهش زمینههای فساد در معاملات عمومی،
· تسهیل و تسریع فرایند خرید دولتی از ثبت درخواست تا عقد قرارداد،
· افزایش رقابت و دسترسی برابر تأمینکنندگان بخش خصوصی به بازارهای دولتی.
نشانی اینترنتی: https://epl.irica.ir،
متولی: زیر نظر سازمان گمرک جمهوری اسلامی ایران- وابسته به وزارت امور اقتصادی و دارایی،
هدف سامانه: الکترونیکیسازی فرایندهای ثبت، اظهار و پیگیری عملیات گمرکی با هدف کاهش مراجعات حضوری، افزایش شفافیت شکلی، تسریع ترخیص کالا و کاهش هزینه و زمان.
سامانه EPL عمدتاً فرایند ثبت اطلاعات و گردش اسناد را دیجیتال کرده است، اما بخش قابلتوجهی از فرایند احراز واقعیت (صحتسنجی کالا، ارزش، ماهیت و انطباق با اسناد) همچنان بهصورت دستی، موردی، سلیقهای و مبتنیبر تعامل انسانی انجام میشود. ازاینرو، دیجیتال شدن ثبت اظهارنامه الزاماً بهمعنای دیجیتال شدن «تأیید واقعیت» نیست.
الف) خدمات سامانه:
1. امکان دوراظهاری واردات، صادرات، ترانزیت (ثبت اظهارنامه و اسناد از راه دور)،
2. ارزشگذاری کالاهای صادراتی و وارداتی (TSC)،
3. ارسال مانیفست الکترونیکی و تکمیل اظهارنامه و ثبت محموله،
4. بارگذاری اسناد شخصی یا حقوقی مربوط به ترخیص کالا،
5. رهگیری وضعیت ترخیص کالا (کانتینر و محمولات) در گمرکات کشور،
6. امکان استعلام پروانه الکترونیک (Electronic Customs Permit)،
7. سامانه متمرکز پرداخت: پرداخت آنلاین حقوق و عوارض گمرکی از طریق درگاه پرداخت گمرک،
8. ثبت کد IMEI گوشیهای مسافری و پرداخت عوارض مربوطه (رجیستری گوشی)،
9. خدمات پس از ترخیص مانند ثبت واحد تولیدی، استعلام انبار و پیگیری امور پساتجاری،
10.خروج موقت خودرو: ثبت درخواست گمرکی برای خروج موقت خودرو از کشور.
ب) اطلاعات ذخیره شده:
جدول 16. شناسنامه دادههای قابل استخراج از سامانه پنجره واحد تجارت فرامرزی
|
1) اطلاعات هویتی کاربران (شخص حقیقی: کد ملی، شخص حقوقی: شناسه ملی مدیرعامل/شرکت، مدارک وکالت) |
|
2) اظهارنامههای گمرکی، مانیفستها، اسناد مرتبط با واردات/صادرات و ترانزیت |
|
3) اطلاعات ارزش کالا (TSC)، تعرفهها و محمولهها |
|
4) وضعیت و سوابق ترخیص کالا و شماره پروانهها |
|
5) سوابق ثبت IMEI گوشیها و عوارض پرداخت شده |
مأخذ: همان.
الف) سامانههای متصل:
1. سامانه متمرکز پرداخت (payment.irica.ir): برای پرداخت آنلاین هزینههای گمرک،
2. سامانه پس از ترخیص (pcm.irica.ir): خدمات مثل استعلام انبار و واحد تولیدی،
3. سامانه همتا (hamta.ntsw.ir): برای استعلام ثبت IMEI و وضعیت رجیستری گوشی (ادغام در فرایند ثبت گوشی در EPL).
ب) مزیت:
· کاهش مراجعه حضوری و زمان صرف شده در فرایندهای گمرکی و ترخیص کالا،
· افزایش شفافیت و مانعتراشی برای فساد و قاچاق کالا از طریق ثبت و پیگیری الکترونیکی اسناد گمرکی.
نشانی اینترنتی: https://sana.adliran.ir
متولی: قوه قضائیه جمهوری اسلامی ایران (تحت مدیریت مرکز آمار و فناوری اطلاعات قضایی)،
هدف سامانه: ایجاد شفافیت در دارایی مسئولان و مقامات کشور، بهویژه در آغاز و پایان دوره مسئولیت، کشف افزایش غیرموجه ثروت و مبارزه با فساد احتمالی.
الف) خدمات سامانه:
1. ثبت خوداظهاری دارایی: شامل املاک، زمین، حساب بانکی، اوراق بهادار، سرمایهگذاری، مطالبات، بدهی و منابع درآمدی،
دسترسی تنها برای افراد دارای صلاحیت و بررسی توسط اداره ثبت اموال مسئولان قوه قضائیه میسر است.
ب) اطلاعات ذخیره شده:
جدول 17. شناسنامه دادههای قابل استخراج از سامانه اطلاعات اموال مسئولان
|
1) اطلاعات هویتی (کد ملی، نام و نام خانوادگی، سمت و دستگاه محل خدمت، تاریخ شروع مسئولیت) |
|
2) اموال غیرمنقول: ساختمان، زمین- با جزئیات پلاک ثبتی و یا مشخصات قابل تشخیص |
|
3) حقوق دارای ارزش مالی: امتیازات، حق انتفاع، بهرهبرداری، منابع درآمدی که جریان دائمی دارند. |
|
4) مطالبات و دیون: تعهدات مالی، وام و بدهی فعلی یا وعدهدار |
|
5) سرمایهگذاریها و اوراق بهادار: سهام، اوراق مشارکت، سپردههای بانکی |
|
6) موجودی حسابهای بانکی: نوع حساب (جاری، پسانداز)، مبلغ موجودی بانکها و مؤسسات مالی |
|
7) اطلاعات خانواده (ثبت اموال اعضای خانواده در طول دوره تصدی) |
مأخذ: همان.
ج) مزیت:
· ایجاد مکانیسم پاسخگویی و مسئولیتپذیری در مدیریت اموال مسئولان
ازآنجاییکه ثبت اموال به شیوه خوداظهاری است امکان خطا یا کماظهاری وجود دارد. همچنین اخبار رسمی از الزام و شرکت حداکثری مسئولان در این سامانه وجود ندارد درصورتیکه اثربخشی آن تا حد زیادی بستگی به میزان ثبت دقیق و پوشش کامل مسئولان دارد.
نشانی اینترنتی: pakna.karmandiran.ir،
متولی: سازمان اداری و استخدامی کشور (معاونت آمار، برنامهریزی و تأمین نیروی انسانی)،
هدف سامانه: جمعآوری اطلاعات کارکنان نظام اداری کشور در قالب یک پایگاه داده مشترک (جمعآوری اطلاعات احکام کارگزینی دستگاهها).
هرگونه پرداخت اعتبار، جهت حقوق کارمندان دولت، صرفاً در صورت وارد کردن اطلاعات کارکنان، در این سامانه است.
الف) خدمات سامانه:
1) وارد کردن احکام کارگزینی (ورود دستی، فایل اکسل، وبسرویس) ← تأیید و اعتبارسنجی احکام ← صدور شماره پاکنا.
ب) اطلاعات ذخیره شده:
جدول 18. شناسنامه دادههای قابل استخراج از سامانه پاکنا
|
1) اطلاعات هویتی کارکنان دستگاههای اجرایی (نام، کد ملی، مشخصات پایه) |
|
2) جزئیات هر حکم (عنوان شغل، تاریخ اجرا، زمینه شغلی، حقوق پایه، نوع قرارداد) |
|
3) شماره پاکنا بهعنوان شناسه یکتا برای هر حکم معتبر |
مأخذ: همان.
ج) مزیت:
· یکپارچهسازی دادهها و با وجود پایگاه داده یکتا و مستندسازی برخط،
· حذف تکرار واردسازی اطلاعات.
با وجود چالشهای گسترده در حوزه شفافیت و نارساییهای زیرساختی در نظام مدیریتی، کشور از ظرفیتهای قابلتوجهی برای مقابله با فساد و حرکت بهسوی حکمرانی دادهمحور برخوردار است. توسعه زیرساختهای اطلاعاتی در دهههای اخیر، ازجمله راهاندازی سامانههای ملی مانند سامانه جامع مالیاتی، سامانه جامع تجارت، سامانههای ثبت املاک و دارایی مسئولان، زمینهساز شکلگیری شبکهای از پایگاههای اطلاعاتی شده است که میتوانند نقش حیاتی در شناسایی ناهنجاریها، کاهش فرارهای مالیاتی و افزایش کارآمدی نظارت ایفا کنند.
افزونبراین، تجارب موفق داخلی در اتصال و تقاطعگیری میان سامانهها نشان میدهد که زیرساخت فنی و نیروی انسانی متخصص برای استقرار الگوی حکمرانی مبتنیبر داده در کشور وجود دارد. رشد توانمندیهای بومی در حوزههای تحلیل داده، هوش مصنوعی و دولت الکترونیک، بهویژه در نهادهایی چون سازمان امور مالیاتی، وزارت اقتصاد، و برخی شرکتهای فناور، پتانسیل آن را دارد که با رویکردی یکپارچه و راهبردی، زمینه تحول در شیوه حکمرانی و مقابله ساختاری با فساد را فراهم سازد. بنابراین، اگرچه موانع قانونی، نهادی و فرهنگی وجود دارد، اما شواهد حاکی از آن است که بسترهای لازم برای پیشروی در این مسیر فراهم بوده و نیازمند خطمشیگذاری هوشمندانه و اراده اجرایی قاطع است. در ادامه در این زیربخش به بررسی ظرفیتهای شناساییشده در راستای بهرهبرداری برای کشف فساد میپردازیم.
در دهه اخیر، یکی از تحولات مهم در عرصه حکمرانی دادهمحور در ایران، توسعه سامانههای اطلاعاتی تخصصی در حوزههای کلیدی اقتصادی، مالی، تجاری و ملکی بوده است. این سامانهها بهصورت بخشی و توسط دستگاههای اجرایی مختلف راهاندازی شدهاند و هریک بهصورت مجزا، اطلاعات ارزشمندی را درباره وضعیت اقتصادی افراد حقیقی و حقوقی ثبت و ذخیره میکنند.
گستره این سامانهها از شناسایی هویت و ثبت مالکیت تا پایش تراکنشهای مالی و تحلیل رفتار تجاری افراد را شامل میشود. هرچند ساختار این سامانهها در حال حاضر جزیرهای و غیرهمگن است، اما ظرفیتهای اطلاعاتی آنها بهگونهای است که در صورت اتصال، اشتراکگذاری و تحلیل تلفیقی، میتوان تصویری جامع از وضعیت دارایی، درآمد، و فعالیتهای اقتصادی افراد بهدست آورد.
ویژگیهای این سامانهها بهمنظور تحلیل فرصتهای پیشرو در ادامه تشریح میگردد:
جدول 19. لایههای مختلف دارایی، درآمد و مصرف
|
داراییهای منقول |
خودرو از طریق سامانه راهور- سهام از طریق سامانه سمات |
|
داراییهای غیرمنقول |
املاک از طریق ثبت اسناد و معاملات املاک |
|
داراییهای مالی |
سپردهها و تراکنشهای بانکی از طریق بانک مرکزی |
|
درآمد شغلی |
درآمد از طریق اظهارنامه مالیاتی در سامانه جامع مالیاتی |
|
رفتار مصرفی و تجاری |
اطلاعات ثبت سفارش و کارت بازرگانی و تخصیص ارز از طریق سامانه جامع تجارت |
|
ارتباطات حقوقی و شرکتها |
مالکیت شرکتها و اعضای هیئتمدیره ازطریق سامانه ثبت شرکتها و ثبت اسناد و املاک |
مأخذ: همان.
· ظرفیت بالقوه برای تحلیل رفتاری و نظارت بلادرنگ: اگرچه تاکنون بهرهبرداری تحلیلی از این سامانهها اغلب در سطح گزارشگیری و پردازش موردی باقی مانده است، اما حجم و تنوع دادههای انباشته شده، ظرفیت تحلیل رفتاری سیستمی را فراهم ساخته است. برای نمونه با اتصال میان سمات و مالیات میتوان رشد غیرعادی داراییهای بورسی را در دوره مسئولیت شغلی تحلیل کرد. درواقع آنچه مهم است این است که وجود داده، بهتنهایی منجر به شفافیت نمیشود؛ آنچه اهمیت دارد، تحلیل هوشمند، تقاطع سیستمی و دسترسی هدفمند برای نهادهای نظارتی است.
· وجود شناسههای یکتا در تطبیق دادهها میان سامانهها: یکی از پیشنیازهای بنیادین برای شکلگیری حکمرانی دادهمحور و شفافیت سیستمی، وجود شناسه یکتای قابل تطبیق در میان سامانههای مختلف است. درواقع، یکی از مهمترین ظرفیتهای پنهان در ساختار فعلی سامانههای اطلاعاتی کشور، امکان تقاطعگیری دادهها برپایه شناسههای مشترک است؛ ظرفیتی که حتی با وجود عدم تحقق کامل یکپارچگی معماری اطلاعاتی و نبود یک «هویت دیجیتال فراگیر» یا سامانه یکتاساز ملی، میتواند بهعنوان نقطه اتکایی در تحلیل بیندستگاهی و شناسایی الگوهای فساد ایفای نقش کند. در ساختار فعلی سامانههای اطلاعاتی ایران، بسیاری از دادهها با کد ملی (برای اشخاص حقیقی)، شناسه ملی (برای اشخاص حقوقی و شرکتها)، کد رهگیری (برای معاملات املاک، تجارت، یا تراکنشهای خاص)، و کدهای اختصاصی بانکی و بورسی (مانند کد بورسی یا شماره شبا) ثبت و ذخیره میشوند. این یکتایی دادهای، امکان ردیابی، تطبیق و تحلیل ترکیبی اطلاعات از منابع مختلف را فراهم کرده است. برای نمونه، یک شخص حقیقی میتواند همزمان در سامانههای مالیاتی، ثبت املاک، بانک مرکزی، بورس و تجارت، سابقهای با همان کد ملی داشته باشد. در صورت برقراری اتصال میان این سامانهها، تحلیلگر یا نهاد نظارتی میتواند با استفاده از همان کد، بهصورت خودکار مجموع درآمد، دارایی، فعالیت اقتصادی، میزان مصرف و گردش مالی او را تحلیل کند. چنین تطبیق چندمنبعی، در کشف مغایرتها (مثلاً دارایی نامتناسب با درآمد) نقشی حیاتی دارد. از منظر فنی نیز شناسههای یکتا باعث میشوند که ارتباط میان رکوردهای متفاوت در پایگاههای داده مجزا بهسادگی برقرار شود، حتی اگر فرمت اطلاعات یا سیستم نرمافزاری متفاوت باشد. برای مثال، تطبیق بین سامانه ثبت معاملات املاک (با استفاده از کد رهگیری)، سامانه ثبت اسناد (با پلاک ثبتی) و سامانه مالیاتی (با کد ملی) تنها زمانی ممکن است که این شناسهها بهصورت استاندارد ذخیره شده باشند.
با توجه به تکالیف مقرر در قوانین فوق، و با هدف یکپارچهسازی و تسریع در ارائه خدمات الکترونیکی، معماری تبادل اطلاعات بین دستگاههای اجرایی برپایه وبسرویسها طراحی و مصوب شد. در این چارچوب، نخستین بستر نرمافزاری تبادل اطلاعات میان ارائهدهندگان و دریافتکنندگان خدمات که در مراحل اولیه بهصورت پایلوت راهاندازی شده بود، بهعنوان گذرگاه خدمات دولت الکترونیک (GSB) در مرکز داده سازمان فناوری اطلاعات ایران به بهرهبرداری رسید.
فراتر از عملکرد فنی، مرکز NIX میتواند نقش تعیینکنندهای در مبارزه با فساد ایفا کند. بسیاری از مصادیق کلیدی فساد در نظام اجرایی کشور، تنها از طریق تحلیل تقاطعی دادههای نهادهای مختلف قابل کشف هستند. برای نمونه، شناسایی مالکیت پنهان املاک و خودروها نیازمند تقاطع اطلاعات ثبتاحوال، ثبت اسناد، پلیس راهور، و سامانه مالیاتی است. یا در مواردی مانند معاملات صوری، و پرداختهای غیرقانونی، فقط در صورتی میتوان به شواهد معتبر دست یافت که تبادل میان سامانههای مالی، استخدامی، شرکتی و قضایی بهصورت کامل و بیوقفه انجام گیرد. این وظیفه در ساختار فنی کشور، میتواند برعهده مرکز ملی تبادل اطلاعات قرار دارد. مرکز ملی تبادل اطلاعات (NIX) بهعنوان هسته مرکزی این تلاشها، با ایجاد گذرگاههای خدمات دولت (GSB) و گذرگاه عمومی خدمات دولت (PGSB)، بسترهای امن و استانداردی را برای تبادل اطلاعات فراهم کرده است.
شکل 1. نحوه اتصال به گذرگاههای GSB[25]
وضعیت تبادل اطلاعات بین دستگاهها قبل و بعد از اتصال به گذرگاه خدمات دولت در شکلهای زیر قابل مشاهده است.
شکل 2. وضعیت تبادل اطلاعات بین دستگاهها قبل از اتصال به گذرگاه خدمات دولت [26]
شکل 3. وضعیت تبادل اطلاعات بین دستگاهها بعد از اتصال به گذرگاه خدمات دولت [26]
تاکنون حدود ۹5 نهاد حاکمیتی، اجرایی و مالی ازجمله بانک مرکزی، وزارت امور اقتصادی و دارایی، سازمان ثبت احوال، سازمان تأمین اجتماعی، سازمان امور مالیاتی کشور، نیروی انتظامی، قوه قضائیه، شرکت ملی گاز، گمرک جمهوری اسلامی ایران، شهرداری تهران، و وزارت بهداشت به گذرگاه خدمات دولت الکترونیک (GSB) متصل شدهاند و از طریق آن به تبادل خدمات میاندستگاهی میپردازند. این اتصال گسترده، زیرساختی حیاتی برای تعامل سیستمی دستگاهها و تحقق دولت یکپارچه دیجیتال فراهم کرده است.
نخستین مراحل توسعه دولت دیجیتال به دهه ۱۹۸۰ میلادی بازمیگردد. طی چند دهه گذشته، تحولاتی بنیادین در مفهومسازی، اجرا و ارزیابی دولت دیجیتال (یا همان دولت الکترونیک) پدید آمده است. امروزه پیشبرد دولت دیجیتال بهمنظور ارائه مؤثر خدمات عمومی، به یکی از الزامات اصلی خطمشیگذاری در کشورهای جهان تبدیل شده است.
مفهوم دولت دیجیتال دیگر پدیدهای نوظهور نیست، اما با ظهور فناوریهای نوینی چون هوش مصنوعی و درهمتنیدگی روزافزون مرزهای میان حوزههای فیزیکی و دیجیتال و همچنین میان بخشها و قلمروهای قضایی گوناگون، روزبهروز پیچیدهتر میشود. همزمان، فوریت دیجیتالیسازی نهادها و خدمات عمومی هرگز بهاندازه امروز احساس نمیشده است. برای پاسخ به انتظارات فزاینده جمعیتی جهانی که پیوسته از نظر دیجیتالی پیچیدهتر میشود، و برای پشتیبانی از توسعه پایدار، دولتها ناگزیرند از ظرفیتهای توسعه دیجیتال برای تابآورتر و کارآمدتر شدن بهره گیرند، امری که بهویژه در مواجهه با بحرانها و شوکهای پیدرپی در سطح ملی، منطقهای و جهانی (نظیر بحرانهای مرتبط با غذا، سوخت، سلامت و تورم) اهمیت مضاعف مییابد.
با گذشت بیش از دو دهه از اجرای سیاستهای دولت الکترونیک در سطح جهان، امروزه بسیاری از کشورها در حال عبور از الگوی سنتی دیجیتالیسازی خدمات بهسوی مفهومی پیشرفتهتر تحت عنوان «دولت هوشمند» هستند. گزارشی که در سال ۲۰۲4 توسط دپارتمان امور اقتصادی و اجتماعی سازمان ملل متحد (UNDESA) منتشر شده، بهروشنی این تحول مفهومی و ساختاری را تشریح میکند و آینده حکمرانی دیجیتال را ترسیم مینماید.
در این گزارش آمده است که دوران ارائه خدمات صرفاً الکترونیکی به پایان رسیده و دولتها دیگر نباید تنها به دیجیتالی کردن فرایندهای موجود بسنده کنند؛ بلکه باید با بهرهگیری از هوش مصنوعی، کلانداده، یادگیری ماشین و سامانههای تحلیلی، به سطحی از حکمرانی برسند که نیازهای شهروندان را پیش از تقاضا شناسایی و پاسخ دهند. این گذار، دولتها را از وضعیت واکنشی به وضعیتی پیشبینانه و پیشدستانه سوق میدهد که در آن، خدمات نهتنها بدون مراجعه حضوری بلکه بدون دخالت انسانی، بدون نیاز به دریافت هرگونه مدرک و در هر زمان از شبانهروز ارائه میشود.
ازآنجاکه دولت دیجیتال فعالیتهای عمومی مهمی را دربرمیگیرد که در معرض نظارت عمومی قرار دارند، بیطرفی و پاسخگویی در برنامهریزی، اجرا و ارزیابی آن بسیار حیاتیاند. سنجش و ارزیابی پیشرفت در حوزه دولت دیجیتال مستلزم وجود معیارهای قوی و شاخصهای کلیدی عملکرد (KPIs) است؛ همراه با استفاده سازگار از فناوریهای نوظهوری مانند هوش مصنوعی. در این میان، شاخص توسعه دولت الکترونیک (E-Government Development Index (EGDI)) بهعنوان یک شاخص مرکب کمّی و شاخص عملکرد جهانی ظاهر شده که قادر است سطوح و رتبهبندیهای توسعه دیجیتال را در میان ۱۹۳ کشور عضو سازمان ملل ارائه دهد و روندهای مرتبط را آشکار سازد.
اجزای شاخص توسعه دولت الکترونیک (EGDI) و زیرشاخصهای آن در سطح ملی:
۱. شاخص خدمات آنلاین (OSI)
· چارچوب نهادی (Institutional Framework – IF)،
· ارائه خدمات (Services Provision – SP)،
· ارائه محتوا (Content Provision – CP)،
· فناوری (Technology – TEC)،
· مشارکت الکترونیکی (E-Participation – EPI):
الف) اطلاعات الکترونیکی،
ب) مشورت الکترونیکی،
ج) تصمیمگیری الکترونیکی.
۲. شاخص زیرساخت مخابراتی (TII)
· کاربران اینترنت،
· اشتراکگذاران تلفن همراه،
· اشتراکگذاران پهنباند بیسیم،
· مقرونبهصرفه بودن پهنباند (مؤلفه جدید در سال ۲۰۲۴).
3. شاخص سرمایه انسانی (HCI)
· نرخ باسوادی بزرگسالان،
· نسبت ناخالص ثبتنام در آموزش،
· سالهای مورد انتظار تحصیل،
· میانگین سالهای تحصیل،
· سواد دولت الکترونیک (E-Government Literacy- مؤلفه جدید در سال ۲۰۲۴).
شاخص توسعه دولت الکترونیک (EGDI) که یکی از مهمترین ابزارهای سنجش بلوغ دیجیتال دولتها در سطح جهانی است و هر دو سال یکبار توسط سازمان ملل منتشر میشود. ایران از نخستین سالهای انتشار این شاخص در این ارزیابی حضور داشته و در طول دو دهه گذشته، روندی صعودی را تجربه کرده است.
در گزارش سال ۲۰۲۴، ایران با کسب امتیاز ۰٫6564 در شاخص EGDI، در جایگاه صدویکمین از میان ۱۹۳ کشور قرار گرفته و نسبت به سال 2022، دارای 10 رتبه پیشرفت است. این مقدار، کشور را در گروه «High EGDI» یا کشورهای دارای توسعه بالای دولت الکترونیک جای داده است. ایران همچنین در طبقهبندی درآمدی، جزو کشورهای دارای درآمد متوسط-بالا (Upper-Middle-Income) شناخته میشود. از نظر منطقهای نیز، ایران در گروه آسیای غربی قرار دارد و در مقایسه با برخی کشورهای همسایه مانند امارات متحده عربی، عربستان سعودی و قطر، از رتبه پایینتری برخوردار است؛ هرچند نسبت به کشورهایی مانند اردن، سوریه و عراق عملکرد بهتری دارد.
در بررسی مؤلفههای سهگانه شاخص EGDI در سال ۲۰۲۴، ایران در حوزه خدمات آنلاین (OSI) عملکرد نسبتاً مطلوبی داشته و امتیاز ۰٫۶۶۶۷ را کسب کرده که اندکی بالاتر از میانگین جهانی در این مؤلفه است. درمقابل، دو مؤلفه دیگر، یعنی زیرساخت مخابراتی با امتیاز ۰٫۵۵۰۷ و سرمایه انسانی با امتیاز ۰٫۵۷۹۰، همچنان پایینتر از میانگین جهانی باقی ماندهاند. بهویژه شکاف نسبتاً عمیق در حوزه سرمایه انسانی نشان میدهد که مهارتهای دیجیتال، سطح سواد و ظرفیت بهرهگیری عمومی از فناوری اطلاعات در کشور نیازمند توجه بیشتری است.
ایران در دهه گذشته توانسته است پرتالهای خدمات عمومی متعددی را راهاندازی کند که دامنهای از خدمات مالیاتی، ثبت احوال، سلامت، آموزش، و دولت الکترونیک را دربرمیگیرد. این اقدامات موجب ارتقای امتیاز کشور در مؤلفه خدمات آنلاین شده است. همچنین، پوشش اینترنتی در مناطق شهری گسترشیافته و برخی نوآوریها در حوزه بانکداری دیجیتال و پلتفرمهای خدماتی انجام شده است.
بااینحال، کشور همچنان با چالشهای ساختاری مواجه است. توسعه زیرساخت مخابراتی در مناطق روستایی و محروم، افزایش کیفیت آموزش دیجیتال عمومی و تخصصی مطابق استانداردهای بینالمللی، حذف شکافهای جغرافیایی در دسترسی به خدمات دیجیتال و مقابله با ساختارهای سنتی اداری و مقاومت نهادی در برابر تغییر، موجب ارتقای این شاخص خواهد شد.
شکل زیر روند این شاخص از سال 2003 تا 2024 را برای ایران نمایش داده و همچنین آن را با میانگین جهانی و آسیا مقایسه میکند.
شکل 4. روند شاخص EGDI برای کشور ایران [27]
یکی از مفاهیم بنیادینی که در این گزارش تبیین شده، الگوی «حکمرانی بهمثابه پلتفرم» (Governance as a Platform) است. بر این اساس، دولت باید زیرساختی باز و امن برای تعامل دادهها میان بازیگران مختلف حاکمیت، جامعه مدنی، بخش خصوصی و شهروندان فراهم سازد؛ بهگونهای که بتوان با همافزایی اطلاعات، خدمات هوشمند، فراگیر و شخصیسازی شده ارائه کرد. در همین راستا، ایجاد «درگاههای ملی خدمات دولت هوشمند» یا همان پنجرههای واحد خدمات عمومی (مانند نمونه ایرانی my.gov.ir)، بهعنوان یکی از ستونهای اصلی دولت هوشمند مطرح شده است که در ادامه به آن میپردازیم.
در سالهای گذشته فرایند الکترونیکی شدن خدمات بهصورت نامتوازن و غیرمنسجم توسط دستگاههای اجرایی انجام شده است. این افتراق، شرایط را برای بازطراحی خدمات دولت و ارائه منسجم دولت در قالبی متداول و مرسوم در دهه کنونی با چالشهایی روبهرو ساخته بود. از طرفی ارائه خدمات دستگاههای اجرایی در آدرسهای مختلف و طولانی اینترنت اماکن جعل و ربایش اطلاعات کاربران را نیز فراهم میآورد. از این دو منظر سامانه «پنجره ملی خدمات دولت هوشمند» جمهوری اسلامی ایران به آدرس My.gov.ir در اسفند 1400 شکل گرفت. تا بتواند ایده دولت بهمثابه سکو (GaaP) را با همافزایی دستگاههای اجرایی محقق نماید. بند «و» تبصره «۷» قانون بودجه 1401 بهمنظور تحقق اهداف دولت هوشمند شرایط را برای شکلگیری پنجره ملی خدمات فراهم کرده و علاوهبراین، مصوبات جلسات 24 و 25 شورای اجرایی فناوری اطلاعات، معماری کلان و الزامات فنی ارائه خدمات هوشمند را با ایجاد پنجره خدمات دستگاهی فراهم آورد. ارائه خدمات مبتنیبر ورود یکپارچه (Single Sign On (SSO)) برای دستیابی مردم و خدمتگیرندگان به پنجاه درصد خدمات دستگاهی بهصورت الکترونیکی از نتایج تحقق شرایط این بند در انتهای سال 1401 بود.
براساس بند «ج» تبصره «۷» قانون بودجه ۱۴۰۲ و آییننامه این بند مصوب هفدهم تیرماه ۱۴۰۲ هیئتوزیران، دستگاههای اجرایی ملزم شدند حداقل ۲۰ درصد خدمات الکترونیکی خود را بهصورت هوشمند در اختیار مردم قرار دهند. در این آییننامه، «خدمت هوشمند» اینگونه تعریف شده است:
«خدمتی است که بهصورت برخط و بدون دخالت عامل انسانی و بدون اخذ هرگونه مدرک از متقاضی خدمت، با استفاده کامل از داده و اطلاعات ملی موضوع قانون انجام گردد». براساس جدول زمانبندی این آییننامه، دستگاهها باید تا پایان آبانماه ۱۴۰۲ کلیه خدمات مشمول خود را الکترونیکی کرده و تا پایان آذرماه تمام استعلامات مورد نیاز را بهصورت برخط ارائه کنند.
بدینمنظور، دستگاههای اجرایی میبایست تا پایان تیرماه ۱۴۰۲ درخواستهای خود برای دریافت داده از دستگاههای موردنظر را به کارگروه تعاملپذیری ارائه میدادند تا در مهرماه ۱۴۰۲، استعلامات و خدمات الکترونیکی مورد نیاز از سایر دستگاهها، پس از تصویب در کارگروه تعاملپذیری، در مرکز ملی تبادل اطلاعات ایجاد شود.
پایان آذرماه ۱۴۰۲ آخرین مهلت دستگاههای اجرایی برای حذف استعلامات کاغذی و برقراری استعلامات برخط بوده است. همچنین براساس آییننامه اجرایی بند «ج» تبصره «7»، پایان دیماه ۱۴۰۲ آخرین مهلت دستگاهها در ارائه ۲۰ درصد خدمات خود بهصورت هوشمند بوده است. طبق آییننامه، خدماتی که کاملاً بهصورت الکترونیکی قابل انجام نیستند و بخشی از آنها بهصورت حضوری و فیزیکی (نظیر خدمات بهداشت و درمان یا تعویض پلاک) انجام میشود، باید بخش الکترونیکی باقیمانده خود را نیز بهصورت هوشمند، مبتنیبر استعلامات برخط و بدون دخالت انسان ارائه دهند.
شکل 5. گامهای تحقق هوشمندسازی خدمات و پنجره ملی ارائه خدمات [28]
بنابراین، پنجره ملی خدمات دولت هوشمند، یک راه امن و مؤثر برای دسترسی برخط به خدمات دولتی است. در این سامانه خدمات بهصورت مستقیم استعلامی و پنجره واحدهای دستگاهی، در اختیار کاربران قرار داده میشوند. با استفاده از این پنجره، کاربران با توجه به سطح احراز هویت خود بهسادگی و با اطمینان به خدمات مختلف دسترسی پیدا میکنند.
درگاه اطلاعرسانی خدمات الکترونیکی دولت، موجب کاهش زمان موردنیاز برای ارتباطات حضوری، بهبود اطلاعرسانی بهروز درخصوص خدمات دولت هوشمند، افزایش انعطافپذیری در فرایندهای اداری، و ارتقای تعاملات شفاف با شهروندان را ارائه میدهد. از طریق بهرهگیری از فناوریهای نوین، این درگاه به دولت امکان میدهد تا تجربه بهتری را برای شهروندان و مشتریان فراهم کند و باعث افزایش رضایت از خدمات الکترونیکی دولتی گردد.
· تأمین رضایت شهروندان: پنجره ملی خدمات دولت هوشمند، با هدف تسهیل در دسترسی به خدمات و استعلامات دولتی و ایجاد رضایت شهروندان، بهعنوان یک ابزار نوآورانه در خدمت شهروندان است.
· کاهش تشریفات دستوپاگیر: پنجره ملی خدمات دولت هوشمند، با ارائه خدمات برخط، نیاز به حضور مردم در ادارات دولتی را به حداقل میرساند و به مردم امکان دریافت خدمات با کمترین زحمت را میدهد.
· افزایش حریم خصوصی: این پلتفرم با استفاده از برترین استانداردهای امنیتی از حریم خصوصی شهروندان حفاظت میکند.
· صرفهجویی در زمان: از طریق این درگاه، امکان ثبت درخواست خدمات دولتی تا مرحله تحویل خدمت در کوتاهترین زمان ممکن و بدون نیاز به حضور در ادارات دولتی از طریق پنجره ملی خدمات دولت هوشمند مقدور میشود.
تاکنون ۸۰ درصد دستگاههای اجرایی به پنجره ملی خدمات دولت هوشمند متصل شدهاند و بیش از ۶۲ میلیون کاربر در آن ثبتنام کردهاند. بااینحال، اجرای کامل این پروژه همچنان با چالشهایی مانند ناهماهنگی بین دستگاهها، کمبود زیرساختهای فنی و ضعف در اطلاعرسانی عمومی مواجه است. از تعداد ۱۸۶ دستگاه اجرایی، حدود ۸۰ درصد دستگاههای اجرایی کشور به «پنجره ملی خدمات دولت هوشمند» متصل شدهاند، اما کیفیت و عمق این اتصال متفاوت است. علاوهبراین، ۳۵ دستگاه تحت عنوان «عدم مصداق اتصال» طبقهبندی شدهاند؛ یعنی خدمات آنها ضرورتی برای اتصال به پنجره ملی ندارد. همچنین ۲ دستگاه هنوز هیچگونه اتصال و همکاری با پنجره ملی نداشتهاند [25] .
برخلاف گذشته که اصطلاح دولت الکترونیک در قوانین کشور کاربرد داشت، از سال ۱۴۰۰ به بعد عبارت «دولت هوشمند» بهصورت دقیق و الزامآور وارد اسناد قانونی شده و دولت و کلیه دستگاههای اجرایی را موظف به حرکت به این سمت نموده است.
در کنار گستردگی سامانههای اطلاعاتی کشور در حوزههای کلیدی، آنچه کیفیت حکمرانی دادهمحور و اثربخشی آن را تعیین میکند، توانایی استخراج معنا، کشف الگو، و تحلیل رفتاری از دادههای انبوه است. در این راستا، برخی سامانههای حیاتی همچون سامانه جامع امور مالیاتی و زیرساختهای دادهای بانک مرکزی جمهوری اسلامی ایران (شامل شتاب، شاپرک، و سامانههای پایش تراکنش)، طی سالهای اخیر بهتدریج به سمت بهرهبرداری تحلیلی و هدفمند از دادهها حرکت کردهاند. اگرچه این فرایند هنوز در مراحل گذار از «جمعآوری» به «تحلیل هوشمند» قرار دارد، اما ظرفیتهای بالفعل و بالقوه موجود، نشانگر جهتی صحیح در مسیر مقابله با فساد مالی و ارتقای شفافیت است.
بااینحال، در وضعیت فعلی و بهدلیل فقدان شناسه یکتای پایدار و مشترک میان برخی پایگاههای اطلاعاتی، تطبیق انبوه و کاملاً سیستمیِ میلیونها تراکنش بانکی با اظهارنامههای مالیاتی با چالشهای اجرایی مواجه است. این محدودیت مانع از بهرهبرداری فراگیر و خودکار در سطح کلان میشود، اما استفاده موردی، پروندهمحور و مبتنیبر رسیدگی هدفمند از دادههای بانکی در فرایند تشخیص و رسیدگی مالیاتی همچنان امکانپذیر و در عمل نیز مورد استفاده قرار میگیرد. درنتیجه، کارکرد تحلیلی سامانه در شرایط کنونی بیشتر در قالب تحلیلهای ریسکمحور و رسیدگیهای موردی، نه تطبیق فراگیر و برخط تمامی تراکنشها با اظهارنامههای مالیاتی تحقق مییابد.
الگوهایی نظیر خردسازی تراکنشها بهمنظور اجتناب از حدود گزارشدهی، افزایش ناگهانی حجم یا تعداد تراکنشها، فعالیت غیرمنتظره در حسابهای کمتحرک، یا عدم انطباق گردش حساب با اطلاعات هویتی و شغلی ثبت شده، ازجمله شاخصهای متعارف پایش ریسک محسوب میشوند. این شاخصها عمدتاً در چارچوب نظام مبارزه با پولشویی تعریف شدهاند و لزوماً معادل شناسایی قطعی فرار مالیاتی نیستند، بلکه در بهترین حالت بهعنوان «سیگنال اولیه ریسک» عمل میکنند.
در حوزه مالیاتی، بهرهبرداری از دادههای بانکی بیشتر در قالب گزارشدهی مبتنیبر نصابهای تعیین شده و تحلیل موردی پروندههای پرریسک صورت میگیرد. بهعنوان نمونه، حسابهایی با گردش مالی بالا در چارچوب ضوابط مقرر به سازمان امور مالیاتی گزارش میشوند تا در فرایند رسیدگی مورد بررسی قرار گیرند. بااینحال، این سازوکار بهمعنای پوشش کامل یا پیشبینیپذیری تمامی مصادیق فرار مالیاتی نیست. استمرار کشف موارد قابلتوجه فرار مالیاتی در سالهای اخیر نشان میدهد که نظام تحلیلی موجود بیشتر بر شناسایی پسینی و رسیدگی موردی مبتنی است و هنوز به سطح «پیشگیری هوشمند و پیشنگر» نرسیده است.
ازاینرو، ظرفیتهای موجود را باید در سطح «پایش ریسک و کشف اولیه ناهنجاری» ارزیابی کرد، نه در سطح یک موتور تحلیل یکپارچه، خودکار و پیشبین که بتواند بهطور جامع از وقوع فرار مالیاتی جلوگیری کند.
در ادامه، به بررسی دقیق و مستند زیرساختهای قانونی مرتبط با تبادل اطلاعات و مقابله با فساد در نظام اداری ایران میپردازیم. این بررسی شامل قوانین و آییننامههای کلیدی است که زمینهساز توسعه سامانههای اطلاعاتی و تبادل دادهها در کشور بودهاند.
· قانون ارتقای سلامت نظام اداری و مقابله با فساد (مصوب ۱۳۹۰): این قانون بهعنوان یکی از مهمترین اسناد قانونی در حوزه شفافیت و مقابله با فساد، در سال ۱۳۹۰ به تصویب رسید و شامل ۳۵ ماده است. برخی از مواد کلیدی آن عبارتاند از:
ماده (3)- الزامات شفافسازی اطلاعات: دستگاههای اجرایی موظفاند اطلاعاتی از قبیل فرایندهای کاری، تصمیمات، قراردادها، پرداختها، مزایدهها و مناقصهها را در سامانههای الکترونیکی بهصورت شفاف منتشر کنند.
ماده (14)- مسئولیت افشای تخلف برای مأموران و بازرسان: در صورت مشاهده فساد، کارمندان و مسئولان ذیربط موظف به گزارش آن به مراجع قانونی هستند؛ در غیر این صورت، خود نیز مشمول تعقیب میشوند. این ماده، مبنای قانونی برای سوتزنی (Whistleblowing) در نظام اداری کشور محسوب میشود.
ماده (26)- تشویق عاملان توسعه سامانهها: اشخاصی که در طراحی و راهاندازی پایگاههای اطلاعاتی مکانیزه مؤثر باشند یا گزارش مؤثر فساد ارائه دهند، باید مورد تشویق قانونی و سازمانی قرار گیرند. مبنای تدوین آییننامه اجرایی راهاندازی سامانههای اطلاعاتی، و یکی از پشتوانههای قانونی برای توسعه پروژههای فناورانه برای مبارزه با فساد است.
· آییننامه اجرایی ماده (۲۶) قانون ارتقای سلامت نظام اداری و مقابله با فساد: این آییننامه در تاریخ ۱۵ تیر ۱۳۹۳ توسط هیئتوزیران تصویب و در ۲۴ تیر ۱۳۹۳ ابلاغ شد. هدف اصلی آن، تعیین نحوه تشویق اشخاصی است که در راستای اجرای ماده (26) قانون ارتقای سلامت نظام اداری و مقابله با فساد اقدام میکنند. برخی از مفاد مهم این آییننامه عبارتاند از:
ماده (3)- انواع تشویقها: افراد واجد شرایط، بسته به نوع و اهمیت اقدام خود، میتوانند از مشوقهای زیر بهرهمند شوند: پرداخت وجه نقد معادل دو ماه حقوق و مزایای مستمر، تقدیرنامه رسمی و درج در پرونده استخدامی، حق اولویت در انتصاب به پستهای مدیریتی یا ارتقای شغلی، امکان استفاده از تسهیلات آموزشی و پژوهشی خاص.
ماده (4)- تشویق در حوزه سامانههای اطلاعاتی: تشویق در این ماده تنها مشروط به مشارکت ساده در ساخت سامانه نیست؛ بلکه سامانه باید از نظر تأثیر بر کشف فساد، پیشگیری از حیفومیل منابع یا افزایش شفافیت فرایندها مؤثر باشد. مطابق با الزامات فنی و امنیتی مصوب شورای عالی فناوری اطلاعات طراحی شده باشد. حداقل به مرحله بهرهبرداری اجرایی یا عملیاتی پایلوت رسیده باشد.
مقابله با فساد، در جوامع امروزی، تنها به اراده سیاسی یا اقدامات انتظامی محدود نمیشود، بلکه نیازمند بهرهگیری از ظرفیتهای فناورانه در کنار اصلاحات نهادی و سازوکارهای اجتماعی است. کشورهایی که توانستهاند بهطور ساختاری با فساد مقابله کنند، معمولاً از منظومهای بههمپیوسته شامل اراده سیاسی، چارچوبهای حقوقی کارآمد، و ابزارهای فناورانه مانند سامانههای شفافیتمحور و نظامهای تحلیلی- پایشگر استفاده کردهاند؛ منظومهای که درمجموع کارآمدی تصمیمات، نظارت عمومی و پاسخگویی سیستمی را تسهیل میکند.
در ایران، طی سالهای اخیر، هرچند گامهای مهمی در جهت توسعه سامانههای اطلاعاتی بخشی، یکپارچهسازی برخی خدمات دولت الکترونیک، و ایجاد بسترهای اولیه برای تبادل داده برداشته شده است، اما در عمل، نقش فناوری در کنترل و پیشگیری از فساد هنوز به نقطه بلوغ و کارآمدی نرسیده است. نظام فناورانه کشور در این حوزه، با آسیبهایی از جنس ناهماهنگی نهادی، ضعف در یکپارچهسازی دادهها، نبود ابزار تحلیل پیشرفته، کندی در بهرهبرداری از هوش مصنوعی، مقاومت سازمانی در برابر اشتراک داده، و همچنین ضعف در قانونگذاری مؤثر و ضمانتدار روبهرو است.
ازسویدیگر، ظرفیتهای بخش خصوصی، نهادهای مدنی و رسانهها برای مشارکت فناورانه در پایش و افشای فساد نیز بهشکل سازمانیافته و سیاستپذیر بهکار گرفته نشدهاند. در این بخش، تلاش میشود با رویکردی نظاممند و تحلیلی، مهمترین چالشها و کاستیها در ایران در مقابله با فساد شناسایی و دستهبندی شوند. آسیبشناسی ارائه شده، زمینهساز طراحی راهکارهای واقعگرایانهتر در ادامه خواهد بود.
در دنیای امروز، یکپارچگی دادهها پیشنیاز اساسی هر نظام حکمرانی هوشمند، شفاف و پاسخگو بهشمار میآید. درواقع، قدرت تحلیل، پیشبینی و تصمیمسازی دولتها، نه فقط به حجم دادههای جمعآوری شده، بلکه به توانایی آنها در همافزایی، تطبیق و ترکیب اطلاعات از منابع مختلف بستگی دارد. بااینحال، در ساختار اداری و فناوری اطلاعات ایران، تحقق این هدف با موانع و گسستهای متعددی مواجه است.
· نبود معماری کلان ملی برای دادهها: یکی از اصلیترین موانع یکپارچهسازی دادهها در سطح ملی، فقدان یک معماری کلان جامع و الزامی برای جریان داده بین دستگاههاست. معماریهای اطلاعاتی فعلی یا بهصورت بخشی طراحی شدهاند (مثلاً فقط برای مالیات، یا تجارت)، یا دارای همپوشانیهای ناکارآمد و متناقض هستند. عدم وجود نقشه راه مشخص برای تعاملپذیری سامانهها، منجر به طراحیهای جزیرهای شده که هیچ الزامی برای اشتراکگذاری یا تطبیقپذیری با سایر سامانهها ندارند.
· نبود استانداردهای فنی و تعاریف مشترک داده: در اغلب سامانههای دولتی، استاندارد یکسانی برای تعاریف دادهای، فرمتها، کدگذاریها و متادیتاها وجود ندارد. برای مثال ممکن است ساختارهای پایگاهدادهای ناهمگون (SQL، NoSQL، دستی، فایلمحور) باعث میشود تبادل داده بسیار پرهزینه یا نیازمند مداخله انسانی شود. این ناهماهنگیها موجب میشود که حتی با تبادل فیزیکی داده، تطابق مفهومی بین منابع حاصل نشود.
· نبود سامانه هویتسنجی مشترک و یکتاساز اطلاعات: در کشورهایی با حکمرانی داده پیشرفته، هویت دیجیتال یکپارچه (EID در استونی) بهعنوان ستون فقرات تبادل داده بین دستگاهها عمل میکند. اما در ایران هویت اشخاص حقیقی برپایه کد ملی ثبت میشود. برای اشخاص حقوقی، گاه با شناسه ملی، گاه با شماره ثبت یا کد اقتصادی کار میشود. هیچ سامانه متمرکزی برای انطباق، تشخیص رکوردهای تکراری، و تطبیق دادههای متناقض وجود ندارد. درنتیجه، اطلاعات افراد در چند سامانه ممکن است با دادههای متفاوت و بدون هماهنگی ثبت شده باشد.
· وجود متولیهای متعدد و تشتت نهادی: در کشور یکی از مهمترین موانع یکپارچگی دادهها و تحقق تحول دیجیتال، نبود مرجعیت واحد در سطح دولت است. وظایف مرتبط با «حکمرانی داده» و «دولت الکترونیک» میان نهادهای مختلفی توزیع شده است. برای نمونه: وزارت ارتباطات و فناوری اطلاعات، مسئول توسعه زیرساختهای ارتباطی و سامانههای دولت الکترونیک است. سازمان فناوری اطلاعات، نقش مجری بخشی از طرحها و سامانههای ملی را دارد. مرکز ملی فضای مجازی و شورای عالی فضای مجازی، خطمشیگذاری کلان در حوزه داده و فضای دیجیتال را دنبال میکنند. دستگاههای تخصصی مانند سازمان امور مالیاتی، بانک مرکزی، سازمان ثبت احوال و ثبت اسناد نیز پایگاههای داده اختصاصی و سیاستهای خاص خود را اعمال میکنند. این پراکندگی نهادی باعث میشود هیچ نهاد واحدی مالکیت و مسئولیت کامل برای تنظیمگری، امنیت، و یکپارچهسازی دادهها نداشته باشد. نتیجه آن، موازیکاری، تضاد منافع، و گاه مقاومت سازمانی در اشتراکگذاری دادههاست. در عمل، هر دستگاه دادهها را «دارایی نهادی» خود میداند و حاضر نیست آن را بهصورت شفاف و ساختاریافته در اختیار دیگران قرار دهد. همین وضعیت، میتواند یکی از دلایل کند شدن پروژههایی همچون شبکه ملی اطلاعات، دولت هوشمند و حتی پنجره واحد خدمات دولت باشد.
· نبود ساختارهای منسجم برای تنظیمگری و امنیت داده: در کشور چارچوب ملی جامع و الزامآور برای حکمرانی داده، امنیت سایبری و محرمانگی اطلاعات وجود ندارد. چند چالش اصلی در این زمینه عبارتاند از:
در یک ساختار حکمرانی دادهمحور، قانون باید بهوضوح تعیین کند که چه دادهای در اختیار کدام نهاد است، چه سطحی از دسترسی به آن مجاز است، تحت چه ضوابط امنیتی میتوان آن را ذخیره یا منتشر کرد، و چه نهادهایی مجاز به تحلیل، اشتراکگذاری یا ترکیب آن هستند. چنین ساختاری مستلزم وجود چارچوبی قانونی، فراگیر، الزامآور و دارای ضمانت اجرا برای مدیریت دادههای عمومی و حاکمیتی است. اما در ایران، چنین چارچوبی یا وجود ندارد، یا در حد اسناد پراکنده، غیرالزامآور، یا فاقد ضمانت اجرایی باقی مانده است.
اگرچه قوانین و آییننامههایی همچون قانون ارتقای سلامت نظام اداری و مقابله با فساد (۱۳۹۰) و آییننامه تبادل اطلاعات بیندستگاهی در عمل نتوانستهاند یکپارچگی و جامعیت حکمرانی داده را تضمین کنند، اما قانون مدیریت دادهها و اطلاعات ملی (مصوب ۱۴۰۱) از این منظر نقطه عطف محسوب میشود؛ زیرا با جرمانگاری تخطی از الزامات، نسبت به قوانین پیشین ضمانت اجرایی بیشتری دارد و توانسته است بخشی از فرایند تبادل داده بین دستگاههای دولتی و همچنین بین دولت و بخش خصوصی را عملیاتی کند. بااینحال، این قانون توسعهای بر دادههای داخلی بخش خصوصی ندارد و صرفاً ناظر بر جریان داده در تعاملات میان دولت- دولت و دولت- بخش خصوصی است. در سطحی فراتر، سند حکمرانی داده که در مرکز ملی فضای مجازی و شورای عالی فضای مجازی دنبال میشود، تلاش دارد تا ابعاد مربوط به دادههای بخش خصوصی را نیز دربرگیرد.
در برخی حوزهها، دادهها میتوانند ابعاد امنیتی یا حتی نظامی پیدا کنند و این امر ضرورت کنترل سطح دسترسی، ثبت ردپا و رمزنگاری را دوچندان میکند. در ایران اما بهجای تفکیک هوشمند سطوح دسترسی و تعریف نقشهای مشخص برای بهرهبرداران، معمولاً دادهها بهطورکلی قفل میشوند؛ رویکردی محافظهکارانه که اگرچه با هدف کاهش ریسک اتخاذ میشود، در عمل جریان داده را مسدود کرده و توان نهادهای نظارتی و تحلیلی را تضعیف میکند. افزونبراین، باید توجه داشت که حتی دادههای عادی نیز پس از تجمیع و اتصال با سایر پایگاهها میتوانند مشمول طبقهبندی امنیتی شوند.
در این میان، نقش نهادهای امنیتی در حکمرانی داده، خود نیازمند آسیبشناسی مستقل است. تجربه نشان میدهد که در غیاب سازوکارهای شفاف نظارتی، تمرکز دادههای حساس در این نهادها میتواند نهتنها مانع شفافیت، بلکه در برخی موارد بستر شکلگیری فساد و تعارض منافع شود. از این منظر، صرف قفل کردن دادهها به بهانه ملاحظات امنیتی، جایگزین مناسبی برای حکمرانی دادهمحور نیست. بلکه ضروری است سازوکارهای نظارت دادهمحور بر نهادهای امنیتی نیز طراحی شود؛ ازجمله از طریق ایجاد یک نهاد بالادستی تخصصی و همجنس، با اختیارات قانونی مشخص که بدون تعارض منافع، امکان پایش، ثبت و حسابکشی نحوه دسترسی، استفاده و بهرهبرداری از دادههای حساس را داشته باشد.
یکی دیگر از چالشها، جمعآوری داده توسط واسطها و بهرهبرداری ثانویه از آنهاست. مواجهه کارآمد با این مسئله مستلزم آن است که اولاً بهرهبردارهای ثانویه بهصورت رسمی به رسمیت شناخته شوند و ثانیاً چارچوبهای تنظیمگری امنیتی الزامآور برای مدیریت دسترسی، اشتراکگذاری و استفاده ثانویه از دادهها طراحی و اجرا شود. در کشورهای پیشرفته نیز، طبقهبندی دادهها نه بهصورت مطلق، بلکه براساس سطح محرمانگی، موضوعیت داده و نقش ذینفعان انجام میشود و سیاستهای امنیتی بهطور صریح دادهمحور و قابل حسابکشی هستند.
ترسیم دقیق نیاز و بهرهگیری ناکافی از ابزارهای تحلیل چالش اصلی در سطح تحلیل، نه فقدان فناوری، بلکه نبود ترسیم دقیق نیازهای حکمرانی داده و مقابله با فساد است. ابزارهایی همچون کشف الگو، یادگیری ماشین و هوش مصنوعی در دسترس هستند، اما بهدلیل فقدان طراحی مسئله و مدل تحلیلی روشن، اغلب سامانههای موجود در سطح گزارشگیری توصیفی و آمارهای ساده باقی ماندهاند. درحالیکه کشف فساد سیستمی نیازمند تعریف دقیق مسائل، الگوکاوی رفتاری، تحلیل غیرخطی، شناسایی مالکیتهای پوششی و تحلیل ناهنجاری است. بهبیان سادهتر، داده و فناوری داریم، اما فهم ماشینی از داده، مسئلهپردازی و فهم تحلیلی از آن نداریم.
در دهه گذشته، توسعه سامانههای اطلاعاتی بهعنوان یکی از شاخصهای پیشرفت دولت الکترونیک مطرح بوده و گامی مؤثر در جهت کاهش فساد تلقی شده است. بااینحال، بررسی دقیقتر کارکرد برخی از این سامانهها نشان میدهد که بسیاری از آنها صرفاً «کاغذبازی سنتی» را به قالب دیجیتال منتقل کردهاند؛ بدون آنکه عملاً منافذ فساد را مسدود کرده یا نظارت مؤثر را تضمین کنند. سامانههایی که فاقد طراحی ضدفساد، ارزیابیهای مستقل و تحلیلهای دادهمحور هستند، ممکن است حتی با ظاهر شفاف و فنی، به بستری برای فساد تبدیل شوند. نمونه این وضعیت، سامانه تدارکات الکترونیکی دولت (ستاد) است؛ سامانهای که بنا دارد شفافیت و رقابت را در مناقصات و مزایدات دولتی افزایش دهد. اما در صورت نبود ارزیابی مستقل باعث میشود تا بعضاً کارکنان دستگاههای اجرایی، نقش کلیدی در ارزیابی فنی و مالی شرکتهای شرکتکننده ایفا کنند. در این فرایند، امکان افشای اطلاعات قیمت رقبا یا دستکاری نمرات ارزیابی در جلسات غیررسمی و حتی ثبت تأخیرخورده مستندات، میتواند ازجمله نقاط آسیبپذیر این سامانه باشد.
بررسی وضعیت سامانههای اطلاعاتی کشور نشان میدهد که چالش اصلی در مسیر مقابله فناورانه با فساد، صرفاً «نبود سامانه» نیست، بلکه ضعفهای ساختاری در کیفیت و اتقان دادههای تولید شده است. در بسیاری از پایگاههای کلیدی (ازجمله کاداستر، سامانههای ثبتی، دادههای تراکنشی و اطلاعات هویتی- اقتصادی)، مسائلی نظیر ناقص بودن دادهها، عدم بهروزرسانی بههنگام، امکان ثبت تأخیری یا اصلاح پسینی اطلاعات و فقدان سازوکارهای مؤثر راستیآزمایی مشاهده میشود.
این وضعیت، امکان تحلیلهای متقاطع، کشف الگوهای رفتاری و اتکاپذیری خروجیهای تحلیلی را بهشدت محدود میکند و این خطر را بههمراه دارد که اتصال سامانهها، بدون تضمین کیفیت داده، صرفاً به تجمیع خطاها منجر شود. افزونبراین، تضاد منافع نهادی در تولید و اشتراکگذاری داده، انگیزه دستگاهها برای تکمیل دقیق و بیطرفانه پایگاههای اطلاعاتی را تضعیف کرده و در برخی موارد، به توقف یا کند شدن پروژههای حیاتی منجر شده است.
تحقق مقابله مؤثر با فساد در عصر حکمرانی دیجیتال، نیازمند عبور تدریجی از رویکردهای صرفاً سنتی و حرکت بهسوی خطمشیگذاری مبتنیبر داده است؛ رویکردی که در آن، تصمیمگیری نه صرفاً برپایه گزارشهای موردی، بلکه براساس تحلیلهای تقاطعی، کشف الگوهای رفتاری و ارزیابی شبکهای روابط اقتصادی و اداری شکل میگیرد. بررسیهای در بخش سوم گزارش نشان میدهد که کشور اگرچه طی سالهای اخیر گامهای مهمی در توسعه و گسترش پایگاههای داده بخشی برداشته است، اما این پایگاهها در بسیاری موارد هنوز از حیث تکمیل، اتقان، بهروزرسانی و استانداردسازی به بلوغ لازم نرسیدهاند.
درچنین وضعیتی، محدودیت اصلی نه فقدان مطلق سامانه یا نهاد تخصصی، بلکه کیفیت و قابلیت اتکای دادههای تولید شده و همچنین چالشهای نهادی در بهرهبرداری تحلیلی از آنهاست. نهادهای کلیدی موجود در جلوگیری از فرار مالیاتی و مقابله با پولشویی، بهطور بالقوه از ابزارهای تقاطعگیری داده برخوردارند؛ بااینحال، ضعف در تولید داده صحیح، کامل و بهموقع، دامنه و اثربخشی این تحلیلها را محدود کرده است.
ازاینرو، مسئله اصلی در مقطع کنونی، بیش از آنکه نیازمند نهادسازی یا طراحی سازوکارهای جدید باشد، مستلزم تمرکز بر تکمیل پایگاههای داده موجود، ارتقای کیفیت و اتقان اطلاعات، کاهش تعارض منافع نهادی در تولید داده، و ایجاد سازوکارهای تنظیمگری الزامآور برای تبادل و استفاده تحلیلی از دادههاست. تنها در چنین چارچوبی است که ظرفیتهای بالفعل سامانههای موجود میتوانند بهصورت واقعبینانه و مرحلهبهمرحله در خدمت کشف ناهنجاریها، اولویتبندی ریسک و تقویت تصمیمگیری نهادهای نظارتی قرار گیرند.
تجربه جهانی نشان میدهد که مقابله فناورانه با فساد بر چند ستون استوار است: یکپارچگی دادهها، تحلیل هوشمند، طراحی الزامات حقوقی و نهادی الزامآور و تولید درست و دقیق و بههنگام داده. در غیاب این مؤلفهها، حتی پیشرفتهترین سامانههای بانکی، ثبتی یا مالیاتی نیز صرفاً نقش انبار داده را ایفا میکنند و توانایی آشکارسازی تبانیها، رانتها، مالکیتهای پنهان، معاملات صوری و شبکههای فساد را از دست میدهند. البته باید به این نکته مهم نیز توجه نمود که هرچند توسعه زیرساختهای داده، یکپارچهسازی سامانههای اطلاعاتی و تقویت تبادل دادهها از الزامات ارتقای شفافیت و پیشگیری از فساد بهشمار میرود، اما این اقدامات بهتنهایی برای مهار فساد کافی نیستند. فساد پدیدهای پیچیده، پویا و نهادی است که در بستر تعارض منافع، عدم تقارن قدرت، ضعف پاسخگویی و ظرفیت بالای بازیگران برای تطبیق با سازوکارهای نظارتی شکل میگیرد و بازتولید میشود. ازاینرو، نباید مسئله فساد صرفاً به یک نقص فنی یا فقدان اتصال سامانهها تقلیل یابد؛ زیرا ذینفعان فساد همواره قادرند خود را با قواعد و فناوریهای جدید سازگار کرده و شیوههای نوینی برای پنهانسازی و کسب رانت ایجاد کنند. بر این اساس، سامانههای اطلاعاتی باید بهعنوان ابزاری مکمل در چارچوب یک رویکرد جامع حکمرانی تلقی شوند که همزمان اصلاحات نهادی، مدیریت تعارض منافع، تقویت پاسخگویی، نظارت مؤثر و اجرای قاطع قوانین را نیز دربرگیرد. تنها درچنین چارچوبی میتوان از ظرفیت فناوری برای ارتقای سلامت اداری و کاهش فساد بهرهبرداری مؤثر کرد. بنابراین، در این گزارش تلاش میشود با ارائه یک چارچوب سیاستی یکپارچه، مسیر عبور از وضعیت موجود به سمت «نظام تحلیل و کشف الگوی فساد» را تبیین کند؛ نظامی که بتواند با ترکیب هوشمند دادههای مالی، بانکی، ثبتی، معاملاتی و اداری، الگوهای پنهان فساد را شناسایی کرده و فرایند تصمیمگیری نهادهای ناظر، قانونگذار و قضایی را تقویت نماید.
بر همین اساس، در ادامه مجموعهای از بستههای سیاستی ارائه میشود که اجرای آنها میتواند زمینهساز تحقق مقابله فناورانه با فساد در کشور باشد. این بستهها حوزههایی همچون شفافیت دارایی و درآمد، سلامت بازار املاک، سلامت مناقصات و قراردادهای دولتی، حکمرانی داده، هویت دیجیتال و تجارت خارجی را پوشش میدهند.
با تأکید بر اصلاحات نهادی، استانداردسازی دادهها و بهرهگیری از فناوریهای نو، سعی بر این است تصویری جامع از «مدل ملی کشف فساد» ارائه دهیم؛ مدلی که در آن، دادهها به یک دارایی راهبردی تبدیل میشوند و کشور قادر خواهد بود قبل از بروز تخلف، نشانههای آن را شناسایی و مدیریت کند.
4-1-1. ناتوانی نظارت سنتی در شناسایی فسادهای پیچیده و سازمانیافته
فساد امروز عمدتاً بهصورت شبکهای، زنجیرهای و چندلایه رخ میدهد؛ افرادی با مالکیتهای پنهان، روابط نسبی- سببی مخفی، معاملات صوری، شرکتهای پوششی و تراکنشهای پراکنده مالی. روشهای سنتی نظارت که مبتنیبر گزارش مردمی یا بازرسیهای دورهای هستند، توان شناسایی این الگوهای پیچیده را ندارند. تنها تحلیل تقاطعی دادهها میتواند زنجیره روابط و رفتارهای غیرعادی را آشکار کند.
بااینحال، باید تأکید کرد که خروجیهای الگوریتمی بههیچوجه بهمعنای اثبات فساد نیست. نقش فناوری در این مرحله صرفاً «غربالگری اولیه» و «استخراج موارد پرریسک» است. تمامی موارد شناسایی شده باید در مرحله بعد، توسط کارشناسان انسانی، نهادهای نظارتی و تیمهای تخصصی تحلیل پرونده مورد بررسی دقیق، راستیآزمایی حقوقی و تحلیل زمینهای قرار گیرند تا از هرگونه خطای الگوریتمی، سوءتفسیر داده یا برچسبگذاری نادرست جلوگیری شود.
این ترکیب تحلیل ماشینی برای کشف الگو و تحلیل انسانی برای تفسیر و تصمیمگیری همان ساختاری است که در الگوهای موفق جهانی مقابله با فساد بهکار گرفته میشود و میتواند دقت و اثربخشی نظام نظارتی کشور را بهطور چشمگیری افزایش دهد.
4-1-2. ضرورت عبور از گزارشمحوری صرف و استقرار دسترسی دادهمحور برای نظارت مؤثر
در بسیاری از دستگاهها، دادهها صرفاً برای تولید گزارشهای آماری توصیفی بهکار میروند؛ گزارشهایی که معمولاً شامل تعداد معاملات، مجموع تراکنشها، تعداد پروندهها، حجم فعالیت اقتصادی یا میانگین شاخصهاست. این نوع دادهپردازی، هرچند برای مدیریت روزمره دستگاهها ضروری است، اما هیچگونه قدرت تحلیلی برای کشف فساد ساختاری یا شناسایی الگوهای مشکوک ندارد.
آمار توصیفی تنها میتواند به پرسشهایی از جنس «چه مقدار» یا «در چه بازهای» پاسخ دهد، اما قادر نیست روابط پنهان، روندهای غیرعادی یا انگیزههای پشت رفتارها را آشکار کند. به همین دلیل، این رویکرد نمیتواند به سؤالات بنیادینی مانند موارد زیر پاسخ دهد:
صرف ثبت داراییها یا تراکنشها نمیتواند مشخص کند که آیا این دارایی از مسیر قانونی، ارث، فعالیت اقتصادی یا منابع نامشروع کسب شده است. تشخیص منشأ ثروت نیازمند مقایسه درآمد- دارایی، تحلیل روند زمانی و تطبیق چندمنبعی است.
اگر فردی با درآمد متوسط کارمندی، ظرف یک سال چند میلیارد املاک یا سهام خریداری کند، آمار توصیفی هر دستگاه بهتنهایی ممکن است این رفتار را «طبیعی» نشان دهد، زیرا هر سامانه فقط بخشی از تصویر بزرگ را میبیند. تنها تحلیل تقاطعی دادهها قادر است این تضاد را آشکار کند.
سامانه ستاد میتواند تعداد مناقصاتی را که یک شرکت برده است گزارش کند؛ اما نمیتواند تشخیص دهد آیا:
برای کشف این موارد، به تحلیل شبکهای و الگوکاوی رفتاری نیاز است.
صرف دانستن تعداد معاملات یک ملک، هیچ معنای ضدفسادی ندارد. برای تشخیص پولشویی باید:
همزمان و بهصورت همبسته تحلیل شود.
مدلسازی رفتاری یعنی تحلیل روندها، روابط، تناسبها و الگوهای تکرارشونده بهجای نگاه به دادههای ایستا. بهتعبیر دیگر، مدلسازی رفتار، دادههای خام را به دانش قابل استفاده در مبارزه با فساد تبدیل میکند. در غیاب مدلسازی رفتاری، تحلیل شبکهای، تحلیل تقاطعی و شاخصهای انحراف، سامانههای موجود تنها انبوهی از دادههای پراکنده تولید میکنند و هیچ نقشی در شناسایی فساد ندارند. تحول واقعی زمانی رخ میدهد که کشور از تولید آمارهای توصیفی به سمت تحلیلهای ساختاری، کشف الگو و تشخیص ناهنجاری حرکت کند.
4-1-3. اهمیت اتصال سامانههای کلیدی و ایجاد «تصویر یکپارچه از شخص»
یکی از ریشهایترین چالشهای حکمرانی داده در کشور، فقدان یک «تصویر یکپارچه و منسجم از هر شخص حقیقی یا حقوقی» است. در وضعیت موجود، هر دستگاه دولتی تنها بخشی از اطلاعات فرد را در اختیار دارد و هیچ سازوکار ساختاری وجود ندارد که این دادهها را در قالب یک هویت منسجم تجمیع کند. این مشکل باعث میشود که نظام نظارتی نتواند رفتار واقعی افراد را در طول زمان و در حوزههای مختلف اقتصادی و اداری رصد کند.
شکل 6. مدل مفهومی «تصویر یکپارچه از شخص»
مأخذ: یافتههای پژوهش.
در الگوی نوین کشف فساد، برخورداری از چنین تصویری یکی از پیششرطهای اساسی است. زیرا رفتار اقتصادی اشخاص معمولاً یکبعدی نیست و در حوزههای مختلف نشانههای متفاوتی از انحراف یا تخلف بروز میکند. برای مثال، ممکن است فردی در سامانه مالیاتی درآمدی محدود اعلام کند، اما در سامانه بانکی حجم قابلتوجهی تراکنش مالی غیرمتناسب داشته باشد. به همین دلیل، اتصال سامانههای کلیدی ازجمله سامانههای مالیاتی، بانکی، ثبتی، شغلی، معاملاتی و گمرکی نه یک اقدام فنی محدود، بلکه یک اصلاح ساختاری بنیادین در حکمرانی داده بهشمار میآید. با چنین اتصالی، امکان آن فراهم میشود که وضعیت دارایی، سطح درآمد، سابقه شغلی، نوع معاملات، تراکنشهای بانکی، مالکیتهای شرکتی و الگوهای واردات یا صادرات هر فرد، در یک بستر واحد تحلیل و تفسیر شود. درچنین وضعیتی، شکاف میان «دارایی واقعی» و «درآمد رسمی» که یکی از مهمترین نشانههای فساد مالی است، بهسرعت قابل شناسایی خواهد بود.
در الگوی مطلوب کشف فساد، تصویر یکپارچه از شخص باعث میشود تمام این دادهها در کنار هم قرار گیرند و معنا پیدا کنند. برای مثال، اگر فردی که در سامانه مالیاتی شاغل و بیمهپرداز ثبت نشده است همزمان در سامانه بانکی دارای تراکنشهای میلیاردی باشد، این ناهماهنگی بهسرعت یک هشدار تولید میکند. اگر فردی با درآمد رسمی کارمندی، ظرف مدت کوتاهی چندین ملک باارزش بالا خریداری کرده باشد، اتصال دادههای مالیاتی و املاک این رفتار را غیرعادی تشخیص میدهد. اگر فردی در سامانه ثبت شرکتها سهامدار چند شرکت پیمانکاری است و همزمان در سامانه ستاد، همان شرکتها در مناقصات مشترک رفتار هماهنگ دارند، تحلیل شبکهای میتواند الگوی تبانی را آشکار کند.
این تحول، کشور را از وضعیت نظارت «پسینی و واکنشی» به سمت نظارت «پیشینی، هوشمند و بازدارنده» سوق میدهد و یکی از پایههای اصلی مبارزه ساختاری با فساد محسوب میشود. این امر نهتنها کشف فساد را امکانپذیر میسازد، بلکه فضای سوءاستفاده را نیز محدود میکند، زیرا افراد میدانند که رفتار اقتصادی، معاملاتی و مالی آنها در ساختاری منظم، قابل تحلیل و تلفیقی ثبت میشود. اهمیت این تحول تنها در کشف فساد نیست؛ بلکه در ارتقای شفافیت، افزایش اعتماد عمومی، بهبود کارایی خطمشیگذاری اقتصادی و کاهش هزینههای نظارتی نیز نمود مییابد.
این تصویر یکپارچه تنها با اتصال فنی سامانهها بهوجود نمیآید؛ بلکه نیازمند طراحی یک معماری کلانداده، استانداردسازی شناسهها، رفع موانع حقوقی، تنظیمگری قوی و ایجاد سازوکارهای الزامآور برای تبادل داده است.
4-1-4. افزایش کارایی نظارت و کاهش هزینههای محاسباتی و بازرسی
نظامهای نظارتی کشور طی سالهای طولانی بر سازوکارهای سنتی تکیه داشتهاند؛ سازوکارهایی که عمدتاً مبتنیبر نیروی انسانی، نمونهبرداری موردی، بازرسیهای دورهای و تحلیلهای دستی پروندههاست. این شیوه نظارت، علاوهبر آنکه هزینه سنگینی به دستگاهها تحمیل میکند، از یک ضعف ساختاری بنیادین رنج میبرد: نظارت همواره پس از وقوع تخلف و در واکنش به آن شکل میگیرد. چنین نظارتی نه بازدارندگی ایجاد میکند و نه توان پیشبینی یا کشف الگوهای پنهان فساد را دارد. به همین دلیل، اغلب پروندههای فساد زمانی شناسایی میشوند که آسیب وارد شده، تبانی شکل گرفته و منابع عمومی از دست رفته است.
درمقابل، رویکرد دادهمحور با بهرهگیری از تحلیل تقاطعی دادهها و الگوریتمهای هوشمند، امکان آن را فراهم میکند که رفتارهای مشکوک، پیش از تبدیل شدن به فساد بالفعل، شناسایی و پرچمگذاری شوند. این رویکرد نهتنها سرعت تشخیص را افزایش میدهد، بلکه از اتکای نظام نظارتی به نیروهای انسانی که محدودیت ظرفیت، خطای انسانی، فسادپذیری و هزینههای عملیاتی بالا دارند میکاهد. زمانی که دادههای مالیاتی، بانکی، ثبتی و معاملاتی بهصورت بلادرنگ با یکدیگر مقایسه شوند، کوچکترین انحراف از الگوی معمول قابل شناسایی است.
در این شرایط، الگوریتمهای تحلیل رفتار میتوانند «فهرست موارد پرریسک» را تولید کنند و آن را در اختیار نهادهای نظارتی قرار دهند. این فهرست بهجای آنکه جایگزین نظارت انسانی باشد، نقش یک صافی اولیه هوشمند را ایفا میکند و پروندههایی را که بیشترین احتمال فساد دارند برای بررسیهای تکمیلی کارشناسان اولویتبندی میکند. بهاینترتیب، نیروی انسانی بهجای صرف زمان بر هزاران پرونده کماهمیت، تمرکز خود را بر مواردی میگذارد که نشانههای واقعی تخلف را دارند. همین امر باعث کاهش چشمگیر هزینههای بازرسی، افزایش دقت تحلیل و بهبود کارایی نظارت میشود.
افزونبراین، نظارت دادهمحور از حیث زمانی نیز تحول ایجاد میکند. بسیاری از الگوهای فساد تنها وقتی قابل شناساییاند که در لحظه وقوع مورد تحلیل قرار گیرند. برای مثال، انتقال سلسلهوار مبالغ در حسابهای مختلف، یا افزایش ناگهانی دارایی از طریق خریدهای زنجیرهای ملک، تنها در صورتی قابل رهگیری است که سامانه نظارتی بتواند تقاطعهای لازم را در همان زمان انجام دهد. نظارت پسینی، این فرصت را برای افراد متخلف ایجاد میکند که ردپاها را پاک و ساختارهای پنهان را از بین ببرند. درحالیکه نظارت بلادرنگ، موجب افزایش قدرت بازدارندگی نظام نظارتی میشود، زیرا افراد متخلف میدانند که رفتارهای آنان در همان لحظه قابل رهگیری است.
ریشه اصلی فساد در کشور نه در خلق ثروت، بلکه در پنهانسازی ثروت است. داراییها در ایران بهجای آنکه بهصورت مستقیم ثبت شوند، از طریق خانواده، شرکتهای پوششی، تراکنشهای پراکنده، نهادهای حقوقی واسطه، املاک صوری و داراییهای نامنقول انتقال مییابند. سیاست مؤثر باید امکان پنهانسازی را ناممکن و هزینه آن را غیرقابل تحمل کند. در این چارچوب، اصلاح قوانین ناظر بر الزام ثبت داراییها و پیشبینی ضمانتهای اجرایی مؤثر (ازجمله محدودیت در انتصاب، تعلیق مسئولیت، یا جریمه متناسب با داراییهای ثبتنشده) باید بهگونهای طراحی شود که نظارت حاکمیتی مؤثر را با حفظ حریم خصوصی افراد جمع کند. دادههای این سامانه صرفاً در اختیار مراجع صلاحیتدار و در قالب دسترسیهای سطحبندی شده قرار گیرد و از هرگونه انتشار خام یا غیرتوضیحدهنده اطلاعات، بهویژه در رسانهها، پرهیز شود؛ چرا که افشای غیر کنترلشده دادههای حساس نهتنها به کشف فساد کمک نمیکند، بلکه میتواند به کاهش اعتماد عمومی و تضعیف مشروعیت نظام نظارتی منجر شود. درنتیجه، کارآمدی این سامانه نه در «افشاسازی»، بلکه در ایجاد بازدارندگی، کشف هوشمند مغایرتها و امکان مداخله دقیق و بهموقع نهادهای مسئول تعریف میشود.
الف) ارتقای سامانه اموال مسئولان از ابزار ثبت به موتور راستیآزمایی
1. اتصال مستقیم سامانه به سامانههای: ثبت اسناد و املاک، ثبت شرکتها، بورس (سمات)، بانک مرکزی، خودرو، تراکنش بانکی، بیمه و سازمان امور مالیاتی.
2. طراحی موتور مغایرتیابی خودکار: سیستم بهطور هوشمند «اختلاف بین دارایی ثبت شده و دارایی واقعی» را تشخیص دهد.
3. افزایش سطح دسترسی نظارتی منطبق با نیاز و نقش.
ب) ایجاد شاخص سنجش دارایی نامتناسب با درآمد
1. تعریف استاندارد قانونی «تناسب دارایی- درآمد».
2. سنجش ۳ تا ۵ساله درآمد واقعی، نه صرفاً حقوق رسمی.
3. الزام به ارائه مستندات تأمین مالی خریدهای سنگین.
ج) کشف مالکیتهای نیابتی از طریق تحلیل رابطه نسبی/سببی
1. اتصال دادههای ثبت احوال و سیستم خویشاوندی به املاک، خودرو، سهام و شرکتها.
2. هر دارایی منتسب به افراد نسل اول، دوم یا وابستگان نزدیک تا تحت یک هویت اقتصادی واحد تحلیل شود.
مناقصات دولتی یکی از نقاط طلایی فساد ساختاری است. شرکتهای همخانواده، پیشنهاد قیمت صوری، پیروزیهای تکرارشونده، دسترسی زودهنگام به پاکتها.
الف) الزام قانونی به حضور ارزیاب بینسازمانی
1. ارزیابی فنی/کیفی باید حداقل توسط یک متخصص خارج از دستگاه برگزارکننده انجام شود.
ب) ثبت غیرقابل تغییر Log دسترسی به اسناد مناقصه
1. هر مشاهده، دانلود، چاپ و باز کردن پاکت باید شناسنامه دیجیتال داشته باشد.
ج) الگوریتم کشف «نرخ برد غیرعادی»
1. تحلیل زمانی شرکتها: اگر نرخ برد یک شرکت در یک حوزه چندبرابر میانگین باشد هشدار فساد برای بررسی انسانی صادر شود.
د) ارزیابی عملکرد پیمانکاران پس از اجرای پروژه
1. عملکرد گذشته روی تصمیمات آینده اثر بگذارد.
پولشویی در ایران ۲ ابزار اصلی دارد: املاک زنجیرهای با نقلوانتقال سریع، قیمتگذاری صوری زیر یا بالای قیمت بازار.
الف) تحلیل سری زمانی نقلوانتقالات
1. هر ملکی که در یک سال بیش از ۳ بار منتقل شده مورد بررسی ویژه قرار گیرد.
ب) تطبیق قیمت معامله با میانگین منطقه
1. اختلاف شدید «قیمت معامله» با «قیمت مرجع محلی» پرچم فساد را روشن کند.
ج) تطبیق مالکیت با درآمد فرد
1. فرد دارای ۴ یا ۵ ملک، درآمد/توان مالی او مورد ارزیابی قرار گیرد (نه فقط حقوق، بلکه تراکنشها و سوابق مالیاتی).
د) اتصال کاداستر، مالیات و هویت
1. هر ملک دارای شناسه یکتای فیزیکی- اقتصادی باشد و به هویت مالک و شناسه اقتصادی او گره بخورد.
فساد واردات/صادرات در ایران غالباً با کارتهای بازرگانی اجارهای، پوشش مالیاتی، گردش پول بدون منشأ و خروج سرمایه صورت میگیرد.
در شرایط فعلی، بهدلیل نبود یک نظام منسجم حکمرانی داده، بسیاری از دستگاهها داده را دارایی اختصاصی خود تلقی کرده و با تصور همعرضی نهادی، بهرغم تصریح قوانین بالادستی، یا از ارائه داده خودداری میکنند یا اطلاعات را با وقفه زمانی، بهصورت ناقص، غیرقابل پردازش یا همراه با فیلترهای محدودکننده در اختیار سامانههای مشترک قرار میدهند. این وضعیت موجب شده است که مسئولیت مشخصی در قبال کیفیت، جامعیت، بههنگام بودن و صحت دادهها وجود نداشته باشد و مرجع بالادستی مؤثری برای الزام، پایش و برخورد با عدم همکاری دستگاهها بهطور عملی ایفای نقش نکند. نتیجه این ضعف حکمرانی، اختلال در کارکرد سامانه جامع تجارت و تضعیف زنجیره نظارت بر کارتهای بازرگانی است؛ بهنحویکه امکان کشف تخلفات سازمانیافته، پولشویی و دور زدن مقررات بهطور ساختاری فراهم میشود.
با این ملاحظه، راهکارهای اجرایی این بسته سیاستی صرفاً ناظر به اتصال فنی سامانهها نیست، بلکه مشروط به استقرار حکمرانی داده و ضمانت اجرای همکاری نهادی تعریف میشوند:
الف) اتصال سامانه جامع تجارت به مالیات، ثبت احوال و بانک
1. تشخیص کارتهای صادر شده برای افراد کمدرآمد.
2. تشخیص حجم واردات/ارزش کالا در برابر توان اقتصادی.
ب) الگوریتم کشف الگوی تکرار
1. تشخیص واردات سنگین با کارتهای جدید/فاقد سابقه.
ج) تحلیل تراکنش بانکی فعالان تجارتی
1. جریان پول باید باارزش کالا همخوان باشد.
نقطه آغاز هر رویکرد دادهمحور در مقابله با فساد، نه در الگوریتم و هوش مصنوعی، بلکه در یکپارچهسازی دادهها و طراحی معماری تبادل اطلاعات قرار دارد. تا زمانی که سامانههای مالیاتی، بانکی، ثبتی، گمرکی، بورسی و تدارکاتی بهصورت استاندارد و قابل اتصال به یکدیگر عمل نکنند، سخن گفتن از کشف الگو، تحلیل رفتاری یا طراحی شاخصهای ریسک فاقد پشتوانه عملی خواهد بود. در وضعیت موجود، این سامانهها بیش از آنکه اجزای یک منظومه ملی باشند، «جزایر اطلاعاتی» مستقلاند.
منظور از یکپارچهسازی، تجمیع فیزیکی دادهها در یک مخزن مرکزی نیست؛ بلکه طراحی یک معماری ملی برای تبادل امن، استاندارد و ردیابیپذیر اطلاعات است، بهگونهای که هر دستگاه مالک داده خود باقی بماند؛ اما در چارچوب قواعد مشخص، اطلاعات لازم را در اختیار نهادهای مجاز قرار دهد. تجربههایی مانند X-Road نشان میدهد که تمرکز بر «تبادل داده» بهجای «انباشت داده»، ضمن حفظ استقلال نهادی، امکان تحلیل تقاطعی را فراهم میکند.
پیشنیاز این معماری، تعریف و الزام به استفاده از شناسههای یکتا و پایه (مانند کد ملی، شناسه ملی، شماره اقتصادی، کاداستر، شبا و کد رهگیری معاملات) است. بدون این حلقههای اتصال، ایجاد تصویر منسجم از رفتار اقتصادی اشخاص ممکن نیست.
علاوهبر زیرساخت فنی، معماری تبادل اطلاعات باید شامل قواعد حکمرانی داده باشد: تعیین سطوح دسترسی، مجوزهای استفاده، ثبت وقایع، امضای دیجیتال، و امکان پیگیری حقوقی هرگونه استفاده غیرمجاز. بدون این لایه حقوقی–نهادی، حتی پیشرفتهترین بسترهای فنی نیز کارکرد مؤثر نخواهند داشت. ثبت همه تبادلات با مهر زمانی و قابلیت رهگیری، اعتماد نهادی را افزایش میدهد و مقاومت سازمانی را کاهش میدهد. البته کارهای ارزشمندی در این زمینه در کشور رخ داده ازجمله مرکز تبادل اطلاعات NIX اما نیاز به تقویت دارد.
الف) ایجاد Data Regulator ملی
1. مرجع واحد برای استاندارد داده و تبادل.
2. اختیار الزام و برخورد با عدم همکاری.
ب) ارتقا GSB
1. ثبت مهر زمانی و امضای دیجیتال برای هر تبادل.
2. تبادل غیرمتمرکز اطلاعات.
ج) دادههای باز برای شاخصهای فساد
1. شفافسازی عمومی: بودجه، قراردادها، املاک دولتی، حقوق مدیران.
جدول 20. پیشنهاد توصیههای سیاستی
|
ردیف |
نوع توصیه |
توصیه سیاستی |
الزامات و قیود اجرایی |
دستگاه متولی |
زمانبندی اجرا |
ملاحظات |
|
|
|
*تداوم |
**اصلاح |
|
|
|
|
|
|
1 |
* |
|
ارتقای سامانه اموال مسئولان به یک موتور هوشمند راستیآزمایی دارایی |
- تدوین قانون دسترسی یکپارچه و امن به تمام سامانههای مبدأ داده (ثبت اسناد، ثبت شرکتها، بورس، بانک مرکزی، خودرو، بیمه، مالیاتی). - طراحی و استقرار الگوریتمهای هوشمند کشف مغایرت و تحلیل شبکه روابط. - تعریف و تصویب استاندارد قانونی «تناسب دارایی-درآمد». - رفع موانع حقوقی اشتراکگذاری داده میان نهادهای مستقل. - تأمین امنیت سایبری بسیار بالا و حفظ حریم خصوصی دادههای حساس |
مجلس شورای اسلامی قوه قضائیه وزارت کشور |
کوتاهمدت |
- مقاومت سازمانی دستگاههای دارنده داده محتمل است. - نیازمند تصویب قانون جامع شفافیت دارایی و درآمد. - حساسیت موضوع حریم خصوصی و لزوم ایجاد توازن با مبارزه با فساد. - وابستگی به تکمیل زیرساختهای دولت دیجیتال و یکپارچگی داده
|
|
2 |
* |
|
ایجاد شاخص سنجش دارایی نامتناسب با درآمد |
تعریف استاندارد قانونی «تناسب دارایی- درآمد». سنجش ۳ تا ۵ساله درآمد واقعی، نه صرفاً حقوق رسمی. الزام به ارائه مستندات تأمین مالی خریدهای سنگین |
قوه قضائیه سازمان مالیاتی سازمان اداری و استخدامی کشور |
کوتاهمدت |
نیازمند نظارت مستمر |
|
3 |
* |
|
کشف مالکیتهای نیابتی از طریق تحلیل رابطه نسبی/سببی |
اتصال دادههای ثبت احوال و سیستم خویشاوندی به املاک، خودرو، سهام و شرکتها. دارایی منتسب به افراد نسل اول، دوم یا وابستگان نزدیک تا تحت یک هویت اقتصادی واحد تحلیل شود. |
سازمان ثبت اسناد بانک مرکزی سازمان بورس ثبت احوال |
میانمدت |
نیازمند نظارت مستمر و آموزش نیازمند تغییر رویه اداری کارکنان |
|
4 |
* |
|
شفافسازی و هوشمندسازی فرایند مناقصات و مزایدههای دولتی |
الف) الزام قانونی به حضور ارزیاب بینسازمانی 1. ارزیابی فنی/کیفی باید حداقل توسط یک متخصص خارج از دستگاه برگزارکننده انجام شود. ب) ثبت غیرقابل تغییر Log دسترسی به اسناد مناقصه 1. هر مشاهده، دانلود، چاپ و بازکردن پاکت باید شناسنامه دیجیتال داشته باشد. ج) الگوریتم کشف «نرخ برد غیرعادی» 1. تحلیل زمانی شرکتها: اگر نرخ برد یک شرکت در یک حوزه چند برابر میانگین باشد هشدار فساد برای بررسی انسانی صادر شود. د) ارزیابی عملکرد پیمانکاران پس از اجرای پروژه 1. عملکرد گذشته روی تصمیمات آینده اثر بگذارد. - آموزش کارکنان و فرهنگسازی برای پذیرش شفافیت |
وزارت صمت، سازمان برنامه و بودجه |
میانمدت |
الگوبرداری از تجارب جهانی، نیازمند حمایت مجلس |
|
5 |
|
** |
هدفمندسازی مبارزه با پولشویی در بازار املاک از طریق تحلیل دادهای |
الف) تحلیل سری زمانی نقلوانتقالات - هر ملکی که در یک سال بیش از ۳ بار منتقل شده مورد بررسی ویژه قرار گیرد. ب) تطبیق قیمت معامله با میانگین منطقه - اختلاف شدید «قیمت معامله» با «قیمت مرجع محلی» پرچم فساد را روشن کند. ج) تطبیق مالکیت با درآمد فرد - فرد دارای ۴ یا ۵ ملک، درآمد/توان مالی او مورد ارزیابی قرار گیرد (نه فقط حقوق، بلکه تراکنشها و سوابق مالیاتی). د) اتصال کاداستر، مالیات و هویت - هر ملک دارای شناسه یکتای فیزیکی. - اقتصادی باشد و به هویت مالک و شناسه اقتصادی او گره بخورد. |
وزارت صمت، سازمان برنامه و بودجه |
میانمدت |
پیچیدگی فنی و اجرایی بالای تکمیل کاداستر دقیق و بهروز. - امکان ایجاد اختلال در کوتاهمدت در بازار غیررسمی املاک. - نیازمند هماهنگی بسیار گسترده میاندستگاهی |
|
6 |
* |
|
شفافسازی زنجیره تجارت خارجی و نظارت هوشمند بر گمرک و کارتهای بازرگانی |
راهکارهای اجرایی: الف) اتصال سامانه جامع تجارت به مالیات، ثبت احوال و بانک 1. تشخیص کارتهای صادر شده برای افراد کمدرآمد. 2. تشخیص حجم واردات/ارزش کالا در برابر توان اقتصادی ب) الگوریتم کشف الگوی تکرار 1. تشخیص واردات سنگین با کارتهای جدید/فاقد سابقه. ج) تحلیل تراکنش بانکی فعالان تجارتی 1. جریان پول باید باارزش کالا همخوان باشد. |
وزارت اقتصاد وزارت صمت |
میانمدت |
- حجم بالای دادههای ناهمگن و لزوم استانداردسازی آنها. - احتمال فرار به سمت روشهای غیررسمی تجارت. - نیاز به همکاری و اشتراک اطلاعات واقعی میان وزارتخانههای صمت و اقتصاد |
|
7 |
* |
|
تقویت حکمرانی داده: ایجاد تنظیمگر ملی داده و ارتقای گذرگاههای تبادل |
راهکارهای اجرایی: الف) ایجاد Data Regulator ملی 1. مرجع واحد برای استاندارد داده و تبادل. 2. اختیار الزام و برخورد با عدم همکاری ب) ارتقا GSB 1. ثبت مهر زمانی و امضای دیجیتال برای هر تبادل. 2. تبادل غیرمتمرکز اطلاعات ج) دادههای باز برای شاخصهای فساد 1. شفافسازی عمومی: بودجه، قراردادها، املاک دولتی، حقوق مدیران. |
وزارت ارتباطات، شورای عالی فضای مجازی وزارت ارتباطات، وزارتخانهها و دستگاههای خدماترسان عمومی |
میانمدت |
چالش تغییر نگرش دستگاهها از «مالکیت داده» به «امانتداری و خدمترسانی داده». - سرمایهگذاری کلان در نوسازی زیرساخت فنی و امنیت |
* تداوم یا تقویت آیتمها یا اقدامات
** اصلاح رویهها یا ایجاد سازوکارها
مأخذ: همان.