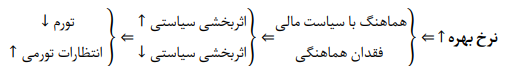نوع گزارش : گزارش های راهبردی
نویسنده
عضو هیئتعلمی دانشکده اقتصاد و علوم سیاسی دانشگاه شهید بهشتی
گزیده سیاستی
ارتقای اثربخشی سیاست پولی در ایران مستلزم توجه هم زمان به نرخ ارز، قیمت دارایی ها، اعتبار و انتظارات و انطباق ابزارهای پولی با ساختار نهادی و مالی کشور است.
کلیدواژهها
بیان /شرح مسئله
در شرایطی که اقتصاد ایران با نوسانات شدید تورمی، ناترازیهای ساختاری، و محدودیتهای نهادی در نظام پولی روبهروست، یکی از چالشهای اصلی سیاستگذاران، شناخت دقیق سازوکارهای انتقال سیاست پولی است. به بیان دیگر، چگونه سیاستهای اتخاذ شده ازسوی بانک مرکزی (اعم از تغییر نرخ بهره، کنترل پایه پولی یا مدیریت نقدینگی) میتوانند بر متغیرهای کلان مانند تولید، اشتغال و تورم اثر بگذارند؟ آیا مسیرهای شناخته شده بینالمللی برای اقتصاد ایران نیز کارآمدند، یا بهسبب تفاوتهای ساختاری نیاز به بازتعریف دارند؟ این گزارش با هدف پاسخ به این پرسشها، به بررسی تطبیقی کانالهای انتقال سیاست پولی پرداخته است.
نقطه نظرات /یافتههای کلیدی
در ادبیات متعارف، کانالهایی همچون نرخ بهره، نرخ ارز، قیمت داراییها و اعتبار بانکی مسیرهای اصلی انتقال سیاست پولی تلقی میشوند؛ اما در ایران این کانالها اغلب با موانع نهادی و ساختاری مواجهاند. یافتههای جدید حاکی از آن است که متغیرهایی همچون انتظارات، کیفیت اطلاعرسانی بانک مرکزی، ساختار بانکی، تمرکز بازارهای مالی، نابرابری درآمدی و وضعیت زنجیره تأمین، بهعنوان تعدیلگر یا کانالهای مکمل عمل میکنند و گاه موجب انحراف سیاست پولی از مسیر مورد نظر میشوند. جدیدترین مطالعات (اعم از تجربی و نظری) بر کانالهای غیرقیمتی تأکید دارند، ازجمله آثار سیگنالدهی بانک مرکزی، اثر فینتک بر واسطهگری مالی، یا کانالهای رفتاری در اقتصادهای نوظهور. بررسی چهلویک مسیر علّی نشان میدهد که اثرگذاری سیاست پولی صرفاً یک رابطه مکانیکی میان نرخ بهره و تقاضای کل نیست، بلکه ترکیبی از متغیرهای نهادی، مالی، بخشی و بینالمللی در آن نقش دارند.
پیشنهاد راهکار تقنینی، نظارتی یا سیاستی
• بازطراحی ابزارهای سیاست پولی برای عبور از انحصار نرخ بهره و توجه به متغیرهای مکمل مانند قیمت داراییها، نرخ ارز و شرایط نقدشوندگی.
• ارتقای شفافیت، انسجام و اعتبار ارتباطات بانک مرکزی بهمنظور تقویت کانال انتظارات و جلوگیری از تفسیرهای معکوس بازار.
• اصلاح ساختار بانکی و کاهش تمرکز اعتباری با هدف افزایش رقابت و کاهش ناهمگونی در واکنش به سیاست پولی.
• هماهنگی میان سیاست پولی و سیاست مالی در سطوح کلان و بخشی بهویژه در زمینه مهار تورم انتظاری و تأمین مالی کسری بودجه.
• پایش دقیق پیامدهای توزیعی سیاست پولی بهویژه در رابطه با قیمت مسکن و نابرابری در دسترسی به اعتبار.
• پذیرش تنوع نهادی در انتقال سیاست پولی و طراحی سیاستهایی متناسب با ویژگیهای بومی، ازجمله استفاده هدفمند از ابزارهای تسهیلات اعتباری خاص و حمایت از کانالهای اعتباری غیربانکی.
سیاست پولی یکی از مهمترین ابزارهای بانکهای مرکزی برای دستیابی به اهداف کلان اقتصادی همچون کنترل تورم، مدیریت نقدینگی و هدایت رشد اقتصادی است. میزان اثربخشی این سیاستها به چگونگی انتقال آنها از مسیرهای مختلف اقتصادی به سطح خانوارها و بنگاهها بستگی دارد. در این میان، سازوکارهای انتقال سیاست پولی نقش کلیدی ایفا میکنند؛ چراکه توضیح میدهند تغییرات در ابزارهای سیاستی نظیر نرخ بهره یا کلهای پولی، چگونه بر متغیرهای کلان اقتصادی نظیر تورم، تولید، اشتغال و سرمایهگذاری اثر میگذارند.
آنچه در پی میآید، نخستین بخش از یک مجموعه سهگانه تحلیلی درباره سازوکارهای انتقال سیاست پولی است که با رویکردی تطبیقی، تلاش دارد دلالتهای نظری، تجربی و سیاستی این حوزه را باتوجهبه ویژگیهای نهادی و ساختاری ایران استخراج کند. در گزارش حاضر، بهمثابه گام نخست، مروری نظاممند بر ادبیات نظری و تجربی انتقال سیاست پولی ارائه میشود. این مرور از دو بخش تشکیل شده است: نخست، بررسی رویکردهای متعارف مبتنیبر منابع پایه اقتصاد پولی؛ دوم، تحلیل یافتههای پژوهشهای جدید که یا به شناسایی متغیرهای جدید در چارچوب کانالهای شناختهشده پرداخته یا سازوکارهای نوینی را معرفی کردهاند که در ادبیات متعارف مغفول مانده بودند. هدف از این مرور- بهویژه بخش دوم- فراهم آوردن بستری مفهومی و تجربی برای تشخیص ظرفیتها و محدودیتهای سیاست پولی در مواجهه با شرایط خاص اقتصادی کشورهاست؛ نکتهای که شاید در نگاه متعارف آنچنانکه بایسته و شایسته بوده مورد توجه قرار نگرفته است؛ بهویژه در مواردی که ساختار نهادی، مسیرهای انتقال را با اختلال مواجه میسازد، این ویژگیهای خاص بهاقتضای ساختار نهادی هر نمونه مطالعاتی ناگزیر خواهد بود. این گزارش در پنج بخش تنظیم شده است: بخش نخست مقدمه گزارش را تشکیل داده است. در بخش دوم، کانالهای متعارف انتقال سیاست پولی بررسی میشود؛ بخش سوم به یافتههای پژوهشهای جدیدتر درباره کانالها و متغیرهای نوظهور میپردازد؛ در بخش چهارم درسهای گرفته شده از یافتههای پژوهشی ارائه میشود و درنهایت در بخش پنجم جمعبندی و پیشنهادهای سیاسی ارائه میشود.
سازوکار انتقال سیاست پولی به مجموعه فرایندهایی اطلاق میشود که از طریق آنها تغییر در ابزارهای سیاستی- نظیر پایه پولی یا نرخ بهره- به متغیرهای واقعی اقتصاد مانند تولید، اشتغال و تورم منتقل میشود[1[. این سازوکارها روشن میکنند که سیاستهای پولی چگونه از مسیر بازارهای مالی، نرخهای بهره، قیمت داراییها و جریان اعتبار، بر تولید ناخالص داخلی واقعی و سطح عمومی قیمتها اثر میگذارند [2[. تیلور بر این باور است که برای تحلیل اثر سیاست پولی، تمرکز صرف بر حجم پول کافی نیست و باید بهجای آن، از تغییرات قیمتی در بازارهای مالی بهعنوان مبنای ارزیابی استفاده کرد. وی ازجمله نخستین اقتصاددانانی بود که بر لزوم عبور از چارچوبهای صرفاً نظری بهسوی تحلیلهای تجربی در سیاست پولی تأکید داشت.
درک و تحلیل سازوکارهای انتقال سیاست پولی، بهویژه در دوران نوسانات اقتصادی، از اهمیت روزافزونی برخوردار شده است. بهزعم بویوین و همکاران [3[، این اهمیت از دو منظر قابل توجه است: نخست، برای ارزیابی وضعیت سیاست پولی در هر مقطع زمانی و تشخیص انبساطی یا انقباضی بودن آن؛ دوم، برای طراحی و تنظیم بهینه ابزارهای سیاستی. در بُعد نخست، تحلیل سازوکارهای انتقال به سیاستگذار کمک میکند تا فراتر از سطح ابزارهای ظاهری- مانند نرخ بهره اسمی- به آثار نهایی سیاست بر متغیرهای اقتصادی توجه کند. برای نمونه، ممکن است نرخ بهره رسمی در سطح پایینی قرار داشته باشد، اما ترکیب آثار آن بر قیمت داراییها، نقدینگی و اعتبارات بانکی بهگونهای باشد که سیاست در عمل، ماهیتی انقباضی داشته باشد. ازاینرو، صرف اتکا به یک شاخص منفرد برای قضاوت درباره سیاست پولی گمراهکننده خواهد بود.
در بُعد دوم، شناخت مسیرها و شدت اثرگذاری ابزارهای مختلف سیاست پولی بر بخشهای گوناگون اقتصاد، سیاستگذار را قادر میسازد تا اقدامات خود را متناسب با اهدافی نظیر کنترل تورم، تحریک تولید، یا تثبیت مالی طراحی و آثار احتمالی آنها را با دقت بیشتری پیشبینی کند.
شناخت دقیق سازوکارهای انتقال سیاست پولی برای سیاستگذاران از منظر عملی نیز حیاتی است. این شناخت، آنها را در اتخاذ تصمیمهای مؤثر و متناسب با وضعیت اقتصادی یاری میدهد و امکان پاسخگویی به پرسشهای کلیدی سیاستی را فراهم میسازد؛ ازجمله:
1. در شرایط رکودی، چه نوع سیاست پولی میتواند مؤثر واقع شود؟
2. چگونه میتوان میان کنترل تورم و رشد اقتصادی توازن برقرار کرد؟
3. آیا تداوم رژیم نرخ ارز ثابت مطلوبتر است یا گذار بهسوی نظام نرخ ارز شناور؟ [4[.
پاسخ به این پرسشها مستلزم آن است که سیاستگذار بداند هر ابزار پولی از چه مسیرهایی و با چه موانعی به بخش واقعی اقتصاد منتقل میشود، و تحت چه شرایطی این انتقال میتواند ناکارآمد یا منحرف شود.
لازم به تأکید است که اهمیت و نقش هریک از کانالهای انتقال سیاست پولی، مستقل از چارچوب مفهومی و رژیم سیاستگذاری پولی قابلا رزیابی نیست. در ادبیات پولی، بسته به اینکه سیاست پولی بر چه مبنایی اجرا میشود، کانالهای انتقال به کانالهای اصلی و فرعی تفکیک میگردند. در چارچوب هدفگذاری تورمی، که امروزه در بسیاری از اقتصادهای پیشرفته و نوظهور به کار گرفته میشود، نرخ بهره سیاستی ابزار محوری بانک مرکزی است و در نتیجه، کانال نرخ بهره بهعنوان کانال اصلی انتقال سیاست پولی تلقی میشود؛ درحالیکه سایر کانالها - مانند نرخ ارز، قیمت داراییها و اعتبار- نقش مکمل یا تقویتی ایفا میکنند. در مقابل، در چارچوبهای پولگرایانه که سیاست پولی بر مدیریت مستقیم کلهای پولی- بهویژه پایه پولی- استوار است، کانال اصلی انتقال، کانال مستقیم حجم پول تلقی میشود و اثرگذاری سیاست پولی از مسیر تغییر در عرضه پول و پیامدهای آن بر تقاضای کل تحلیل میشود. همچنین، در رژیمهای ارزی میخکوب شده، بهدلیل محدودیت یا فقدان استقلال سیاست پولی، سازوکارهای متعارف انتقال سیاست پولی موضوعیت محدودی دارند و ابزارهای پولی ناگزیر تابع ملاحظات ارزی قرار میگیرند. ازاینرو، تلقی عملیاتی از سیاست پولی و نحوه تحلیل کانالهای انتقال آن، بهطور بنیادین وابسته به چارچوب نهادی و رژیم سیاستگذاری حاکم بر اقتصاد است. این گزارش، با آگاهی از این تمایز مفهومی، ابتدا کانالهای متعارف را بهصورت کلی معرفی میکند و سپس در بخشهای بعدی نشان میدهد که چگونه شرایط نهادی و ساختاری، نقش و اهمیت هر کانال را دگرگون میسازد.
در اقتصادهای توسعهیافته، انتقال سیاست پولی عمدتاً از طریق چند کانال مشخص صورت میگیرد که هریک سازوکار متفاوتی برای اثرگذاری بر متغیرهای کلان اقتصادی دارد. مهمترین این کانالها عبارتاند از:
1. کانال نرخ بهره: کاهش نرخ بهره سیاستی موجب کاهش هزینه تأمین مالی و افزایش تمایل خانوارها و بنگاهها به دریافت وام میشود. این فرایند، مصرف و سرمایهگذاری را افزایش میدهد و در نهایت موجب تقویت تقاضای کل میشود.
2. کانال نرخ ارز: با کاهش نرخ بهره، ارزش پول ملی در برابر ارزهای خارجی کاهش مییابد. تضعیف نرخ ارز، صادرات را رقابتیتر و واردات را پرهزینهتر میسازد که در نهایت به بهبود تراز تجاری، رشد تقاضای کل و رشد تولید داخلی منجر میشود.
3. کانال قیمت داراییها: کاهش نرخ بهره باعث افزایش ارزش داراییهایی نظیر سهام و املاک میشود. افزایش ثروت حاصل از این روند، تمایل خانوارها را به مصرف افزایش میدهد و از این مسیر تقاضای کل را تقویت میکند.
4. کانال اعتبار: سیاست پولی انبساطی موجب تسهیل شرایط تأمین مالی و افزایش توان و تمایل بانکها برای اعطای وام میشود. این گسترش اعتبار، محرک فعالیتهای اقتصادی و سرمایهگذاری در سطح کل اقتصاد خواهد بود.
با وجود وضوح نسبی کانالهای انتقال سیاست پولی در اقتصادهای توسعهیافته، این سازوکارها در اقتصاد ایران با موانع ساختاری و نهادی متعددی مواجهاند. عواملی نظیر کنترلهای دولتی بر نرخهای بهره، محدودیت در استقلال عملیاتی بانک مرکزی، ضعف نهادهای مالی و بانکی، و نوسانات مزمن نرخ ارز موجب شدهاند که اثرگذاری سیاستهای پولی در عمل با اختلال روبهرو شود. این اختلالها سبب میشوند که سیاستهای پولی نهفقط با تأخیر و شدت نامطلوب به بخش واقعی اقتصاد منتقل شوند، بلکه در برخی موارد، نتایج آنها خلاف انتظارات سیاستگذار باشد. پیامد چنین ناکارآمدیهایی، کاهش اثربخشی ابزارهای سیاست پولی در کنترل تورم و مدیریت نقدینگی، و در سطحی کلانتر، تضعیف ثبات اقتصادی خواهد بود.
یکی از مهمترین و متعارفترین مسیرهای انتقال سیاست پولی، اثرگذاری از طریق نرخ بهره واقعی است. در این چارچوب، کاهش نرخ بهره سیاستی توسط بانک مرکزی، هزینه واقعی استقراض را کاهش میدهد و موجب افزایش تمایل خانوارها و بنگاهها به دریافت تسهیلات میشود. این افزایش وامگیری، در نهایت مصرف، سرمایهگذاری و تقاضای کل را تقویت میکند. درحالیکه در ادبیات کلاسیک تمرکز اصلی بر سرمایهگذاری بنگاهها بهعنوان محرک اصلی این کانال بود، مطالعات جدیدتر بر نقش تصمیمات مصرفی خانوارها- بهویژه در حوزه مسکن و کالاهای بادوام- نیز تأکید دارند. ویژگی اساسی این سازوکار، تمرکز بر نرخ بهره واقعی (یعنی نرخ بهره اسمی تعدیلشده با انتظارات تورمی) است؛ چراکه تصمیمات اقتصادی اغلب براساس هزینه واقعی تأمین مالی اتخاذ میشوند.
از حیث نظری، حتی در شرایطی که نرخ بهره اسمی به کرانه پایین صفر برسد، سیاست پولی میتواند از طریق تغییر در انتظارات تورمی و کاهش نرخ بهره واقعی همچنان اثرگذار باقی بماند. بااینحال، اثربخشی این کانال همواره محل مناقشه بوده است. برای نمونه، تیلور (1995) شواهد تجربی متعددی را در تأیید تأثیرگذاری نرخ بهره واقعی بر مخارج سرمایهگذاری و مصرف ارائه میدهد، درحالیکه برنانکی و گرتلر (1995) با تردید به این نتیجه مینگرند و بر فقدان شواهد تجربی قوی در این زمینه تأکید دارند. تداوم چنین مناقشاتی، انگیزهای برای بررسی سایر کانالهای انتقال سیاست پولی فراهم کرده است[5[.
در کنار کانال نرخ بهره، سایر سازوکارهای انتقال سیاست پولی نیز ازسوی اقتصاددانان مورد توجه قرار گرفتهاند. میشکین (1996) این کانالها را در دو دسته کلی طبقهبندی میکند: نخست، سازوکارهایی که از مسیر تغییرات قیمت داراییها (غیر از نرخ بهره) عمل میکنند؛ دوم، سازوکارهایی که مبتنیبر اطلاعات نامتقارن در بازارهای اعتباریاند و تحت عنوان «دیدگاه اعتباری» شناخته میشوند. بویوین و همکاران (2010) نیز با نگاهی ساختارمند، کانالهای انتقال را به دو چارچوب نظری اصلی تقسیم میکنند: نخست، دیدگاه نئوکلاسیک که بر فرض کارکرد کامل و بدون اصطکاک بازارهای مالی استوار است و انتقال سیاست پولی را از مسیر قیمتهای بازار و نرخهای بهره توضیح میدهد؛ دوم، دیدگاه غیرنئوکلاسیک یا اعتباری که با مفروض گرفتن ناکاراییها و نارساییهای ساختاری در بازارهای مالی، نقش واسطههای مالی و سازوکارهای اعتبارمحور را در کانون تحلیل قرار میدهد. در نسخه روزآمدتری از این طبقهبندی، میشکین [6[ با ارائه چارچوبی نظاممند، مجموعهای جامع از کانالهای انتقال سیاست پولی را ارائه میدهد که علاوهبر کانالهای کلاسیک، مسیرهای جدیدتر شامل انتظارات، ریسک، و بخش مالی را نیز دربرمیگیرد. این چارچوب در شکل 1 نمایش داده شده است و مبنای تحلیل در بخشهای بعدی خواهد بود.
شکل 1. انواع کانالهای انتقال سیاست پولی ]۶[
در این بخش، کانالهای متعارف انتقال سیاست پولی معرفی میشوند؛ سازوکارهایی که همگی از نقطه آغازین نرخ بهره واقعی شروع میشوند، اما در طول مسیر انتقال، تفاوت آنها در متغیرهای واسط و نحوه اثرگذاری بر متغیرهای کلان مانند تقاضای کل است. نخستین و رایجترین مسیر، تأثیر نرخ بهره واقعی بر سرمایهگذاری و از آن طریق، بر تقاضای کل است.
نگرش متداول به سازوکار انتقال سیاست پولی بر این فرض استوار است که کاهش نرخ بهره واقعی، هزینه استقراض را کاهش و از این طریق سرمایهگذاری و تقاضای کل را افزایش میدهد. این رابطه را میتوان بهصورت زنجیره علّی (1) نشان داد:
|
نرخ بهره واقعی ↓⇐ سرمایهگذاری ↑⇐ تقاضای کل↑ |
(1) |
رابطه (1) نشان میدهد که سیاست پولی انبساطی، باعث کاهش نرخ بهره واقعی میشود، که بهنوبهخود هزینه استقراض را کاهش میدهد و باعث افزایش مخارج سرمایهگذاری، و در نهایت باعث افزایش تقاضای کل میشود. هرچند جان مینارد کینز کانال نرخ بهره را بهعنوان سازوکاری معرفی کرده که از طریق تصمیمات سرمایهگذاری بنگاهها اثرگذار است، در ادامه اقتصاددانان دریافتند که تصمیمات مصرفکنندگان درمورد مسکن و کالاهای بادوام (مانند خودرو و یخچال) نیز در زمره تصمیمات سرمایهگذاری قرار میگیرد. بنابراین، نرخ بهرهای که در اینجا بحث میشود و بر تصمیمات بنگاه اثرگذار است، بههماناندازه بر مخارج مصرفکنندگان نیز تأثیر دارد. ازاینرو، باید درنظر داشت که «سرمایهگذاری» در اینجا مفهومی موسّع دارد و شامل تصمیمات بلندمدت خانوارها نیز میشود.
از ویژگیهای مهم سازوکار انتقال سیاست پولی، آن است که بر نرخ بهره واقعی (و نه اسمی) تأکید میشود. زیرا نرخ بهره واقعی (درواقع نرخ بهره اسمی که تورم انتظاری از آن کسر شده است) معیار و ملاک کنشگران در تصمیمگیریها خواهد بود. اهمیت این تمایز زمانی روشنتر میشود که نقش تورم انتظاری در تعیین نرخ بهره واقعی بررسی شود. مطابق رابطه فیشر، حتی اگر نرخ بهره اسمی ثابت بماند، افزایش در تورم انتظاری میتواند نرخ بهره واقعی را کاهش دهد و بنابراین اثر مشابهی با کاهش نرخ بهره اسمی برجای بگذارد. این فرایند را میتوان بهصورت رابطه (2) نشان داد.
|
تورم انتظاری ↑⇐ نرخ بهره واقعی ↓⇐ سرمایهگذاری ↑⇐ تقاضای کل ↑ |
(2) |
با این توضیح، روشن میشود که حتی بدون اقدام مستقیم ازسوی سیاستگذار پولی، تحولات انتظاراتی میتوانند نرخ بهره مؤثر را تعدیل و مسیر انتقال سیاست پولی را فعال کنند. در پایان باید توجه داشت که یکی از نقدهای اساسی به دیدگاه متعارف آن است که فقط بر نرخ بهره تمرکز دارد؛ درحالیکه انتقال سیاست پولی از مسیرهای دیگری مانند نرخ ارز، ترازنامهها، قیمت سهام و همچنین واکنش قیمت داراییها نیز میتواند نقش تعیینکنندهای داشته باشد. در ادامه به این کانالها پرداخته خواهد شد.
کانال نرخ ارز یکی دیگر مسیرهای کلیدی انتقال سیاست پولی است که همچون کانال نرخ بهره، تحت تأثیر نرخ بهره واقعی عمل میکند. با این تفاوت که در اینجا اثرگذاری از مسیر بازار ارز و تراز تجاری منتقل میشود، نه از طریق سرمایهگذاری مستقیم. کاهش نرخ بهره واقعی، جذابیت نگهداری داراییهای ریالی را برای سرمایهگذاری- داخلی و خارجی- کاهش میدهد. درنتیجه، تقاضا برای ریال کاهش و همزمان تقاضا برای ارزهای خارجی (مانند دلار) افزایش مییابد. این جابهجایی در تقاضا به افزایش نرخ ارز (یعنی تضعیف ارزش ریال) منجر میشود. تضعیف پول ملی اثر دوگانهای بر تجارت خارجی دارد: از یک سو، کالاهای ایرانی در بازارهای بینالمللی ارزانتر و رقابتیتر میشود و در نتیجه صادرات افزایش مییابد؛ ازسوی دیگر، کالاهای وارداتی برای مصرفکنندگان داخلی گرانتر میشود و بنابراین نقش مثبتی در تحریک تولید و اشتغال ایفا میکند. فرایند کلی اثرگذاری کانال نرخ ارز را میتوان بهصورت رابطه (3) نشان داد:
|
نرخ بهره واقعی ↓⇐ جذابیت داراییهای ریالی↓⇐ تقاضا برای ریال↓ ، تقاضا برای دلار ⇐ ↑ نرخ ارز ↑⇐ صادرات ↑ ، واردات ↓⇐ تقاضای کل↑ |
(3) |
بنابراین، اگرچه محرک اولیه در این کانال نیز نرخ بهره واقعی است، مسیر انتقال اثر، از طریق بازار ارز و تغییر در تراز خارجی صورت میگیرد، به همین دلیل، باید در نظر داشت که این کانال بهنوعی متأثر از کانال نرخ بهره واقعی، اما مسیر اثرگذاری آن متفاوت است.
یکی دیگر از مسیرهای انتقال سیاست پولی، نظریه q توبین است که نشان میدهد چگونه تغییرات در قیمت سهام، میتوانند بر سرمایهگذاری بنگاهها اثرگذار باشند. در این نظریه، نسبت q بهصورت نسبت بین ارزش بازاری داراییهای بنگاه به هزینه جایگزینی همان داراییها تعریف میشود. هرگاه این نسبت زیاد باشد (یعنی ارزش بازاری بنگاه بالا و هزینه جایگزینی ثابت یا پایین باشد)، بنگاهها انگیزه بیشتری برای سرمایهگذاری خواهند داشت؛ چراکه انتشار سهام جدید برای تأمین مالی بهصرفهتر خواهد بود. بهبیان ساده، افزایش قیمت سهام موجب رشد ارزش بازاری بنگاه میشود، درحالیکه هزینه جایگزینی داراییها معمولاً ثابت است. این امر به افزایش q و در نتیجه تقویت انگیزه بنگاه برای سرمایهگذاری در ماشینآلات و تجهیزات جدید منجر خواهد شد.
سیاست پولی انبساطی که به کاهش نرخ بهره واقعی منجر میشود، انگیزه سرمایهگذاری را برای نگهداری داراییهای مالی نظیر سهام افزایش میدهد. درنتیجه، قیمت سهام در بازار بالا میرود، q افزایش مییابد و بنگاهها با سهولت بیشتری میتوانند منابع مالی جذب کنند و سرمایهگذاری خود را گسترش دهند. فرایند کانال اثرگذاری q بهصورت رابطه (4) است:
|
نرخ بهره واقعی↓⇐ قیمت سهام ↑⇐ نسبت q ⇐ ↑ سرمایهگذاری بنگاهها ↑⇐ تقاضای کل↑ |
(4) |
نکته مهم آن است که این کانال نیز، همچون کانال نرخ ارز، با تغییر نرخ بهره واقعی آغاز میشود، اما مسیر اثرگذاری آن از بازار سرمایه و ارزش بازاری بنگاهها میگذرد.
علاوهبر اثرگذاری سیاست پولی بر سرمایهگذاری بنگاهها (مطابق نظریه q توبین)، یکی دیگر از مسیرهای مهم انتقال، اثر ثروت بر رفتار مصرفی خانوارهاست. این اثر در چارچوب فرضیه چرخه عمر مصرف مودیگلیانی قابل تحلیل است؛ برایناساس، افزایش ثروت میتواند خانوار را به افزایش مصرف ترغیب کند.
از منظر مالی، کاهش نرخ بهره واقعی موجب افزایش ارزش فعلی جریانهای درآمدی آتی داراییهای مالی میشود؛ بهویژه درمورد سهام که ارزش آن برابر است با تنزیل سودهای آتی، کاهش نرخ بهره باعث افزایش قیمت فعلی سهام میشود. همچنین، با کاهش نرخ بهره، بازده نسبی نگهداری داراییهای مالی و غیرمالی نسبت به اوراق کمریسک افزایش مییابد و تقاضا برای آنها بیشتر میشود. بنابراین، هنگامی که نرخ بهره واقعی کاهش مییابد، قیمت داراییهای مالی مانند سهام و داراییهای غیرمالی مانند املاک افزایش مییابد. این افزایش ارزش داراییها، ثروت مالی خانوارها را ارتقا میدهد. خانوارهایی که خود را ثروتمندتر احساس میکنند، تمایل کمتری به پسانداز خواهند داشت و بخشی از ثروت افزایشیافته را به مصرف اختصاص میدهند. این رشد مصرف در سطح کلان به افزایش تقاضای کل منجر میشود. فرایند اثرگذاری کانال ثروت را میتوان بهصورت رابطه (5) نشان داد:
|
نرخ بهره واقعی↓⇐ قیمت سهام و دارایی↑⇐ ثروت خانوار⇐ ↑ مصرف خانوار ↑⇐ تقاضای کل↑ |
(5) |
در این میان، بازار مسکن نقش دوگانهای ایفا میکند؛ از یک سو، خانوارهای صاحبخانه با افزایش قیمت املاک، احساس ثروتمندتر شدن میکنند و ممکن است هزینههای خود را افزایش دهند. ازسویدیگر، خانوارهایی که قصد خرید مسکن دارند، ممکن است با افزایش قیمتها، از مصرف برخی کالاها صرفنظر کنند یا پسانداز خود را افزایش دهند تا بتوانند در آینده خانه بخرند. ازاینرو، اثر ثروت از مسیر املاک پیچیدهتر از داراییهای مالی است و ممکن است به نتایج ناهمسویی در رفتار مصرفی گروههای مختلف خانوار منجر شود.
شواهد تجربی از دهههای اخیر، بهویژه پس از بحران مالی 2008، نشان دادهاند که تبیین متعارف انتقال سیاست پولی- که عمدتاً مبتنیبر رابطه میان نرخ بهره واقعی و مخارج سرمایهگذاری و مصرف است- در بسیاری از موارد، قدرت تبیینی محدودی دارد و نمیتواند رفتارهای مشاهده شده در بازارهای مختلف را بهدرستی توضیح دهد. برای مثال، در برخی دورهها، کاهش قابل توجه در نرخ بهره نهفقط به افزایش سرمایهگذاری یا مصرف نینجامیده، بلکه همراه با رکود یا انسداد اعتباری نیز بوده است. این پدیده میتواند ناشی از سازوکارهای متفاوتی باشد که باید بهطور مفهومی از یکدیگر تفکیک شوند. در برخی موارد، محدودیتهایی نظیر کران پایین صفر نرخ بهره امکان استفاده مؤثر از ابزارهای متعارف سیاست پولی را کاهش میدهد. در موارد دیگر، اقتصاد ممکن است با رکود ترازنامهای مواجه باشد؛ وضعیتی که در آن بنگاهها و خانوارها بهدلیل بدهیهای انباشته و ضعف ترازنامهای، حتی در مواجهه با نرخهای بهره پایین نیز تمایلی به افزایش وامگیری و مخارج ندارند. افزونبر این، حتی در غیاب کران پایین صفر یا رکود ترازنامهای بهمعنای خاص آن، تقویت اصطکاکهای مالی و تشدید مشکلات اطلاعات نامتقارن میتواند باعث شود که کاهش نرخ بهره به افزایش اعتباردهی، سرمایهگذاری و مصرف منجر نشود. این دسته از سازوکارها، در چارچوب «دیدگاه اعتباری» سیاست پولی تحلیل میشوند. در این میان، سه دلیل اصلی برای تأکید بر اهمیت کانالهای اعتباری در انتقال سیاست پولی قابل طرح است:
نخست، شواهد تجربی فراوانی درمورد رفتار بنگاهها حاکی از آن است که اصطکاکهای مالی- که محور اصلی کانالهای اعتباریاند- بر تصمیمگیریهای حیاتی مانند استخدام و سرمایهگذاری اثرگذارند. دوم، مطالعات نشان دادهاند که بنگاههای کوچک بهدلیل دسترسی محدودتر به منابع مالی، آسیبپذیری بیشتری در برابر سیاستهای پولی انقباضی دارند. در مقابل، بنگاههای بزرگ که وابستگی کمتری به منابع اعتباری رسمی دارند، آثار خفیفتری از این سیاستها تجربه میکنند [5], [7], [8[. سوم، و شاید مهمترین نکته، آن است که چارچوب تحلیلی مبتنیبر اطلاعات نامتقارن و اصطکاکهای مالی، صرفاً به انتقال سیاست پولی محدود نمیشود، بلکه در بسیاری از حوزههای اقتصاد- از رفتار بنگاه تا نابرابری مالی- بهعنوان چارچوبی نظری و تجربی معتبر پذیرفته شده است. در این چارچوب، دو کانال اصلی اعتباری در انتقال سیاست پولی شناسایی شدهاند:
1. کانال وامدهی بانکی: در این کانال، ظرفیت وامدهی بانکها نقش محوری دارد. اگر سیاست پولی به افزایش توان بانکها برای اعطای وام منجر شود، نقدینگی در نظام بانکی افزایش مییابد. این امر بهنوبهخود باعث تسهیل تأمین مالی برای کسبوکارها و خانوارها میشود و در نتیجه سرمایهگذاری، مصرف، و رشد اقتصادی را تحریک میکند.
2. کانال ترازنامهای: در این سازوکار، اثر سیاست پولی از مسیر تغییر در ارزش داراییها و بدهیهای بنگاهها و خانوارها منتقل میشود. افزایش ارزش داراییها (نظیر سهام یا املاک) وضعیت ترازنامهای آنها را بهبود میدهد و باعث میشود اعتباردهندگان تمایل بیشتری به اعطای وام نشان دهند. در مقابل، اگر ارزش داراییها کاهش یابد یا بدهیها سنگینتر شود، وضعیت اعتباری تضعیف و دسترسی به منابع مالی سختتر میشود. به همین دلیل، این کانال بهویژه در دورههای رکود یا بحرانهای مالی، از اهمیت بالایی برخوردار است.
بانکها بهعنوان واسطههای مالی، نقش کلیدی در کاهش اطلاعات نامتقارن میان وامدهندگان و وامگیرندگان ایفا میکنند. این نقش بهویژه در کشورهایی که بازارهای مالی توسعهیافته و فراگیر ندارند، پررنگتر است. در چنین شرایطی، بنگاهها برای تأمین مالی عمدتاً به شبکه بانکی وابستهاند و در نتیجه، هرگونه تغییر در ظرفیت وامدهی بانکها میتواند بر سطح سرمایهگذاری و تولید تأثیرگذار باشد. اگر بانک مرکزی از طریق ابزارهایی مانند خرید اوراق بهادار از بانکها، کاهش نرخ ذخیره قانونی، یا اعطای اعتبار مستقیم، حجم ذخایر بانکی را افزایش دهد، این ذخایر در سمت دارایی بانکها ثبت میشود و تمایل آنها را برای وامدهی افزایش میدهد. در نتیجه، بانکها قادر خواهند بود منابع مالی بیشتری به بنگاهها و خانوارها تخصیص دهند که این امر به افزایش سرمایهگذاری و تحریک تقاضای کل منجر میشود. بهطور خلاصه، این فرایند را میتوان به این صورت نشان داد:
|
ذخایر بانکی ↑⇐ افزایش توان وامدهی بانکها ↑⇐ بهبود تأمین مالی ⇐ ↑سرمایهگذاری ↑⇐ تقاضای کل↑ |
(6) |
بااینحال، در نظامهای بانکداری مدرن- بهویژه در کشورهای توسعهیافته با مقررات احتیاطی سختگیرانه و نظارتهای دقیق بانک مرکزی- تفسیر متعارف و سپردهمحور از کانال وامدهی بانکی تضعیف یا بازنگری شده است. زیرا عرضه وام بانکی صرفاً تابع تغییرات سپرده یا ذخایر نیست، بلکه به وضعیت ترازنامه، نقدشوندگی، سرمایه و ریسک بانکها نیز وابسته است [9], [10], [11[. درمقابل، در بسیاری از اقتصادهای درحالتوسعه، بهدلیل توسعهنیافتگی بازارهای مالی و وابستگی بالای بنگاهها به تأمین مالی بانکی، کانال وامدهی بانکی اهمیت نهادی بیشتری دارد؛ هرچند انتقال سیاست پولی در این اقتصادها غالباً ضعیف، ناقص یا ناهمگن است[12], [13[.
در چارچوبهای متعارف سیاست پولی- بهویژه رویکرد نئوکلاسیک- فرض بر آن است که بازارهای مالی کاملاند و قیمتهای بازار، بهویژه نرخ بهره واقعی، بهتنهایی نقش کلیدی در تخصیص منابع ایفا میکنند. در این دیدگاه، نرخ بهره بهعنوان متغیر قیمتی، سیگنال لازم برای تصمیمگیری سرمایهگذاری و مصرف را فراهم میکند و نیازی به تحلیل نهادهای واسطهگر مالی احساس نمیشود. اما کانال وامدهی بانکی این فرض متعارف را به چالش میکشد و بر نقش نهادی و غیرقیمتی بانکها در فرایند تخصیص اعتبار تأکید دارد. این کانال نشان میدهد که حتی اگر نرخ بهره سیاستی کاهش یابد، درصورت ضعف ترازنامهای بانکها یا وجود محدودیتهای نهادی، ممکن است وامدهی افزایش نیابد و اثر سیاست پولی به بخش واقعی منتقل نشود. بنابراین، درحالیکه کانال نرخ بهره بر واکنش مصرف و سرمایهگذاری به قیمت پول تمرکز دارد، کانال وامدهی بانکی به ظرفیت خلق اعتبار توسط واسطههای مالی توجه دارد؛ ظرفیتی که خود میتواند مستقل از نرخ بهره، نقش تعیینکنندهای در انتقال سیاست پولی ایفا کند.
وضعیت مالی بنگاهها نقشی تعیینکننده در دسترسی آنها به منابع مالی دارد. هرچه ارزش خالص داراییهای بنگاه بالاتر باشد، احتمال دریافت وام ازسوی نظام بانکی نیز بیشتر است؛ زیرا بانکها بنگاه را از نظر اعتباری کمریسکتر ارزیابی میکنند. در مقابل، زمانی که ارزش خالص داراییها کاهش یابد، ریسک اعتباری بنگاه افزایش و احتمال اعطای تسهیلات کاهش مییابد. در این شرایط، دو نوع مشکل اطلاعاتی در رابطه میان بانک و بنگاه پدیدار میشود:
1. کژگزینی: بانک قادر به تمایز دقیق میان بنگاههای پرریسک و کمریسک نیست.
2. کژمنشی: بنگاههایی با ارزش خالص پایین ممکن است انگیزه بیشتری برای انجام پروژههای پرریسک پیدا کنند که بازپرداخت وام را در معرض خطر قرار میدهد.
سیاست پولی میتواند از طریق بهبود وضعیت ترازنامهای بنگاهها، این اصطکاکهای اطلاعاتی را کاهش دهد. برای مثال، اگر بانک مرکزی با اتخاذ سیاست پولی انبساطی باعث افزایش قیمت داراییهای مالی (مانند سهام) شود، در نتیجه ارزش خالص داراییهای بنگاهها نیز افزایش مییابد. این بهبود در وضعیت مالی، احتمال بروز کژگزینی و کژمنشی را کاهش میدهد و موجب میشود بانکها تمایل بیشتری به اعطای تسهیلات نشان دهند. در نهایت، این فرایند میتواند به افزایش سرمایهگذاری، تولید، و تقاضای کل منجر شود.
|
نرخ بهره ↓⇐ ارزش خالص بنگاهها ↑⇐ کژمنشی و کژگزینی ⇐ ↓وامدهی ↑⇐ سرمایهگذاری ↑⇐ تقاضای کل |
(7) |
یکی دیگر از مسیرهای انتقال سیاست پولی، کانال جریان نقدی است. منظور از جریان نقدی، تفاضل میان دریافتها و پرداختهای نقدی بنگاهها در یک دوره زمانی معین است. هرچه این تفاوت بیشتر به نفع دریافتها باشد، نقدینگی در دسترس بنگاه بیشتر خواهد بود و وضعیت مالی آن بهبود خواهد یافت. در این کانال، سیاست پولی انبساطی از طریق کاهش نرخ بهره اسمی، هزینه بازپرداخت بدهیهای بانکی را برای بنگاهها کاهش میدهد. در نتیجه، بخش بزرگتری از درآمدهای بنگاه صرف پرداخت بهره نمیشود و جریان نقدی آنها تقویت میشود. این بهبود، فشارهای مالی را کاهش میدهد، احتمال نکول را پایین میآورد و در نهایت باعث افزایش اعتباردهی بانکها میشود. بدین ترتیب، همانند کانال ترازنامهای، بهبود وضعیت مالی بنگاهها، مشکلات اطلاعاتی مانند کژگزینی و کژمنشی را کاهش میدهد و مسیر سرمایهگذاری و رشد اقتصادی را هموار میسازد. این فرایند را میتوان به این شکل نشان داد:
|
نرخ بهره↓⇐ جریان نقدی بنگاهها ↑⇐ کژمنشی و کژگزینی ⇐ ↓وامدهی ↑⇐ سرمایهگذاری ↑⇐ تقاضای کل↑ |
(8) |
نکته مهم در این کانال آن است که برخلاف کانالهای متعارف که بر نرخ بهره واقعی تمرکز دارند، در اینجا نرخ بهره اسمی نقش تعیینکننده دارد؛ چراکه پرداختهای بهرهای بنگاهها بهصورت اسمی انجام میگیرد. ازجمله آثار مهم این کانال، کاهش پدیده جیرهبندی اعتبار است. در شرایط جیرهبندی، حتی وامگیرندگانی که مایل به پرداخت بهره بالاترند نیز ممکن است نتوانند وام دریافت کنند؛ زیرا افزایش نرخ بهره، وامگیرندگان پرریسکتری را جذب میکند و احتمال نکول را بالا میبرد (مصداقی از کژگزینی). در مقابل، کاهش نرخ بهره میتواند ترکیب متقاضیان وام را بهنفع وامگیرندگان کمریسک تغییر، و تمایل بانکها را به اعطای تسهیلات افزایش دهد. در نتیجه، سرمایهگذاری و تقاضای کل افزایش مییابد (مطابق رابطه (8)).
یکی دیگر از مسیرهای انتقال سیاست پولی از طریق وضعیت ترازنامهای، اثر افزایش پیشبینی نشده سطح عمومی قیمتهاست. در این کانال، سیاست پولی انبساطی با افزایش تورم غیرمنتظره، ارزش واقعی بدهیهای اسمی را کاهش میدهد. این پدیده بهویژه در کشورهایی اهمیت دارد که تعهدات مالی بنگاهها بهصورت اسمی تنظیم میشود. ازآنجاکه بدهیهای اسمی در شرایط تورمی کاهش ارزش پیدا میکنند، اما داراییهای واقعی معمولاً همچنان با ارزش باقی میمانند، ارزش خالص واقعی بنگاهها افزایش مییابد. این بهبود در ترازنامه، از طریق کاهش شدت کژگزینی و کژمنشی، تمایل نهادهای مالی به اعطای تسهیلات را افزایش میدهد و در نهایت به رشد سرمایهگذاری و تقاضای کل منجر میشود.
|
نرخ بهره ↓ ⇐ تورم ↑ ⇐ قیمت پیش بینی نشده ↑⇐ ارزش خالص واقعی بنگاه ↑ ⇐ کژمنشی و کژگزینی ⇐ ↓وام دهی ↑ ⇐ سرمایه گذاری ↑ ⇐ تقاضای کل ↑ |
(9) |
این سازوکار را میتوان صورت معکوس پدیده «افزایش بار بدهی به دلیل کاهش سطح عمومی قیمتها» دانست. در چنین رویکردی، تورم کنترلشده و غافلگیرکننده میتواند بخشی از بار بدهی را کاهش دهد و به احیای فعالیت اقتصادی از مسیر ترازنامهای کمک کند.
هرچند بیشتر تحلیلهای اعتباری سیاست پولی بر سرمایهگذاری و تأمین مالی بنگاهها تمرکز دارند، منطق این رویکرد را میتوان به رفتار مصرفی خانوارها نیز تعمیم داد. در این چارچوب، نقش نقدشوندگی داراییهای مالی خانوار در انتقال سیاست پولی اهمیت مییابد. کاهش نرخ بهره، از یکسو از طریق افزایش قیمت داراییهای مالی مانند سهام و املاک، و ازسویدیگر از طریق افزایش عمق بازارها، کاهش هزینه معاملات، و تقویت قابلیت وثیقهای داراییها، درجه نقدشوندگی داراییهای خانوار را افزایش میدهد. در چنین شرایطی، داراییها سریعتر و با هزینه کمتری قابل فروش یا وثیقهگذاری میشوند و خانوارها با احتمال کمتری با تنگنای نقدینگی مواجه خواهند شد. این بهبود در نقدشوندگی، احساس امنیت مالی را تقویت میکند و تمایل خانوارها به مخارج مصرفی بادوام- نظیر خرید خودرو، لوازم خانگی یا مسکن- را افزایش میدهد.. در مقابل، افزایش نرخ بهره با کاهش عمق بازار داراییها، افزایش هزینه تبدیل دارایی به وجه نقد، و تضعیف ارزش وثیقهای آنها، خانوارها را بهسمت نگهداری داراییهای نقدشوندهتر سوق دهد و مخارج مصرفی بلندمدت را محدود سازد.
|
نرخ بهره ↓ ⇐ قیمت سهام ↑ ⇐ افزایش ارزش داراییهای مالی خانوار ⇐ ↑ احتمال تنگنای مالی ↓ ⇐ |
(10) |
این کانال اگرچه ظاهراً شباهتهایی با «اثر ثروت» در ادبیات متعارف دارد، از منظر سازوکار انتقال، تفاوت مهمی با آن دارد. در مدلهای کلاسیکی نظیر فرضیه چرخه عمر (مودیگیلیانی) یا درآمد دائمی (فریدمن)، افزایش ثروت باعث افزایش مصرف میاندورهای از طریق تغییر در مصرف بلندمدت میشود، بیآنکه به محدودیتهای مالی یا نقدشوندگی اشارهای شود. در مقابل، تمرکز این بخش بر نقش نقدشوندگی داراییها و کاهش احتمال تنگنای مالی خانوار است؛ بدین معنا که حتی اگر ثروت خانوار بالا باشد، اما نقدشوندگی آن داراییها پایین باشد (مثلاً داراییهایی غیرقابل فروش فوری)، دسترسی به منابع مالی برای مصرف فعلی محدود خواهد بود. در این تحلیل، افزایش قیمت داراییها نهفقط ثروت را بالا میبرد، بلکه احساس امنیت مالی و توان نقدشوندگی را تقویت میکند. بنابراین، اثر نقدشوندگی خانوار ترکیبی از اثر ثروت و محدودیت اعتباری است، نهفقط تغییر در انتظارات بلندمدت.
در بخش پیشین، کانالها و متغیرهای متعارف انتقال سیاست پولی بررسی شدند. مطالعات جدیدی که طی یک دهه اخیر در زمینه انتقال سیاست پولی انجام شدهاند، اغلب از بطن همان چارچوبهای تحلیلی متعارف سر برآوردهاند، اما مسیرهای انتقال را با متغیرها و بازیگران جدیدی بازتعریف کردهاند. بخشی از این مطالعات، بر شناسایی متغیرهایی متمرکزند که بر کانالهای متعارف اثر میگذارند و آنها را تقویت یا تضعیف میکنند؛ بهعبارتدیگر، این متغیرها را میتوان «تعدیلگر» یا «تشدیدکننده» مسیرهای متعارف تلقی کرد. بخش دیگری از مطالعات، مسیرهای انتقالی جدیدی را شناسایی کردهاند که اگرچه در نسبت مفهومی با کانالهای قدیمی قرار دارند، در عمل واجد ویژگیهای نهادی و رفتاری متفاوتیاند و گاه میتوان آنها را شبهکانال یا مسیرهای مکمل دانست. درنهایت، دستهای از مطالعات نیز بر کانالهایی تمرکز دارند که ساختاری متفاوت با رویکردهای متعارف دارند؛ این دسته را میتوان بهمثابه «کانالهای بدیل» درنظر گرفت.
در ادامه این بخش، با اتکا به شواهد نظری و تجربی جدید، دستهبندی تازهای از کانالها و متغیرهای نوظهور ارائه میشود. شواهدی که از یک سو بر نقش انتظارات، سیگنالدهی و اطلاعات ناقص در انتقال سیاست پولی تأکید دارند [14], [15], [16[ و ازسوی دیگر نشان میدهند که ساختار بانکی، تمرکز مالی، مشخصههای بخش واقعی، نابرابری درآمدی، فینتک و سیاستهای پولی هدفمند میتوانند شدت، سرعت و حتی جهت اثرگذاری سیاست پولی را دگرگون سازند [17], [18], [19], [20], [21], [22[. این متغیرها و عوامل جدید در ادبیات اخیر را باید همچون شروط نهادی، مالی و رفتاری انتقال سیاست پولی در نظر گرفت. اهمیت این تحولات، دو بُعد اصلی دارد: نخست، افق مفهومی گستردهتری برای تحلیل اثرگذاری سیاست پولی فراهم میسازند؛ دوم، زمینهای برای شناسایی عوامل بومی مؤثر در اقتصادهایی مانند ایران فراهم میکنند که در ادبیات رایج کمتر مورد توجه قرار گرفتهاند، اما در عمل نقشی تعیینکننده دارند.
اگرچه نرخ بهره در چارچوب متعارف، مهمترین متغیر در سازوکار انتقال سیاست پولی تلقی میشود، مطالعات جدید نشان میدهند که کیفیت انتظارات و اطلاعات نزد کنشگران اقتصادی میتواند شدت و جهت اثرگذاری این سیاست را بهکلی دگرگون سازد. در این رویکردهای جدید، در کنار نرخ بهره واقعی، نحوه ادراک و تفسیر کنشگران از سیگنالهای اطلاعاتی سیاستگذار است که مسیر انتقال را میسازد؛ بهویژه در بسترهایی که شفافیت نهادی و اعتباری بانک مرکزی با چالش مواجه است.
برایناساس، کانال انتظارات به یکی از مسیرهای مستقل و مؤثر در انتقال سیاست پولی تبدیل شده است؛ مسیری که در برخی تحلیلها، بهکلی بازتعریف میشود و از مسیرهای متعارف فاصله میگیرد و در برخی دیگر، بهعنوان عامل تضعیفکننده یا تعدیلگر در همان کانالهای متعارف، ایفای نقش میکند، البته در برخی دیگر نیز بهعنوان شبهکانال مکمل ظاهر میشود. تمایز نظری میان این سه نوع نقشآفرینی، برای درک دگرگونیهای اخیر در ادبیات پولی ضروری است.
در همین چارچوب، لازم است میان دو مفهوم بنیادین یعنی «اطلاعات ناقص» و «اطلاعات چسبنده» تمایز نهادی قائل شویم. در چارچوب اطلاعات ناقص، کنشگران اقتصادی بهدلیل محدودیت در تفسیر سیگنالهای سیاستگذار، نمیتوانند میان تکانههای گذرا و پایدار تمایز بگذارند. بهعنوان نمونه، واکنش آنها به افزایش نرخ بهره ممکن است بسته به تصورشان از منشأ این تغییر، متفاوت باشد: اگر آن را موقتی بدانند، واکنشی ضعیفتر نشان میدهند؛ اما اگر آن را علامتی از تغییر در مسیر پایدار سیاست پولی فرض کنند، واکنش آنها شدیدتر خواهد بود. این منطق، در مدلهای کینزی جدید بهویژه در تبیین تأخیر واکنشهای اقتصاد کلان به سیاستهای پولی کاربرد دارد.
در مقابل، در رویکرد اطلاعات چسبنده که نخستین بار توسط منکیو و ریس [23[ طرح شد، فرض بر آن است که کنشگران اقتصادی فقط در بازههای زمانی نامنظم و بافاصله، اطلاعات خود را بهروزرسانی میکنند. بدینترتیب، حتی اگر اطلاعات جدید بهطور عمومی منتشر شود، تنها بخشی از کنشگران در هر دوره آن را لحاظ میکنند. این پویایی باعث میشود اثر سیاست پولی با تأخیر و بهتدریج در اقتصاد ظاهر شود. در این چارچوب، تأخیر ناشی از تقویم بهروزرسانی اطلاعات است، نه ناتوانی ادراکی.
تفاوت اصلی میان این دو دیدگاه در منشأ محدودیت شناختی نهفته است. در مدل اطلاعات چسبنده، مشکل در زمانبندی بهروزرسانی است؛ اما در مدل اطلاعات ناقص، مسئله در ضعف شناختی کنشگران برای تفسیر صحیح سیگنالها نهفته است. بنابراین، در چارچوب چسبنده، سیاست پولی با تأخیر اما در جهت مطلوب عمل میکند؛ درحالیکه در چارچوب ناقص، واکنشها ممکن است معکوس باشد. این دو رویکرد، ریشه در سنتهایی چون نظریه سیگنال لوکاس [24[، منطق عقلانیت محدود سیمس [25[ و تحلیل دانش مشترک ناقص نزد وودفورد [26[ دارند. برای نمونه، در مدل لوکاس، نبود تمایز میان شوکهای واقعی و اسمی، باعث میشود سیاست پولی حتی در غیاب تغییرات واقعی، بر تولید اثر بگذارد. وودفورد (2001) نیز تأکید میکند که تا وقتی کنشگران نسبت به سطح دانش دیگران اطمینان نداشته باشند، واکنش آنها با احتیاط و تأخیر خواهد بود. بهطور مشابه، سیمس (2003) نشان میدهد که ظرفیت پردازش اطلاعات، خود منشأ پویایی در اثرگذاری سیاست پولی است.
در سیاستگذاری پولی، درک تفاوت این دو نوع محدودیت اطلاعاتی اهمیت حیاتی دارد. در چارچوب اطلاعات چسبنده، تداوم و ثبات سیاستها اهمیت دارد؛ اما در چارچوب اطلاعات ناقص، اولویت با شفافیت، انسجام پیامها و اعتبار بانک مرکزی است. به بیان دیگر، موفقیت در هدایت انتظارات، مستلزم انسجام ساختاری در پیامرسانی و ثبات رفتاری در سیاستگذاری است. کانال انتظارات را بهصورت خلاصه میتوان در شکل 2 مشاهده کرد:
مأخذ: یافتههای پژوهش.
گرچه در رویکرد متعارف نیز به نقش انتظارات در انتقال سیاست پولی اشاره میشود، تمرکز آن عمدتاً بر انتظارات عقلایی و اهمیت پایبندی بانک مرکزی به قواعد سیاستگذاری است. در مقابل، تحلیل حاضر با تکیه بر سنتهای جدید اقتصاد اطلاعات و ادبیات کینزی جدید، تمایز بنیادینی میان دو نوع محدودیت شناختی- اطلاعات ناقص و اطلاعات چسبنده- قائل میشود. در چارچوب اطلاعات ناقص، مسئله اصلی ناتوانی ادراکی کنشگران در تفسیر صحیح سیگنالهای سیاستی است، درحالیکه در رویکرد اطلاعات چسبنده، تأخیر در واکنش ناشی از فواصل زمانی بهروزرسانی اطلاعات است. این تمایز مفهومی، نشان میدهد که کانال انتظارات صرفاً تابع نرخ بهره یا سیاستگذاری باقاعده نیست، بلکه کیفیت استخراج و اعتبار اطلاعات، و محدودیت پردازش ذهنی نیز نقشی تعیینکننده در شدت و حتی جهت اثرگذاری سیاست پولی دارند؛ امری که در چارچوب متعارف مغفول مانده است.
در برخی اقتصادهای نوظهور، بهویژه در شرایطی که اعتماد به بانک مرکزی پایین است یا بازار ارز در معرض نوسانات شدید قرار دارد، سیاست پولی انقباضی (افزایش نرخ بهره) میتواند برخلاف اهداف نظری عمل کند. اگر بازار، افزایش نرخ بهره را بهعنوان نشانهای از تعهد بانک مرکزی برای مهار تورم درک نکند، بلکه در عوض آن را بهمثابه سیگنالی از ضعف اقتصادی، تشدید نااطمینانی یا حتی بحران ارزی تفسیر کند، واکنش انتظارات به مسیر متفاوتی خواهد رفت. در چنین وضعیتی، تقاضا برای پول ملی کاهش و نرخ ارز افزایش مییابد. این تضعیف پول داخلی، باتوجهبه وابستگی بالای واردات در سبد مصرفی و تولیدی، به افزایش هزینههای تولید و در نتیجه فشار تورمی ناشی از سمت عرضه منجر میشود. بهعبارتدیگر، بهجای آنکه نرخ بهره از طریق کاهش تقاضا به مهار تورم بینجامد، از مسیر انتظارات و نرخ ارز، به تورم فشار هزینه منتهی میشود. در این مسیر، نرخ بهره از طریق اثرگذاری بر انتظارات بازار و نرخ ارز، در نهایت به افزایش سطح عمومی قیمتها میانجامد. ها و همکاران [14] این کانال را در چهارده اقتصاد نوظهور بررسی کردهاند.
|
نرخ بهره ⇐ ↑ نااطمینانی ↑ ⇐ تقاضا برای پول ملی ⇐ ↓نرخ ارز ↑ ⇐ هزینه واردات↑ ⇐ هزینه تولید ↑ ⇐ تورم فشار هزینه ↑ ⇐ قدرت خرید و تقاضای کل ↓ |
(11) |
تفاوت کلیدی این معما با آثار متعارف سیاست انقباضی در آن است که در شرایط معمول، افزایش نرخ بهره گرچه ممکن است از مسیر افزایش هزینه سرمایه یا فشار بر بنگاهها پیامدهای عرضهای محدود و موقتی داشته باشد، در نهایت از طریق مهار تقاضا و تثبیت انتظارات، به کاهش تورم منجر میشود. در مقابل، در اقتصادهای نوظهورِ دچار نااطمینانی یا ضعف اعتماد نهادی، همین سیاست انقباضی ممکن است ازسوی بازار بهعنوان نشانهای از ناتوانی بانک مرکزی، بحران ارزی یا وخامت اوضاع اقتصادی تلقی شود. در چنین شرایطی، برداشت بازار نهفقط همراه با سیاستگذار نیست، بلکه بهطور معکوس عمل میکند: نرخ بهره بالاتر به کاهش تقاضا برای پول ملی، افزایش نرخ ارز، و در نهایت تورم فشار هزینهای میانجامد. این پدیده برخلاف منطق رایج سیاست انقباضی است، زیرا نقطه شروع اثرگذاری نرخ بهره نیست، بلکه نحوه تفسیر آن توسط بازار و انتظارات تورمی است. ازاینرو، این معما را نباید به آثار گذرای سیاست پولی انقباضی فروکاست، بلکه باید آن را واگرایی نهادی و ادراکی در سازوکار انتقال دانست.
اگرچه در این مسیر، نرخ بهره همچنان متغیر آغازین اثرگذاری است، سازوکار انتقال آن با رویکرد متعارف تفاوت بنیادین دارد. در مدل کلاسیک میشکین، افزایش نرخ بهره از طریق کاهش تقاضای کل یا تقویت نرخ ارز واقعی به مهار تورم میانجامد. اما در اینجا، در بستر اقتصادهای نوظهور، نرخ بهره را نمیتوان به ابزار تنظیم تقاضا محدود ساخت؛ چراکه بهعنوان سیگنال ادراکی عمل میکند که در شرایط بیاعتمادی یا نااطمینانی، بهگونهای معکوس تفسیر میشود. این تفسیر معکوس، موجب کاهش تقاضا برای پول ملی، جهش نرخ ارز و در نهایت افزایش تورم فشار هزینه میشود. بنابراین، مسیر علّیِ انتقال سیاست پولی از یک کانال متعارفِ تقاضا - محور، به یک کانال بدیلِ رفتاری - ادراکی تغییر مییابد که در آن، خطای شناختی و فقدان اعتماد، تعیینکننده نهایی واکنشها به سیاست پولی است. این منطق، در چارچوب نظری کانالهای متداول جای نمیگیرد و به ادبیات نوین مبتنیبر اطلاعات ناقص و تفسیر ذهنی از سیگنالها تعلق دارد.
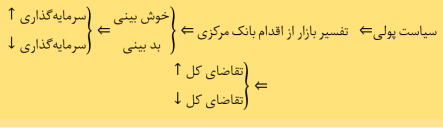
نحوه اطلاعرسانی و زمانبندی تصمیمات بانک مرکزی میتواند مسیر اثرگذاری سیاست پولی را بهطور کامل دگرگون سازد. در بسیاری از موارد، واکنش بازارها به تغییرات نرخ بهره فراتر از اثر مستقیم آن بر تقاضاست، بازارها از این تغییرات، ارزیابی بانک مرکزی را از وضعیت آینده اقتصاد نیز استنباط میکنند. برای مثال، اگر افزایش نرخ بهره، ازسوی بازار بهعنوان علامتی از اعتماد بانک مرکزی به رشد اقتصادی آتی برداشت شود، ممکن است این اقدام، بهجای اثرگذاری انقباضی، اثری انبساطی بر انتظارات سرمایهگذاریها داشته باشد. برعکس، اگر همین تغییر در بستری از نااطمینانی یا ضعف اعتبار سیاستگذار رخ دهد، پیام آن بهصورت تردید یا هشدار از رکود تفسیر شود و به واکنشهای انقباضی بینجامد. در چنین شرایطی، آنچه سیاست پولی را به پیش میبرد، نه خود ابزار (مانند نرخ بهره)، بلکه پیامی است که بازار از آن استنباط میکند. این پیام، یا بهصورت صریح یا ضمنی به بازار منتقل میشود و از آن بهعنوان تکانه اطلاعاتی یاد میشود. اثرگذاری این پیامها گاه قویتر از اثر خود ابزارهای سیاستی است. یانو و همکاران [16] این کانال را در اقتصاد ژاپن بررسی کردهاند.
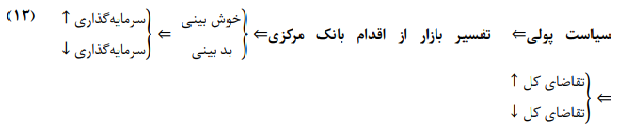
در این مسیر، برخلاف تحلیل متداول که ابزارهایی چون نرخ بهره را مستقیماً بر متغیرهای واقعی مانند سرمایهگذاری و مصرف مؤثر میداند، تمرکز اصلی آن بر پیام ضمنی نهفته در تصمیمات بانک مرکزی است. این بخش بر کانال سیگنالدهی تأکید دارد که در آن، سیاست پولی بیش از آنکه از مسیر نرخ بهره عمل کند، از مسیر «استنباط بازار» نسبت به نیت و ارزیابی بانک مرکزی اثر میگذارد. بهویژه در شرایط نااطمینانی یا ضعف اعتبار سیاستگذار، یک تصمیم معین- مثلاً افزایش نرخ بهره- میتواند معانی اقتصادی متضادی- خوشبینی به رشد اقتصادی یا هشدار از رکود- را القا کند. این دلالت رفتاری و اطلاعاتی، که با مفاهیمی چون تکانه اطلاعات و تفسیر ذهنی بازار پیوند خورده، بیانگر آن است که مسیر اثرگذاری سیاست پولی بیش از آنکه فنی و مکانیکی باشد، در بنیان خود پدیدهای ارتباطی و روانشناختی است؛ امری که در چارچوب متعارف بهصورت مجزا تحلیل نمیشود.
در شرایطی که کنشگران اقتصادی به اطلاعات کامل یا قابل پردازش دسترسی ندارند، واکنش آنها به سیاستهای پولی با تأخیر و کاهش شدت همراه خواهد بود. بهویژه در مواردی که شفافیت ارتباطی بانک مرکزی پایین باشد، کنشگران اقتصادی قادر نخواهند بود هدف سیاستگذار از تغییرات نرخ بهره را بهدرستی شناسایی کنند؛ آیا این تغییر، واکنشی به فشارهای تورمی است یا نشانهای از خوشبینی به آینده؟
در چنین محیطی، تفسیر نادرست یا مبهم از سیگنالهای سیاستی، به تعدیل تدریجی و ناقص انتظارات منجر میشود. این تعدیل ناقص، بهنوبهخود، واکنشهای مصرفی و سرمایهگذاری را به تأخیر میاندازد و در نهایت باعث کاهش کارایی انتقال سیاست پولی به تقاضای کل میشود. در کشورهای با ضعف در کیفیت نهادهای ارتباطی و اطلاعاتی، این پدیده بهویژه برجستهتر است. فقطدرصورت افزایش شفافیت، انسجام پیامهای سیاستی و تقویت اعتبار بانک مرکزی است که میتوان انتظار داشت انتظارات شکلگرفته، همراستا با اهداف سیاستگذار حرکت کنند و انتقال سیاست پولی مؤثرتر شود. در غیر این صورت، سیاستگذاری ممکن است با واکنشهای تأخیری، ناقص یا حتی منحرف همراه باشد. لوکمانوف و رابیش [15] این کانال را برای ایالات متحده بررسی کردهاند.
|
سیاست پولی ⇐ اطلاعات ناقص ⇐ ادراک مبهم و تدریجی ⇐ تأخیر در تعدیل انتظارات ⇐ تأخیر در واکنش مصرف و سرمایه گذاری ⇐ کاهش شدت انتقال به تقاضای کل ⇐ تضعیف اثربخشی سیاست پولی |
(13) |
این مسیر نیز گرچه با تغییر نرخ بهره آغاز میشود، اما از منظر سازوکار علّی، با چارچوب متداول تفاوت اساسی دارد. در این تحلیل، فرض عقلانیت کامل یا درک سریع کنشگران از اهداف سیاستگذار کنار گذاشته و بهجای آن، محیطی از اطلاعات ناقص، تفسیرهای مبهم و ضعف در شفافیت نهادی در نظر گرفته شده است. در چنین شرایطی، واکنش کنشگران اقتصادی به سیاست پولی نه سریع و مستقیم، بلکه تدریجی، نامتقارن و گاه انحرافی خواهد بود. این تأخیر در تعدیل انتظارات، اثر سیاست پولی را بر تقاضای کل تضعیف میکند و اثربخشی سیاست را کاهش میدهد. بنابراین، برخلاف مدل متعارف که تأخیر را ناشی از چسبندگیهای قیمتی یا قراردادی میداند، این تحلیل، ریشه تأخیر را در موانع شناختی و ارتباطی میداند و بر اهمیت نهادی کیفیت اطلاعرسانی و شفافیت بانک مرکزی تأکید میگذارد.
نتایج سه مطالعه بررسی شده در این بخش (ها و همکاران، 2025؛ یانو و همکاران، 2025؛ لوکمانوف و رابیش، 2023) حاکی از آن است که در ادبیات جدید، کانال انتظارات جایگاهی فراتر از یک مسیر فرعی یا تکمیلی مییابد و گاه بهصورت کانالی مستقل در انتقال سیاست پولی صورتبندی میشود. نقطه مشترک این مطالعات، جایگزینی ادراک ذهنی کنشگران بهجای سازوکارهای عددی و قیمتمحور در مسیر انتقال سیاست پولی است. بااینحال، میان این سه مطالعه تفاوتهای مهمی وجود دارد. مطالعه ها و همکاران (2025)، با تحلیل ساختار نرخ ارز و قیمت در اقتصادهای نوظهور، از یک کانال بدیل نام میبرد که در آن، افزایش نرخ بهره از مسیر انحراف انتظارات و تضعیف پول ملی، به تورم بیشتر منجر میشود؛ این مسیر رفتاری - ادراکی بهکلی از منطق متعارف فاصله دارد. مطالعه یانو و همکاران (2025)، بر نقش سیگنالدهی و تکانههای اطلاعاتی متمرکز است و نشان میدهد که تفسیر بازار از نیت بانک مرکزی میتواند تعیینکننده نهایی جهت اثرگذاری سیاست باشد؛ این نیز کانالی بدیل با خصلتی ارتباطی - روانشناختی محسوب میشود. مطالعه لوکمانوف و رابیش (2023)، با تمرکز بر اطلاعات ناقص و تأخیر شناختی، سازوکار متعارف انتقال از نرخ بهره به تقاضای کل را حفظ میکند، اما آن را با فرض عقلانیت محدود و ادراک تدریجی، تضعیف میکند؛ ازاینرو، در دسته شبهکانال مکمل قرار میگیرد.
درنتیجه، کانال انتظارات در ادبیات جدید بیش از آنکه الحاق نظری به سازوکارهای متعارف انتقال سیاست پولی باشد، نشاندهنده تغییر تمرکز از تحلیل ابزارهای سیاستی به نحوه ادراک و تفسیر سیاست ازسوی بازارهاست. در چنین چارچوبی، موفقیت سیاستگذار به شفافیت، اعتبار و انسجام طراحی سیاستی وابسته میشود.
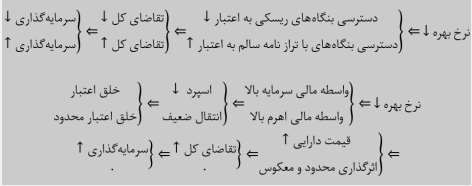
نظام بانکی از مهمترین مجاری انتقال سیاست پولی به بخش واقعی اقتصاد به شمار میآید. تصمیمات بانکها در زمینه وامدهی، تعیین نرخهای سپرده، و مدیریت نقدینگی میتواند نقش تعیینکنندهای در میزان اثربخشی سیاست پولی ایفا کند. بااینحال، ویژگیهای ساختاری نظام بانکی میتوانند این انتقال را نامتقارن سازند؛ بهنحویکه تغییرات نرخ بهره سیاستی در بخشهای مختلف اقتصاد با شدتهای متفاوتی منعکس شود. پژوهشهای جدید نشان دادهاند که عواملی همچون تمرکز بانکی، سطح ذخایر نقد، میزان نقدشوندگی داراییهای بانکی، و سلامت مالی بانکها ازجمله متغیرهای کلیدی در شکلگیری این عدمتقارن هستند. برای نمونه، در کشورهایی با ساختار بانکی متمرکز، نرخهای وام و سپرده بهشکلی غیریکسان میان بانکها تنظیم میشوند. همچنین، در شرایط بحرانهای مالی، اثربخشی سیاست پولی کاهش مییابد؛ چراکه بانکهای پرریسک تمایل کمتری به کاهش نرخ بهره تسهیلات دارند. در این بخش، مطالعاتی بررسی میشوند که نقش تمرکز بانکی، سطح نقدینگی، و ثبات مالی بانکها را در انتقال سیاست پولی بررسی کردهاند. کانال ساختار بانکی و ثبات مالی را میتوان در شکل 3 بهطور خلاصه مشاهده کرد.
شکل 3. کانال ساختار بانکی و ثبات مالی
مأخذ: همان.
این بخش با وجود استفاده از مفاهیم بنیادین کانال اعتباری بانکها، فراتر از چارچوب متعارف رفته و تمرکز خود را بر ویژگیهای ساختاری و نهادی نظام بانکی نهاده است. درحالیکه تحلیل متعارف عمدتاً بر رفتار وامدهی بانکها در پاسخ به تغییرات نرخ بهره در بازار نسبتاً رقابتی و متقارن متمرکز است، این تحلیل نشان میدهد که ساختار بازار بانکی- اعم از تمرکز، کفایت نقدینگی، و سلامت مالی- خود بهعنوان تعیینکننده اصلی شدت و کارایی انتقال عمل میکند. بهویژه در شرایط بحران یا در کشورهایی با بازار بانکی متمرکز، سیاست پولی نهتنها بهصورت نامتقارن منتقل میشود، بلکه ممکن است بهواسطه پرهیز بانکهای پرریسک از کاهش نرخ تسهیلات، واکنشی خنثی یا حتی معکوس ایجاد کند. بنابراین، انتقال سیاست پولی از مسیر نظام بانکی، علاوهبر نرخ سیاستی، وابسته به نهادها و ساختارهای بازار بانکی نیز است؛ امری که در تحلیل متعارف کمتر مورد توجه قرار میگیرد.
در نظامهای بانکی با ساختار متمرکز- بهمعنای تسلط تعداد محدودی بانک بزرگ بر سهم غالب بازار سپرده و تسهیلات و برخورداری آنها از قدرت معنادار در نرخگذاری خدمات بانکی- فرایند انتقال سیاست پولی از مسیر نرخهای سپرده با نوعی واکنش نامتقارن مواجه است. شواهد تجربی نشان میدهد که بانکها در مواجهه با افزایش نرخ بهره سیاستی، این تغییر را با تأخیر و بهصورت ناقص به نرخهای سپرده منتقل میکنند؛ درحالیکه در واکنش به کاهش نرخ سیاستی، با سرعت و شدت بیشتری نرخهای سپرده را کاهش میدهند. این رفتار، که از انگیزه حفظ حاشیه سود بانکی و احتراز از بیثباتی مالی ناشی میشود، باعث میگردد که در دوران رکود، نرخهای تأمین مالی بهاندازه کافی کاهش نیابد و در دوران رونق، کاهش سریع نرخ سود سپردهها انگیزه پسانداز را تضعیف کند. بنابراین، تمرکز بانکی از طریق تشدید رفتارهای نرخگذاری احتیاطی، میتواند به انتقال ناقص و کُند نرخ سیاستی به نرخهای بازار بینجامد و در نهایت، بر مسیر مصرف و سرمایهگذاری و تقاضای کل اثر منفی بگذارد. خو [19[ این کانال را در منطقه یورو بررسی کرده است.
|
تمرکز بانکی ⇐ ↑ نرخ گذاری احتیاطی ⇐ انتقال ناقص نرخ بهره سیاستی ⇐ مصرف و سرمایه گذاری |
(14) |
در این تحلیل، تمرکز بر یکی از پیامدهای نهادی مهم ساختار بانکی- یعنی تمرکز بازار و قدرت نرخگذاری بانکهای بزرگ- است که مسیر انتقال سیاست پولی را بهشدت دگرگون میسازد. برخلاف چارچوب متعارف که فرض میکند بانکها نرخهای سپرده را در واکنش به نرخ بهره سیاستی بهصورت یکنواخت و رقابتی تنظیم میکنند، در نظامهای متمرکز، این واکنش با نوعی احتیاط و تأخیر همراه است. بانکهای مسلط برای حفظ حاشیه سود و جلوگیری از نوسانات نقدینگی، در زمان افزایش نرخ سیاستی تمایلی به افزایش متناسب نرخهای سپرده ندارند، اما در زمان کاهش نرخ سیاستی، با سرعت بیشتری آن را به نرخهای بازار منتقل میکنند. این نبود تقارن رفتاری، موجب میشود که نرخهای تأمین مالی در دوران رکود بهدرستی تعدیل نشوند و در نتیجه، تقاضای کل و سرمایهگذاری را تضعیف میکند. بنابراین، ساختار متمرکز بانکی با ایجاد شکاف در نرخگذاری و اختلال در سیگنالدهی نرخ سیاستی، کارایی سیاست پولی را تضعیف میکند؛ امری که در مدل متعارف مورد تأکید قرار نمیگیرد. نتیجه مطالعه خو (2025) را میتوان شبهکانالِ مکمل دانست.
در شرایطی که نرخ بهره به کرانه پایین خود نزدیک میشود، کارایی ابزارهای مرسوم سیاست پولی، نظیر نرخ بهره کوتاهمدت، کاهش مییابد. در این وضعیت، هرچند نرخ سیاستی عملاً بهعنوان ابزار هدایت اقتصاد از اثرگذاری میافتد، بانک مرکزی همچنان میتواند از طریق افزایش ذخایر بانکی و گسترش کمّی پایه پولی، مسیرهای انتقال جدیدی را فعال کند. مطالعات اخیر نشان میدهد که رشد ذخایر بانکها نهفقط ظرفیت وامدهی آنها را افزایش میدهد، بلکه از طریق گسترش پایه پولی و نقدینگی، باعث رشد شاخصهای پولی نظیر M2 نیز میشود. در نتیجه، بدون نیاز به کاهش بیشتر نرخ بهره، سطح نقدینگی افزایش مییابد و این امر میتواند به افزایش تقاضای اسمی، رشد مصرف و سرمایهگذاری، افزایش سطح عمومی قیمتها و در نهایت کاهش بیکاری منجر شود. بلونیا و ایرلند [27[ این کانال را برای اقتصاد ایالات متحده بررسی کردهاند.
|
سیاست پولی (در شرایط ZLB یا ELB) ⇐ ذخایر بانکی ↑ ⇐ پایه پولی و 2M ↑ ⇐ نقدینگی ↑ ⇐ |
(15) |
در شرایطی که نرخ بهره سیاستی به کرانه پایین خود میرسد و اثربخشی آن کاهش مییابد، مطالعه فوق نشان میدهد که افزایش ذخایر بانکی و عرضه M2 میتواند از مسیر تقویت نقدینگی و شاخصهای پولی، به تحریک مصرف و سرمایهگذاری بینجامد. این مسیر، اگرچه از نظر مفهومی با کانال متعارف نرخ بهره تفاوت دارد، همچنان در چارچوب منطق پولیِ انتقال اثر به تقاضای کل باقی میماند. ازاینرو، میتوان آن را شبهکانال مکمل دانست؛ مسیری که در غیاب کانال نرخ بهره، با بهرهگیری از متغیرهای کمّی، انتقال سیاست پولی را تداوم میبخشد، بیآنکه ساختار نظری آن را بهکلی واژگون سازد.
در سیاستهای پولی انبساطی نظیر تسهیل کمّی (QE)، سطح کل نقدینگی در نظام بانکی افزایش مییابد. بااینحال، توزیع این نقدینگی میان بانکها یکسان نیست. بانکهایی که به ذخایر بیشتری دسترسی دارند، در موقعیت مالی باثباتتری قرار میگیرند و میتوانند برای حفظ سپردههای دیداری، نرخ سود رقابتیتری پیشنهاد دهند؛ در نتیجه، نیازی به افزایش نرخ بهره تسهیلات خود نمیبینند. در مقابل، بانکهایی که با محدودیت نقدینگی مواجهاند، برای حفظ سودآوری، ناچارند نرخ بهره وامها را افزایش دهند یا در اعطای تسهیلات سختگیری بیشتری اعمال کنند. این تفاوت رفتاری باعث میشود خانوارها و بنگاههایی که مشتری این بانکها هستند، با افزایش هزینه تأمین مالی و دسترسی محدودتر به اعتبار روبهرو شوند. در نتیجه، سیاست پولی بهگونهای نامتوازن و ناهمگن در بخشها، مناطق یا گروههای بانکی مختلف منتقل میشود و تفاوتهایی قابل توجه در شدت و جهت اثرگذاری آن ایجاد میکند. جیروتی و هورنی [28[ این کانال را برای اقتصادهای منطقه یورو بررسی کردهاند.
|
سیاست پولی ⇐ افزایش نقدینگی ⇐ توزیع نابرابر نقدینگی میان بانکها ⇐ رفتار متفاوت بانکها در |
(16) |
این بخش تحلیل جدیدی از سازوکار سیاست پولی انبساطی- مانند تسهیل کمّی- ارائه میدهد که برخلاف مدل متعارف، تأکید خود را بر توزیع نابرابر نقدینگی میان بانکها قرار میدهد. در شرایطی که سطح کل ذخایر در سیستم بانکی افزایش مییابد، فرض بر انتقال یکنواخت سیاست پولی دیگر معتبر نیست. بانکهایی با دسترسی بیشتر به ذخایر، از موقعیت رقابتی برای حفظ سپردهها برخوردارند و تمایلی به افزایش نرخ بهره تسهیلات ندارند؛ درحالیکه بانکهایی با محدودیت نقدینگی برای حفظ سودآوری، نرخهای وامدهی را افزایش میدهند یا سختگیری اعتباری بیشتری اعمال میکنند. این تفاوت رفتاری سبب میشود اثر سیاست پولی در سطح اقتصاد بهشکلی ناهمگن، منطقهای و تبعیضآمیز منتقل شود. بنابراین، انتقال سیاست پولی نهتنها به نرخ بهره، بلکه به نحوه توزیع نقدینگی درون ساختار بانکی وابسته است؛ عاملی که در تحلیل متعارف شاید چندان به آن توجه نشده است. این مطالعه، توزیع نقدینگی را بهمثابه لایه نهادی جدیدی به کانال وامدهی متعارف افزوده است.
میزان اثرگذاری سیاست پولی فقط به سطح نرخ بهره یا حجم نقدینگی بستگی ندارد، بلکه به وضعیت ترازنامهای و میزان ریسک بانکها نیز وابسته است. در شرایط رکودی یا بحرانهای مالی، هرچند سیاستهای انبساطی مانند کاهش نرخ بهره و تزریق نقدینگی میتوانند بهصورت نظری مشوق سرمایهگذاری باشند، این سازوکار زمانی عمل خواهد کرد که بانکها از نظر مالی در وضعیت سالمی قرار داشته باشند. در مقابل، بانکهایی که با ریسک بالا یا ترازنامههای ضعیف مواجهاند، منابع دریافتی از سیاستهای انبساطی را صرف ترمیم ترازنامه و انباشت سرمایه میکنند و نه کاهش نرخ بهره یا توسعه وامدهی. این واکنش موجب میشود که بنگاهها و خانوارهای وابسته به این بانکها از دسترسی به اعتبار ارزان محروم بمانند و سیاست پولی از طریق کانال اعتباری بهخوبی منتقل نشود. علاوهبر این، سیاستهای نظارتی مالی همچون کفایت سرمایه، نسبتهای اهرمی و سازوکارهای بازل، میتوانند بهعنوان عوامل مکمل یا محدودکننده در کنار سیاست پولی عمل کنند. بنابراین، هماهنگی نهادی میان سیاست پولی و نظارت بانکی، و نیز ثبات مالی درونی نظام بانکی، از شروط اساسی برای انتقال مؤثر سیاست پولی به اقتصاد واقعی محسوب میشوند. فرناندز [29[، آچاریا و همکاران[30[، و بارنا و همکاران [31[ این کانال را برای اقتصادهای منطقه یورو بررسی کردهاند.
|
سیاست پولی انبساطی ⇐ افزایش نقدینگی ⇐ تمرکز بر ترمیم ترازنامه↑(اگر ر یسک بانکی بالا باشد) ↑ |
(17) |
مطالعاتی که نام برده شد، با افزودن منطق ترازنامهای و ریسکمحور به مدل انتقال سیاست پولی، فراتر از چارچوب متعارف میشکین میرود و بر نقش حیاتی ثبات مالی و سیاستهای نظارتی در انتقال مؤثر تأکید میکند. برخلاف تحلیلهای مرسوم که فرض میکنند بانکها نقدینگی دریافتی را مستقیماً بهصورت وام تزریق میکنند، این مطالعات نشان میدهند که در شرایط بحران یا ضعف مالی بانکها، منابع حاصل از سیاستهای انبساطی صرف ترمیم ترازنامه، انباشت سرمایه یا کاهش ریسک میشود. نتیجه آن است که دسترسی به اعتبار ارزان محدود میشود و سرمایهگذاری بخش خصوصی تقویت نمیشود. افزونبر این، چارچوبهای نظارتی نظیر نسبتهای اهرمی یا کفایت سرمایه نیز میتوانند این واکنش را تشدید یا تعدیل کنند. بنابراین، اثربخشی سیاست پولی، علاوهبر نرخها یا حجم نقدینگی، به سلامت نهادی بانکها و هماهنگی میان سیاست پولی و نظارت مالی بستگی دارد. بنابراین، مطالعه فوق با افزودن منطق واکنش ترازنامهای بانکها، عملکرد ضعیف کانال اعتباری در شرایط بحران را توضیح میدهد؛ ازاینرو، یک شبهکانال مکمل با ویژگی تضعیفکننده به مطالعات متعارف افزوده است.
در نظام بانکداری اسلامی، سازوکار اثرگذاری سیاست پولی بهدلیل تفاوتهای بنیادین در منطق عملیاتی بانکها و ماهیت ابزارهای مالی، همچنان محل مناقشه نظری و نهادی است. برخلاف بانکداری متعارف، که انتقال سیاست پولی عمدتاً از مسیر نرخ بهره و قیمت پول صورت میگیرد، در بانکداری اسلامی ابزارهای تأمین مالی عمدتاً بر پایه عقود شرعی مانند مرابحه، مضاربه، اجاره و مشارکت سامان مییابند و رابطه مستقیمی با نرخ بهره سیاستی ندارند. از منظر نهادی نیز، هنوز اجماع روشنی درباره منطق شرعی خلق ذخایر، نحوه تزریق نقدینگی بانک مرکزی به بانکهای اسلامی، و ابزارهای مشروع سیاست پولی وجود ندارد. در عمل، بانکهای مرکزی کشورهای دارای نظام بانکداری اسلامی از مجموعهای ناهمگن از ابزارها- از عملیات بازار باز مبتنیبر صکوک، تسهیلات مبتنیبر عقود خاص، تا سازوکار شبهربوی- استفاده کردهاند که هریک با تفاسیر متفاوت فقهی همراه بوده است. در چنین چارچوبی شواهد تجربی نشان میدهد که واکنش بانکهای اسلامی به تغییرات نرخ بهره سیاستی، در مقایسه با بانکهای متعارف، ضعیفتر، کُندتر و ناهمگنتر است؛ نه لزوماً بهدلیل ناکارآمدی ذاتی، بلکه بهسبب فقدان سازوکار نظری و نهادی تثبیت شده برای انتقال سیاست پولی. مطالعات راشد و همکاران [32[ برای مالزی، و حمزه و سعادویی [33[ برای 50 بانک اسلامی در 10 کشور اسلامی این ناهمگنی و ضعف انتقال را در بسترهای نهادی متفاوت نشان میدهند، بیآنکه الزاماً مدعی وجود الگویی واحد و مورد اجمع باشند.
|
تغییر نرخ بهره ⇐ ساختار غیر ربوی ⇐ انتقال ضعیف و با تأخیر سیاست پولی ⇐ کاهش سرعت و گستره تأمین مالی ⇐ واکنش محدود سرمایه گذاری ⇐اثرگذاری ضعیف بر تقاضای کل |
(18) |
برایناساس، بانکداری اسلامی بیشاز آنکه یک کانال جایگزینِ تثبیت شده برای انتقال سیاست پولی باشد، باید بهمثابه سازوکاری نهادی و مورد اختلاف فهمیده شود که منطق متعارف نرخ بهره را محدود یا تعدیل میکند، اما هنوز به چارچوب نظری و سیاستی اجماعی نرسیده است.. همین فقدان اجماع، خود یکی از عوامل تضعیف و تأخیر در انتقال سیاست پولی در اقتصادهایی با سهم بالای بانکداری اسلامی محسوب میشود.
3-2-6. فراتر از نرخ بهره: ساختار بانکی بهمثابه شرط نهادی انتقال سیاست پولی
در مجموع، مطالعات بخش حاضر نشان میدهند که کانال اعتباری سیاست پولی در عمل بهمراتب نهادیتر و ناهمگونتر از تصویر ارائه شده در ادبیات متعارف است. تمرکز بانکی، سطح ذخایر و نقدینگی، تفاوت بانکها در دسترسی به منابع، سلامت ترازنامهای و ساختار بانکداری اسلامی، همگی میتوانند انتقال سیاست پولی را تضعیف، کُند یا نامتقارن سازند. بیشتر این عوامل را باید بسط نهادی و ساختاری کانال اعتباری دانست، نه کانالهایی کاملاً بدیل؛ زیرا همچنان درون منطق کلی انتقال از نرخ سیاستی به وامدهی، هزینه تأمین مالی و تقاضای کل عمل میکنند. بااینحال، بانکداری اسلامی وضعیتی متمایز دارد... در این نظام، هرچند تفاوت ارزش حال و آینده- که در ادبیات اقتصادی بهعنوان نرخ بهره شناخته میشود- در قالب قراردادهای غیرقرضی و بر مبنای قواعدی همچون «للاجل قسط منالثمن» پذیرفته شده است، اما نرخ بهره سیاستی بهعنوان ابزار مستقیم تنظیم تقاضای کل، نقش مرکزی خود را از دست میدهد. بنابراین، در مجموع، مطالعات این بخش نشان میدهند که کارایی سیاست پولی علاوهبر تغییر نرخ سیاستی، به نحوه نهادینه شدن آن در قالبهای قراردادی ترازنامهای و شرعی نظام بانکی نیز بستگی دارد.
ساختار مالی اقتصاد- که شامل ویژگیهای اعتباری بنگاهها، میزان سرمایه و انعطافپذیری نهادی مؤسسات مالی، ترجیحات سرمایهگذاران، و سازوکارهای نهادی حاکم بر بازارهای مالی است- نقشی تعیینکننده در شدت و مسیر اثرگذاری سیاست پولی ایفا میکند. برخلاف فروض مدلهای کلاسیک که اثر سیاست پولی را یکنواخت و یکسان بر تمام اجزای اقتصاد در نظر میگیرند، یافتههای اخیر- که در این بخش بررسی خواهد شد- نشان میدهد که واکنش به تغییرات نرخ سیاستی میان بنگاهها، بانکها و بازارهای مالی بهطور معناداری ناهمگون است. این ناهمگونی ساختاری، مسیرهای متفاوتی برای انتقال سیاست پولی ایجاد میکند که در ادامه بررسی خواهند شد.
مأخذ: همان.
ادبیات جدید نشان میدهد که واکنش بنگاهها و واسطههای مالی به سیاست پولی بهطور معناداری به وضعیت مالی داخلی آنها وابسته است. بنگاههایی با نسبت بدهی بالا یا ساختار سرمایهای ضعیف، حتی در مواجهه با سیاستهای پولی انبساطی، بهدلیل محدودیتهای اعتباری و ریسک نکول، توانایی کمی برای افزایش سرمایهگذاری دارند. در این شرایط، کاهش نرخ بهره الزاماً به افزایش تقاضای کل منجر نمیشود. در مقابل، بنگاههایی با ترازنامههای سالمتر و بدهی کمتر، با سهولت بیشتری به اعتبارات جدید دسترسی مییابند و با افزایش سرمایهگذاری، سیاست پولی را به بخش واقعی اقتصاد منتقل میکنند. در سوی دیگر، اثرگذاری سیاست پولی به وضعیت ترازنامهای واسطههای مالی نیز وابسته است. بانکها و نهادهای مالی با سرمایه کافی و اهرم پایین، در واکنش به کاهش نرخ بهره، میتوانند پرتفوی دارایی خود را توسعه دهند، وام جدید خلق کنند، و از این مسیر، موجب افزایش قیمت داراییها و تحریک سرمایهگذاری شوند. اما در شرایطی که واسطههای مالی با نسبت اهرمی بالا یا ضعف سرمایهای روبهرو باشند، ظرفیتشان برای وامدهی محدود میشود و حتی ممکن است واکنش آنها نسبت به سیاست پولی معکوس باشد. در این صورت، نهفقط انتقال سیاست پولی به بازارهای مالی مختل میشود، بلکه ممکن است نوسانات مالی تشدید شود. پارانهوس [34[ و لی [35] این کانال را برای ایالات متحده و یاداف و پاندا [36[ برای اقتصاد هند بررسی کردهاند.
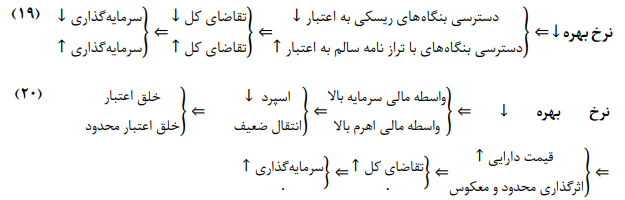
مطالعات فوق را میتوان شبهکانال مکمل در نظر گرفت، زیرا برمبنای همان کانال اعتباری عمل میکند، اما اثر آن مشروط به کیفیت ترازنامه و نسبت بدهی است.
در نظامهای مالی بانکمحور، اثرگذاری سیاست پولی تا حد زیادی به وضعیت ترازنامهای بانکها و بنگاهها وابسته است. یکی از مفاهیم کلیدی در این زمینه، «صرفه تأمین مالی خارجی» است که به شکاف میان نرخ بهره وامی که بنگاهها پرداخت میکنند و نرخ سیاستی یا نرخهای پایه بازار اشاره دارد. این صرفه، بازتابی از ریسک اعتباری، نبود شفافیت اطلاعاتی، و ظرفیت بازپرداخت طرفین وام است. در شرایطی که بانکها با محدودیت سرمایهای یا کمبود نقدینگی مواجهاند، نرخهای بهرهای که مطالبه میکنند افزایش مییابد. این افزایش برای بنگاههای پرریسک معمولاً شدیدتر است و شکاف بین نرخهای مؤثر و نرخ سیاستی را بیشتر میکند. در نتیجه، واکنش واقعی به سیاست پولی براساس رفتار درونزای بانکها و شرایط اعتباری تعیین میشود[37]. در دورههای سیاست انبساطی، کاهش نرخ سیاستی فقط ازسوی بانکهایی با ترازنامه سالم به بنگاهها منتقل میشود. اما بانکهای آسیبپذیر بهدلیل محدودیتهای داخلی، ممکن است این کاهش را منتقل نکنند یا حتی به افزایش نرخهای اعتباری دست بزنند. در دورههای انقباضی، همین بانکهای آسیبپذیر ممکن است نرخهای بهره را بیش از اندازه افزایش دهند که خود به کاهش شدیدتر سرمایهگذاری و تقاضای کل منجر میشود. این ناهمگونی رفتاری، انتقال سیاست پولی را نهتنها ناقص، بلکه در مواردی نابرابر و ضدچرخهای میسازد. التاویا و همکاران (2024) این کانال را برای 10 اقتصاد بزرگ منطقه یورو بررسی کردهاند.
|
سیاست پولی⇐ واکنش ناهمگن بانک ها ⇐ صرفه تأمین مالی برای بنگاه پرریسک ↑⇐ سرمایه گذاری ↓ ⇐ تقاضای کل ↓ |
(21) |
مطالعه فوق از منطق کانال نرخ بهره پیروی میکند، جز آنکه نشان میدهد نرخهای بهره واقعی الزاماً از نرخ سیاستی تبعیت نمیکنند. ازاینرو، مطالعه فوق را هم میتوان شبهکانال مکمل در نظر گرفت.
در سالهای اخیر، ترجیحات سرمایهگذاران بهسوی داراییهایی با ویژگیهای پایداری زیستمحیطی متمایل شده است. این تحول، شرایط تأمین مالی بنگاههایی با شدت بالای انتشار کربن را دشوارتر کرده است؛ چراکه برای جذب سرمایه، ناچارند بازدهی بالاتری ارائه دهند. این بازدهی عمدتاً از طریق سود نقدی تأمین میشود که بهطور مستقیم تحتتأثیر نرخهای بهره قرار دارد. ازسویدیگر، بنگاههای آلاینده معمولاً سرمایهبرتر بوده و برای توسعه فعالیتهای خود وابستگی بیشتری به تأمین مالی بازارمحور دارند. بنابراین، تغییرات نرخ بهره- چه در جهت انبساطی و چه در جهت انقباضی- تأثیر بیشتری بر هزینه سرمایه، قیمت سهام، و تصمیمهای سرمایهگذاری این بنگاهها میگذارد. این حساسیت مضاعف- ناشی از ساختار مالی و واکنش سرمایهگذاران- موجب میشود که سیاست پولی، حتی بدون هدفگذاری زیستمحیطی، آثار ناخواستهای بر ترکیب بخشی سرمایهگذاری در اقتصاد بر جای بگذارد. به بیان دیگر، سیاست پولی میتواند بهطور ضمنی و غیرمستقیم بر سهم بنگاههای آلاینده در سرمایهگذاری کل اثر بگذارد و پیامدهایی زیستمحیطی و توزیعی بههمراه داشته باشد. بنچورا [38] این کانال را برای ایالات متحده بررسی کرده است.
|
شدت کربن ↑⇐ حساسیت به نرخ بهره ↑ ⇐ قیمت سهام ↓⇐ سرمایه گذاری ↓ ⇐ تقاضای کل ↓ |
(22) |
مطالعه فوق، سیاست پولی را در مسیر متعارف قرار میدهد، اما معتقد است که در ترکیب سرمایهگذاری امکان انحراف وجود دارد؛ ازاینرو میتوان گفت که این مطالعه به رویکرد متعارف یک متغیر مکمل، که همان ترجیحات زیستمحیطی سرمایهگذاران است، افزوده است.
ساختار نهادی بازارهای مالی، بهویژه در بازار معاملات بازخرید (ریپو)، نقش کلیدی در انتقال نرخ سیاستی بانک مرکزی به نرخهای بازار ایفا میکند. در بسیاری از کشورها، فقط گروه محدودی از بانکهای بزرگ و نهادهای مالی معتبر به بازار بینبانکی رسمی و شفاف دسترسی دارند. سایر نهادها- ازجمله بانکهای محلی، صندوقهای سرمایهگذاری و مؤسسات بیمه- مجبورند نیازهای نقدینگی خود را از طریق قراردادهای دوجانبه، غیررسمی یا بازارهای فرابورس تأمین کنند. این بازارهای غیررسمی معمولاً با سطح شفافیت پایینتر و رقابت محدودتری مواجهاند و در نتیجه نرخهای تأمین مالی در آنها اغلب بالاتر و متغیرتر است. در چنین ساختاری، شوکهای سیاست پولی بانک مرکزی (مثلاً کاهش نرخ بهره) ابتدا در بازار رسمی منعکس میشود، اما فقط بهصورت ناقص به بازارهای غیررسمی منتقل میگردد. نهادهای بزرگ و مسلط که در بازار رسمی فعالاند، بهدلیل قدرت بازاری و دسترسی اختصاصی خود، قادرند بخشی از کاهش نرخ را نزد خود حفظ، و فقط بخشی از آن را به طرفهای مقابل خود منتقل کنند. این وضعیت موجب میشود نهادهای کوچکتر علاوهبر بهرهمندی کمتر از مزایای سیاست انبساطی، در مواردی هزینه تأمین مالی بالاتری را نیز تجربه کنند. علاوهبر این، هزینههای بالای برقراری روابط جدید در بازار بینبانکی و نیاز به وثایق باکیفیت، وابستگی نهادهای کوچک به تعداد محدودی از بانکهای بزرگ را افزایش میدهد و ساختار بازار را متمرکزتر میسازد. در نتیجه، سیاست پولی بهصورت ناقص و نابرابر در میان نهادهای مالی توزیع، و اثربخشی کلی آن در سطح کل اقتصاد تضعیف میشود. آیسناشمیت [39[ این کانال را برای اقتصادهای منطقه یورو بررسی کرده است.
|
سیاست پولی⇐ بازار رسمی ⇐ دسترسی نابرابر⇐ نرخ تأمین مالی برای مؤسسات کوچک ↑⇐ |
(23) |
مطالعه فوق نیز همان منطق نرخ بهره متعارف را دارد، اما نشان میدهد که انتقال وابسته به دسترسی نهادی به بازار رسمی است. ازاینرو میتوان گفت که نوعی شبهکانال مکمل نهادی را پیشنهاد میدهد.
بخش حاضر با تمرکز بر ویژگیهای ترازنامهای و نهادی بنگاهها، واسطههای مالی، و بازارهای سرمایه، نشان میدهد که واکنش به سیاست پولی ازسوی کنشگران اقتصادی یکسان نیست، بلکه تابع وضعیت مالی، دسترسی به بازارهای رسمی، و حتی ترجیحات زیستمحیطی است. این مطالعات، با آنکه درون چارچوب مفهومی کانالهای متعارف باقی میمانند، بهطرزی چشمگیر آن را بسط نهادی و رفتاری میدهند. ازاینرو، میتوان آنها را شبهکانالهای مکمل دانست که یا اثر سیاست پولی را تعدیل و تضعیف میکنند، یا پیامدهای بخشی و توزیعی آن را به نمایش میگذارند. کارایی سیاست پولی در این چارچوب، نیازمند شناخت دقیق ترازنامهها، نابرابری نهادی، و تحولات ترجیحی بازار است.
یکی از مهمترین مسیرهای انتقال سیاست پولی، عبور آن از طریق ساختار بخش واقعی اقتصاد است. براساس مدلهای نظری، تغییرات نرخ بهره یا نقدینگی میتواند بهصورت یکنواخت بر تولید، اشتغال و سطح قیمتها اثر بگذارد. بااینحال، شواهد تجربی نشان میدهد که انتقال سیاست پولی در عمل، بهشدت از ویژگیهای ساختاری بخش واقعی متأثر است. عواملی نظیر اختلال در زنجیرههای تأمین، ترکیب نیروی کار (مثلاً سهم بالای نیروی کار غیررسمی یا قراردادی)، ویژگیهای صنعتی (مانند شدت سرمایهبری یا وابستگی به واردات)، و تمرکز بازار، میتوانند شدت، سرعت و حتی جهت اثرگذاری سیاست پولی را دگرگون سازند. این بخش با مرور مطالعات تجربی جدید، نشان میدهد که چگونه این عوامل میتوانند واکنش کلان اقتصاد به سیاست پولی را در موقعیتهای مختلف تغییر دهند.
مأخذ: همان.
تحلیل متعارف کانالهای انتقال سیاست پولی، فرض را بر آن میگذارد که بخش واقعی اقتصاد فقط نقش پذیرنده منفعل سیاست پولی را دارد؛ بهعبارتدیگر، فرض میشود که کاهش نرخ بهره یا افزایش نقدینگی، مستقیماً به افزایش تقاضا، سرمایهگذاری و اشتغال منجر خواهد شد. اما شواهد جدید نشان میدهند که ساختار بخش واقعی خود به حلقه واسط فعال و تعیینکننده در انتقال سیاست پولی تبدیل شده است. ویژگیهایی مانند شکنندگی زنجیرههای تأمین، انعطافناپذیری بازار کار، وابستگی وارداتی بنگاهها، و قدرت بازاری بالا، میتوانند نهفقط سرعت و شدت اثر سیاست پولی را تعدیل کنند، بلکه حتی مسیر آن را تغییر دهند؛ بهگونهایکه سیاست انبساطی نیز در شرایط خاص ممکن است به رکود یا تورم بینجامد. این بخش به بررسی این زنجیرههای علّی در حوزه تولید و اشتغال میپردازد.
در شرایطی که زنجیرههای تأمین با اختلال مواجهاند، بنگاهها برای حفظ تداوم تولید، به منابع مالی بیشتری نیاز دارند. در چنین شرایطی، چنانچه سیاست پولی بهصورت انقباضی اعمال شود یا انقباضی باقی بماند، افزایش نرخ بهره سیاستی مستقیماً هزینه تأمین مالی را برای بنگاهها افزایش میدهد و فشار مضاعفی بر تولید وارد میکند. شواهد تجربی نشان میدهد که در دورههای بحران عرضه، نرخ بهره وامهای اعطایی به بنگاهها بهسرعت افزایش مییابد، سرمایهگذاری کاهش پیدا میکند، بیکاری برای مدت طولانیتری بالا باقی میماند و مصرف خانوارها دچار افت شدید میشود. ازاینرو، درصورت اعمال سیاست پولی انقباضی در بستر اختلالات عرضه، سیاست پولی نهفقط اثر ضدتورمی محدودی خواهد داشت، بلکه میتواند پیامدهای رکودی قابل توجهی بهدنبال داشته باشد. تجربه پاندمی کووید-19 نیز نشان داد که بانکهای مرکزی با درک همین سازوکار، در اغلب موارد از سیاست انقباضی پرهیز کردند و تورم بالاتر موقتی را برای جلوگیری از تعمیق رکود پذیرفتند. یافتههای تجربی حاکی از آن است که شدت اثر سیاست پولی بر تولید در حضور اختلال در زنجیره تأمین تا ۱۶۰ درصد و بر قیمتها تا ۳۰ درصد بیشتر از حالت عادی گزارش شده است. بهاینترتیب، وضعیت زنجیره تأمین بهمثابه تعدیلگر ساختاری، نقش تعیینکنندهای در شدت و مسیر انتقال سیاست پولی ایفا میکند. لائومر و شافر [20] این کانال را برای اقتصاد ایالات متحده بررسی کردهاند.
|
اختلال زنجیره⇐ نیاز به تأمین مالی ↑⇐ نرخ بهره ↑⇐ فشار بر تولید ↑⇐ سرمایه گذاری ↓ ⇐ تقاضای کل ↓ |
(24) |
مطالعه فوق، ساختار متعارف را حفظ کرده است، اما نشان میدهد که تکانه عرضه میتوان مسیر متعارف را تضعیف یا معکوس سازد. درواقع، این تحلیل مسیر انتقالی را مشروط به وضعیت تأمین دانسته است، ازاینرو نشان میدهد که اختلال در زنجیره تأمین تعدیلگر ساختاری است که میتواند درصورت اتخاذ سیاست انقباضی، مسیر متعارف انتقال سیاست پولی را تضعیف یا حتی معکوس سازد؛ ازاینرو میتوان آن را در زمره شبهکانالهای مکمل طبقهبندی کرد.
ساختار بازار کار، بهویژه نسبت نیروی کار قراردادی به دائمی، نقش مهمی در دامنه و پایداری واکنش تولید در سطح کلان به سیاستهای پولی ایفا میکند. در اقتصادهایی که سهم نیروی کار قراردادی بالاست، واکنش تولید در مواجهه با سیاستهای پولی انقباضی، از نظر دامنه کلان، محدودتر و کوتاهمدتتر گزارش میشود. دلیل اصلی این پدیده، انعطافپذیری بالای دستمزد و اشتغال در بخش کارگران قراردادی است؛ این کارگران بهراحتی قابل جایگزینی یا اخراجاند و بنگاهها میتوانند با کاهش سریع نیروی کار قراردادی، هزینههای تولید را سریعاً تعدیل و از تعمیق رکود تولید جلوگیری کنند. بدیهی است که این تعدیل، بهلحاظ رفاهی بهمعنای افزایش بیکاری و کاهش امنیت شغلی است، اما از منظر حسابداری تولید و پایداری عرضه، امکان حفظ سطح فعالیت بنگاه را فراهم میسازد. در مقابل، در نظامهایی که نیروی کار دائمی غالب است، چسبندگی دستمزدها و محدودیتهای حقوقی، تعدیل سریع هزینهها را دشوار میکند و بنگاهها ممکن است با تأخیر یا شدت بیشتری به سیاستهای پولی واکنش نشان دهند. بنابراین، ترکیب نیروی کار بهمثابه تعدیلگر ساختاری، میتواند شدت اثرگذاری سیاست پولی را بر تولید کاهش دهد. بوجونوری و همکاران [40] این کانال را برای اقتصاد هند بررسی کردهاند.
|
سیاست پولی⇐ تعدیل سریع تر بازار کار قراردادی⇐ تولید پایدار تر⇐ کاهش ملایم تر تقاضای کل |
(25) |
مطالعه بوجونوری نیز رویکرد متعارف را پذیرفته است، اما واکنش بنگاهها را به نرخ بهره بهشدت وابسته به ساختار حقوقی بازار کار میداند. ازاینرو میتوان گفت که شبهکانال مکملی را معرفی میکند.
اثربخشی سیاست پولی میتواند بسته به نوع صنعت، شدت و الگویی متفاوت داشته باشد. صنایعی که دارای داراییهایی با نقدشوندگی پاییناند- مانند صنایع تولیدی سرمایهبر یا دارای ماشینآلات سنگین- برای وثیقهگذاری با محدودیت بیشتری مواجهاند و در نتیجه برای تأمین مالی، وابستگی بیشتری به اعتبار دارند. در چنین صنایعی، افزایش نرخ بهره سیاستی، هزینه تأمین مالی را بهشدت افزایش میدهد و کاهش محسوستری در سرمایهگذاری و تولید بهدنبال دارد. این اثر در صنایع تولید کالاهای بادوام شدیدتر است، زیرا علاوهبر اینکه هزینه تولید آنها به اعتبار وابسته است، تقاضای مصرفکننده نیز به نرخ بهره حساسیت بالایی دارد (مانند خودرو یا لوازم خانگی). در مقابل، صنایعی که داراییهای نقدشوندهتری دارند یا نیاز کمتری به تأمین مالی خارجی دارند، واکنش ملایمتری به سیاست پولی نشان میدهند. همچنین در کشورهایی با سطح پایینتر توسعه مالی، کانال اعتباری بهطور کلی نقش پررنگتری در انتقال سیاست پولی دارد. بااینحال، برخی شواهد تجربی نشان میدهد که در برخی موارد، اثر شوک سیاست پولی از مسیر هزینه تولید یا صادرات ضعیفتر از اثر آن از مسیر تأمین مالی است. بهاینترتیب، ساختار داراییها و وابستگی مالی صنعت، یکی از عوامل کلیدی در تعیین شدت و مسیر انتقال سیاست پولی محسوب میشود. چوی و همکاران [41] این کانال را برای 102 کشور (33 کشور توسعهیافته و 69 کشور درحالتوسعه) و 22 صنعت تولیدی بررسی کردهاند.
|
نرخ بهره ↑⇐ هزینه سرمایه ↑⇐ صنایع بادوام با وثیقه سخت⇐ سرمایه گذاری ↓ ⇐ تقاضای کل ↓ |
(26) |
مطالعه چوی و همکاران نیز مسیر اصلی نرخ بهره به سرمایهگذاری را تأیید میکند، ولی شدت آن را وابسته به نوع صنعت و قابلیت وثیقهگذاری میداند. ازاینرو این مطالعه را میتوان شبهکانال مکمل در نظر گرفت.
در اقتصادهایی با تمرکز بالای بازار و سلطه بنگاههای بزرگ، سیاست پولی با موانعی در مسیر انتقال مواجه است. بنگاههایی که سهم بالایی از بازار در اختیار دارند، بهدلیل قدرت قیمتگذاری، حاشیه سود بالا، و کنترل بر چرخه تولید، انعطاف بیشتری در واکنش به تغییرات نرخ بهره دارند. این بنگاهها الزامی به تعدیل سریع قیمت یا کاهش تولید ندارند، چراکه کمتر در معرض رقابت هستند و میتوانند فشارهای هزینهای را جذب یا منتقل کنند. در مقابل، بنگاههای کوچکتر یا فعال در بازارهای رقابتی، بهطور مستقیم و شدیدتر از سیاست پولی تأثیر میپذیرند. کاهش نرخ بهره موجب افزایش سرمایهگذاری و اشتغال در آنها میشود، درحالیکه افزایش نرخ بهره، فروش، نقدینگی و استخدام را بهشدت کاهش میدهد. در کشورهای نوظهور با ساختار بازار کمتر رقابتی، سیاست پولی ممکن است فقط در بخش محدودی از بنگاهها اثرگذار باشد: بنگاههای کوچک ممکن است واکنش نشان دهند، اما بنگاههای بزرگ و شبهدولتی- که در بسیاری از صنایع کلیدی فعالاند- بهدلیل دسترسی به منابع غیررسمی، قیمتگذاری اداری، یا حمایت دولتی، کمتر متأثر میشوند. درمورد ایران، تمرکز بالای بازار در بخشهای کلیدی اقتصاد، میتواند بهعنوان یکی از موانع مهم در مسیر انتقال کامل سیاست پولی به تولید و اشتغال عمل کند. رنژی و برین [42] این کانال را برای کشورهای پیشرفته و نوظهور آسیا بررسی کردهاند.
مطالعه فوق نیز نرخ بهره را ابزار اصلی در نظر میگیرد، اما شدت و حتی جهت اثرگذاریاش را وابسته به درجه رقابتپذیری و قدرت قیمتگذاری میداند. ازاینرو این مطالعه را نیز میتوان شبهکانال مکمل در نظر گرفت.
|
(کاهشی)↓ تقاضای کل ثابت یا ⇐سرمایه گذاری بدون تغییر ⇐ انتقال ضعیف⇐ بنگاه متمرکز⇐ سیاست پولی |
(27) |
مطالعاتی که در این بخش بررسی شدند، نشان دادند که برخلاف تحلیل متعارف که بخش واقعی را صرفاً پذیرنده منفعل سیاست پولی میدانست، ویژگیهای ساختاری بخش واقعی- از زنجیرههای تأمین گرفته تا نوع قرارداد کاری، نوع صنعت و تمرکز بازار- نقش تعیینکنندهای در شدت، زمان و حتی جهت واکنش به سیاست پولی دارند. این مسیرها را میتوان در قالب شبهکانالهای مکمل طبقهبندی کرد که ساختار قیمتی - سیاستی تحلیل کلاسیک را حفظ میکنند، اما آن را مشروط به شرایط نهادی و بخشی خاص میسازند. در این چارچوب، موفقیت سیاست پولی- علاوهبر نرخ بهره- در گرو شناخت دقیق ظرفیتهای تولید، ترکیب بازار کار، و ساختار صنعتی اقتصاد است.
اگرچه هدف اصلی سیاست پولی تثبیت سطح قیمتها و حمایت از ثبات و رشد اقتصادی است، اما شواهد فزایندهای نشان میدهد که این سیاست میتواند بهطور ناخواسته پیامدهای توزیعی مهمی نیز به همراه داشته باشد. اثر سیاست پولی بر نابرابری درآمدی و توزیع ثروت از مسیرهایی همچون تغییر در قیمت داراییها، نوسان نرخ بهره، دسترسی نامتقارن به اعتبار، و تفاوت در منابع درآمدی (نظیر دستمزد در برابر سود سرمایه) منتقل میشود. بهعنوان مثال، افزایش نرخ بهره ممکن است از طریق کاهش قیمت داراییهای مالی و املاک بر ثروتمندان اثر بگذارد، اما ازسویدیگر، همزمان هزینه تأمین مالی را برای اقشار کمدرآمد افزایش میدهد. در مقابل، کاهش نرخ بهره، میتواند با افزایش قیمت دارایی و تسهیل دسترسی به اعتبار برای افراد پردرآمدتر به تمرکز بیشتر ثروت بینجامد. بنابراین، بسته به ساختار اقتصادی و نحوه توزیع اولیه درآمد و دارایی، سیاست پولی میتواند پیامدهای توزیعی متفاوتی داشته باشد. تأکید بر این نکته ضروری است که نابرابری، هدف سیاست پولی نیست و مدیریت آن در حیطه سیاستهای مکمل- بهویژه سیاست مالی و سیاستهای بازتوزیعی- قرار میگیرد. بااینحال، نابرابری صرفاً یک عارضه جانبی سیاست پولی نیست؛ بلکه خود میتواند از مسیر محدود کردن دامنه اثرگذاری نرخ بهره بر بخشهایی از جامعه، اثربخشی انتقال سیاست پولی به تقاضای کل را نیز تحت تأثیر قرار دهد.. ازاینرو، توجه به پیامدهای توزیعی، نه بهمنظور تغییر مأموریت سیاست پولی، بلکه برای طراحی هماهنگ بستههای سیاستی مکمل ضروری است.
شکل 6. نابرابری درآمد و توزیع ثروت
مأخذ: همان.
این بخش از گزارش، برخلاف رویکرد متعارف میشکین که عمدتاً بر آثار متغیرهای کلان مانند نرخ بهره، تورم و تولید متمرکز است، یک زاویه توزیعی به سیاست پولی میافزاید و نشان میدهد که نابرابری درآمد و ثروت علاوهبر متغیرهای پیامدی، میتوانند متغیر میانجی و واسطهای در اثربخشی سیاست پولی باشند. تحلیل میشکین در چارچوب کانالهای انتقال، اثر سیاست پولی را بر رفتار سرمایهگذاری و مصرف بررسی میکند، اما فرض میگیرد که ساختار توزیع درآمد در اقتصاد نسبتاً ثابت و بیاثر بر این سازوکارهاست. در مقابل، این بخش از ادبیات جدید با نشان دادن اینکه اثر سیاست پولی بر قیمت داراییها، نرخ دسترسی به اعتبار، و منابع درآمدی در طبقات مختلف اجتماعی متفاوت است، به کانال توزیعی اشاره دارد که میتواند شدت و حتی جهت واکنش تقاضای کل به سیاست پولی را تغییر دهد. بنابراین، نوآوری این رویکرد در آن است که نابرابری را بهعنوان یکی از متغیرهای درونزا در مکانیسم انتقال سیاست پولی وارد میکند و از این طریق، هم تحلیلی دقیقتر از نتایج سیاست پولی به دست میدهد و هم برای سیاستگذاران هشداری درباره اثرهای نابرابر و گاه ضدعدالتی این سیاستها فراهم میسازد.
سیاست پولی میتواند از طریق نرخ بهره، قیمت داراییها، و شرایط دسترسی به اعتبار، بر نابرابری درآمدی و ثروتی اثرگذار باشد. در این میان، دو مؤلفه «قیمت مسکن» و «وامدهی بانکی» نقش تعیینکنندهای در سازوکار انتقال دارند. در شرایط سیاست پولی انقباضی (افزایش نرخ بهره)، چندین سازوکار به طور همزمان فعال میشوند. از یک سو، افزایش نرخ بهره به کاهش اعطای وام و دسترسی دشوارتر اقشار کمدرآمد به اعتبار میانجامد که در نتیجه، مصرف این گروه کاهش مییابد و رفاه آنها آسیب میبیند. ازسویدیگر، افزایش نرخ بهره در حالت متعارف از مسیر کاهش تقاضای اعتباری، فشار کاهندهای بر قیمت مسکن وارد میکند. بااینحال، شواهد تجربی نشان میدهد که در برخی اقتصادها و دورهها- بهویژه در شرایط محدودیت عرضه مسکن، چسبندگی قیمتها، یا رفتار سرمایهای مالکان- افزایش نرخ بهره میتواند مانع کاهش قیمت مسکن شود یا اثر کاهنده آن را تضعیف کند. در چنین وضعیتی، خانوارهای دارای مالکیت مسکن از پایداری یا رشد ارزش دارایی خود منتفع میشوند، درحالیکه خانوارهای فاقد مسکن، هم از مسیر کاهش دسترسی به اعتبار و هم از مسیر تضعیف توان خرید، آسیبپذیرتر میشوند. ویل [21[ این کانال را برای کشورهای OECD بررسی کرده است.
|
↓ تقاضای کل ⇐ ↓ مصرف ⇐ ↓ دسترسی خانوارهای کم درآمد به اعتبار ⇐↓ وام دهی ⇐↑نرخ بهره |
(28) |
|
آسیب پذیری خانوارهای ⇐ ↑ ثروت خانوار دارای مسکن ⇐ ↑ قیمت مسکن ⇐ ↑نرخ بهره ↑ نابرابری ⇐ ↑فاقد مسکن |
(29) |
سیاست پولی از مسیر نرخ بهره، بر جریان نقدی خانوارها اثرگذار است؛ اما این اثرگذاری میان گروههای مختلف خانوار یکسان نیست. یکی از تفاوتهای مهم در این زمینه، تمایز میان خانوارهای بدهکار و خانوارهای دارای پسانداز نقدی است. در واکنش به سیاست پولی تسهیلی (کاهش نرخ بهره)، خانوارهای بدهکار مصرف خود را بهطور معناداری افزایش میدهند، درحالیکه خانوارهای دارای پسانداز، واکنش قابل توجهی از خود نشان ندادهاند. دلیل این تفاوت در آن است که کاهش نرخ بهره، هزینه بازپرداخت بدهی را برای خانوارهای بدهکار کاهش، و نقدینگی قابل مصرف آنها را افزایش میدهد؛ در نتیجه، انگیزه و توان آنها برای افزایش مصرف بیشتر میشود. اما خانوارهای دارای دارایی نقد، چون درآمد بهرهایشان کاهش مییابد و همزمان فشاری از جانب بدهی ندارند، واکنش ضعیفتری به سیاست پولی نشان میدهند. بنابراین، در اقتصادهایی با سهم بالای خانوارهای بدهکار، سیاست پولی انبساطی میتواند از مسیر بهبود جریان نقدی، مصرف را تحریک کند و به افزایش تقاضای کل بینجامد. اما در شرایطی که بدهی یا دارایی میان خانوارها بهطور نابرابر توزیع شده باشد، این مسیر انتقال، ناهمگن و در برخی موارد، تضعیف شده خواهد بود. رنژی [43[ کانال فوق را در اقتصاد ژاپن بررسی کرده است.
|
↑ تقاضای کل ⇐ ↑ مصرف ⇐ ↑ نقدینگی ⇐ ↓ هزینه وام برای خانوار بدهکار ⇐ ↓نرخ بهره |
(30) |
تحلیل تأثیر سیاست پولی بر خانوارهای بدهکار در مقایسه با سپردهگذاران، اگرچه در قالب همان کانال مرسوم مصرف ناشی از تغییر نرخ بهره انجام میشود، با افزودن تمایز میان ترازنامههای مالی خانوارها، از مدل نماینده میانگین عبور میکند و ساختار انتقال را دگرگون میسازد. در واقع، این تحلیل شبهکانال مکمل به مدل متعارف میافزاید.
نابرابری درآمدی میتواند از مسیر نرخ بهره و کانال اعتباری، اثربخشی سیاست پولی را تضعیف کند. در اقتصادهایی با سطح بالای نابرابری، انتقال تغییرات نرخ سیاستی به نرخهای بازار (خصوصاً نرخ وامهای مصرفی و مسکن) با تأخیر و شدت کمتر صورت میگیرد. در چنین شرایطی، خانوارهای کمدرآمد که سهم کمتری از داراییها و دسترسی محدودتری به اعتبار دارند، نمیتوانند از کاهش نرخ بهره برای افزایش مصرف یا سرمایهگذاری استفاده کنند. ازسویدیگر، اگرچه برخی بنگاههای کوچک بهدلیل وابستگی بیشتر به تأمین مالی بانکی ممکن است واکنش نشان دهند، این اثر، محدود به برخی بخشهاست و اثر کلنگر سیاست پولی را تأمین نمیکند. همچنین، ابزارهای غیرمتعارف مانند سیاستهای تسهیل کمّی (QE) در شرایط نابرابری بالا کارایی محدودی دارند؛ زیرا افزایش قیمت داراییها عمدتاً به نفع اقشار پردرآمد و ثروتمند است؛ گروهی که میل نهایی به مصرف کمتری دارند و اثر آنها بر تقاضای کل محدودتر است. در نتیجه، نابرابری میتواند مسیر انتقال سیاست پولی را ناهمگن، ناقص، یا حتی معکوس کند. دومونکاس و همکاران [44[ این کانال را برای اقتصادهای حوزه یورو بررسی کردهاند.
|
سیاست پولی ناکارآمد ⇐ مصرف و وام گیری محدود⇐ انتقال ناقص نرخ بهره ⇐ ↑نابرابری درآمدی |
(31) |
تحلیل اثر نابرابری درآمدی در انتقال سیاست پولی همچنان در چارچوب همان کانالهای متعارف نرخ بهره و اعتبار قرار میگیرد، اما این چارچوب را با افزودن یک عامل ساختاری مهم، یعنی سطح نابرابری، تعدیل میکند. باید توجه داشت که نابرابری درآمدی در اینجا کانالی مستقل و بدیل نیست، بلکه متغیری نهادی و توزیعی است که شدت، سرعت و دامنه اثرگذاریِ کانالهای موجود را تغییر میدهد.
برخلاف چارچوب متعارف که اثر سیاست پولی را از طریق نرخ بهره و اعتبار بر متغیرهایی مانند مصرف و سرمایهگذاری تحلیل میکند، مطالعات این بخش نشان میدهند که نابرابری درآمد و ثروت یک متغیر واسطه و تعیینکننده در انتقال سیاست پولی است. این مطالعات با عبور از فرض نماینده میانگین، نشان میدهند که سیاست پولی بهگونهای ناهمگن، طبقاتی و گاه نابرابر در اقتصاد عمل میکند. خانوارهای فاقد دارایی یا با بدهی بالا، شدیدتر متأثر میشوند، حال آنکه صاحبان ثروت ممکن است منتفع شوند. ازاینرو، نابرابری را میتوان تعدیلگر توزیعی و نهفقط نتیجه سیاست پولی دانست. این رویکرد، سیاست پولی را بهمثابه ابزاری با پیامدهای بازتوزیعی بالقوه تحلیل میکند و لزوم هماهنگی آن را با سیاستهای عدالتمحور یادآور میشود.
سیاست پولی در جهان امروز بهطور فزایندهای در بستری از تعاملات پیچیده با سیاستهای مالی داخلی و تحولات اقتصادی فرامرزی اجرا میشود. دیگر نمیتوان سیاست پولی را بهصورت منزوی و مستقل از سایر حوزههای سیاستگذاری تحلیل کرد. اثرگذاری سیاستهای پولی سایر کشورها- بهویژه کشورهایی با نقش مسلط در اقتصاد جهانی مانند ایالات متحده و چین- میتواند از طریق کانالهایی همچون نرخ ارز، قیمت نفت، بازارهای مالی و تجارت خارجی، سیاست پولی کشورهایی با استقلال رسمی را نیز تحت تأثیر قرار دهد. در سطح داخلی نیز همراستایی و هماهنگی سیاست پولی با سیاست مالی، یکی از عوامل تعیینکننده در میزان اثربخشی آن است. در نبود چنین هماهنگیای، حتی سیاستهای پولی انبساطی ممکن است بهدلیل فشارهای بودجهای یا انتظارات تورمی تقویتشده، اثر محدودی بر رشد و اشتغال داشته باشند. در این بخش، سه محور اصلی بررسی میشود:
1. اثر سیاستهای پولی ایالات متحده و چین بر انتقال سیاست پولی در اقتصادهای درحالتوسعه؛
2. نقش نوسانات قیمت نفت بهعنوان متغیر واسطه یا تشدیدکننده؛
3. اهمیت هماهنگی سیاستهای پولی و مالی برای ارتقای کارایی و پایداری آثار سیاستگذاری پولی در داخل کشور.
شکل 7. تعامل سیاست پولی با سیاستهای مالی و بینالمللی
مأخذ: همان.
اغلب مطالعات این بخش، شبهکانال مکمل و تعدیلگر نهادی محسوب میشوند و کانال بدیلی را در نسبت با رویکرد متعارف ارائه نمیکنند.
سیاستهای پولی چین، بهویژه در دورههای انبساطی مانند کاهش نرخ بهره و افزایش پایه پولی، آثار قابل توجهی بر نرخ ارز و ساختار تجاری کشورهای منطقه آسیا - اقیانوسیه بر جای میگذارد. در این شرایط، افزایش نقدینگی (رشد M2) معمولاً به تضعیف ارزش یوان منجر میشود. کاهش ارزش یوان، ازآنجاکه بسیاری از اقتصادهای منطقه به صادرات به چین وابستهاند، نوعی فشار رقابتی بر ارزهای دیگر کشورها ایجاد میکند. این فشار رقابتی، کشورهایی مانند ژاپن، کره جنوبی، سنگاپور و هند را وادار میسازد برای حفظ مزیت صادراتی خود، به تضعیف ارز یا کاهش نرخ بهره روی بیاورند. در نتیجه، حتی کشورهایی که ظاهراً از استقلال سیاست پولی برخوردارند، ناگزیر تحت تأثیر غیرمستقیم سیاست پولی چین قرار میگیرند. این اثر برای کشورهایی با وابستگی کمتر به چین- همچون استرالیا و اندونزی-ملایمتر است. بنابراین، سیاست پولی چین از مسیر ارزش ارز و رقابتپذیری خارجی، بر تقاضای کل و مواضع سیاست پولی سایر کشورها تأثیرگذار است [45[.
|
تقاضای ⇐ ↓ نرخ بهر ه داخلی ⇐ ↑ فشار رقابتی بر ارزهای منطقه⇐ ↓ ارزش یوان ⇐ ↑۲ Mعرضه |
(32) |
سیاستهای پولی فدرال رزرو، بهویژه پس از بحران مالی سال ۲۰۰۸، بهصورت فزایندهای از طریق کانالهای قیمتی و مالی بر سایر اقتصادهای جهان اثر میگذارند. تغییر نرخ سیاستی در ایالات متحده میتواند علاوهبر تغییر جهتگیری جریانهای سرمایه، به همگرایی نرخهای بهره در سطح جهانی و نوسانات نرخ ارز نیز منجر شود. یکی از کانالهای مهم این انتقال، بازار جهانی نفت است. افزایش نرخ بهره آمریکا، از یک سو با کاهش تقاضای جهانی برای نفت و ازسویدیگر با تقویت دلار، معمولاً به کاهش قیمت جهانی نفت منجر میشود. این امر بهویژه برای کشورهایی که به صادرات انرژی وابستهاند، پیامدهایی مانند کاهش درآمدهای ارزی، فشارهای بودجهای، و بیثباتی مالی بهدنبال دارد. در چنین شرایطی، این کشورها ممکن است ناگزیر به افزایش نرخ بهره داخلی برای حفظ تعادل پرداختها و مقابله با فشارهای تورمی شوند که خود به کاهش سرمایهگذاری و تضعیف تقاضای کل منجر میشود. نکته حائز اهمیت آن است که شدت انتقال سیاست پولی آمریکا، تنها تابعی از میزان باز بودن تجاری یا توسعهیافتگی مالی کشورها نیست، بلکه وابستگی ساختاری آنها به بازارهای مالی یا کالایی بینالمللی، عاملی تعیینکننده در میزان اثرگذاری است [46[.
|
نرخ ⇐ ↑ فشار بودجه و ارزی ⇐ ↓ درآمدهای کشورهای نفتی ⇐ ↓ قیمت نفت ⇐ ↑نرخ بهره آمریکا ↓ تقاضای کل ⇐ ↓سرمایه گذاری ⇐ ↑بهر ه داخلی |
(33) |
اثربخشی سیاست پولی- چه در مهار تورم و چه در تحریک تقاضای کل- به میزان زیادی به سطح هماهنگی آن با سیاست مالی بستگی دارد. در شرایطی که سیاست پولی انقباضی (افزایش نرخ بهره) اجرا شود، اما سیاست مالی همچنان انبساطی باقی بماند- برای مثال از طریق افزایش مخارج دولت یا رشد بدهی عمومی- اثر ضد تورمی سیاست پولی ممکن است تضعیف یا حتی خنثی شود. مطالعات نشان میدهند که در نبود هماهنگی، افزایش نرخ بهره ممکن است بهجای کاهش انتظارات تورمی، آن را افزایش دهد. دلیل این پدیده آن است که خانوارها و فعالان اقتصادی، رشد مداوم بدهی دولت را نشانهای از تورم آتی تلقی میکنند. در مقابل، اگر سیاست پولی انقباضی با سیاست مالی انقباضی (کاهش کسری بودجه یا محدودسازی مخارج) همراه باشد، احتمال کنترل مؤثرتر انتظارات، کاهش تقاضای کل، و در نتیجه مهار تورم بهمراتب بیشتر خواهد بود. ازاینرو، هماهنگی میان سیاستهای پولی و مالی پیششرطی کلیدی برای انتقال کامل و مؤثر سیاست پولی به اقتصاد واقعی است. کارامپ و سیلوا [47[ این کانال را برای ایالات متحده بررسی کردهاند.
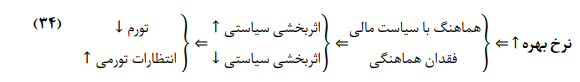
در شرایطی که نرخهای بهره در بسیاری از اقتصادها به سطوح بسیار پایین یا نزدیک به صفر رسیدهاند، ماندههای واقعی پول به یکی از مسیرهای کلیدی انتقال بینالمللی سیاست پولی تبدیل شدهاند. هنگامی که کشوری از سیاست تسهیل کمّی استفاده میکند و پایه پولی خود را افزایش میدهد، معمولاً با کاهش ارزش پول ملی مواجه میشود. این کاهش ارزش ارز، مزیت صادراتی برای آن کشور ایجاد و از مسیر تجارت خارجی، فشار تقاضا و تورم را به سایر کشورها منتقل میکند. در چنین وضعیتی، کشور مبدأ با افزایش صادرات و رشد اقتصادی بهرهمند میشود، درحالیکه کشور مقابل ممکن است با کاهش تقاضا و تولید داخلی مواجه شود؛ وضعیتی که در ادبیات اقتصادی با عنوان «فقیرسازی همسایه» شناخته میشود. شدت این اثرگذاری بینالمللی به درجه وابستگی مصرف داخلی به ماندههای واقعی پول بستگی دارد. هرچه مصرف در اقتصاد داخلی بیشتر به موجودی پول واقعی گره خورده باشد، اثر سیاست پولی خارجی بر تقاضای کل داخلی شدیدتر خواهد بود. همچنین، در شرایطی که دو کشور بهطور همزمان به سیاستهای پولی انبساطی روی میآورند، کشور دارای پیوند ضعیفتر با ماندههای پولی ممکن است مزایای نسبی بیشتری از کاهش نرخ ارز و افزایش صادرات بهدست آورد [48[.
|
تسهیلات کمی در کشور خارجی ⇐ مانده های پولی ↑ ⇐ ارزش ارز خارجی ↓⇐ صادرات کشور خارجی↑ |
(35) |
شواهد تجربی از اقتصاد چین نشان میدهد که اثربخشی سیاست پولی در کنار نرخ بهره به میزان هماهنگی آن با سیاستهای مالی دولت نیز وابسته است. در مواردی که سیاست پولی با سیاست مالی همراستا و هماهنگ اجرا میشود، شوکهای پولی اثرگذاری بیشتری بر نرخهای بازار، نقدینگی، و در نهایت بر سرمایهگذاری و مصرف دارند. مطالعات نشان میدهد که در چین، سیاستهای پولی عمدتاً بر نرخهای بهره اوراق منتشر شده ازسوی دولت و شرکتهای دولتی اثر میگذارند. اما در بخش خصوصی، این انتقال بهمراتب ضعیفتر است. ریشه این تفاوت را باید در سطح دسترسی نابرابر به منابع مالی و پیوندهای نهادی متفاوت با دولت جستوجو کرد. در شرایطی که سیاست پولی انبساطی (مثلاً کاهش نرخ بهره) با سیاست مالی ناسازگار باشد- مثلاً درحالیکه مخارج دولت همچنان انبساطی باقی بماند یا همراستایی زمانی وجود نداشته باشد- اثرگذاری سیاست پولی میتواند محدود، ناپایدار و حتی معکوس شود. در مقابل، همراستایی زمانی و نهادی میان سیاستهای پولی و مالی، شرط لازم برای انتقال کامل و مؤثر سیاست پولی به بازارهای مالی و بخش واقعی اقتصاد است [49[.
|
نرخ بهره ↓⇐ هماهنگی سیاست پولی و مالی ↑ ⇐ بازدهی اوراق دولتی ↓⇐ سرمایه گذاری⇐ ↑ تقاضای کل ↑ |
(36) |
تحولات اخیر در نظامهای پولی و مالی- بهویژه پیشرفت در فناوریهای مالی و تغییر در طراحی سیاستهای پولی-ساختار انتقال سیاست پولی را بهگونهای اساسی دگرگون کردهاند. درحالیکه سیاستهای پولی متعارف عمدتاً به ابزارهای عمومی مانند نرخ بهره بازار بینبانکی اتکا داشتند، تجربیات حاصل از بحران مالی سال ۲۰۰۸ و پس از آن نشان داده است که طراحی سیاستهای پولی هدفمند- مانند برنامههای وامدهی به بخشهای خاص یا تسهیلات اعتباری مبتنیبر وثیقه- میتواند انتقال سیاست پولی به بخش واقعی اقتصاد را مستقیمتر و اثربخشتر کند. در کنار آن، پیشرفت فناوریهای مالی (فینتک) موجب ایجاد مسیرهای تازهای برای خلق و انتقال اعتبار شده است؛ مسیرهایی که الزاماً از نظام بانکی مرسوم عبور نمیکنند. این امر نقش متعارف بانکها را در انتقال سیاست پولی تضعیف کرده و در مواردی حتی دور زده است. افزونبر این، ساختار رقابت در صنعت بانکی نیز بر کارایی انتقال سیاست پولی اثر میگذارد. در نظامهایی که با تمرکز بالا یا رقابت محدود مواجهاند، تغییر نرخ سیاستی با سرعت و شدت کمتری به نرخ وامدهی بانکی منتقل میشود. در مقابل، رقابت سالم بانکی میتواند انتقال انبساطی یا انقباضی سیاست پولی را تسریع و تقویت کند. در این بخش، سه نیروی تحولآفرین بررسی میشود: طراحی هدفمند ابزارهای پولی؛ توسعه فناوریهای مالی و آثار آن بر نقش بانکها؛ ساختار رقابت و تمرکز در بازار بانکی بهمثابه تقویتکننده یا مانع انتقال سیاست.
شکل 8. سیاست پولی هدفمند و تکنولوژیهای جدید
مأخذ: همان.
برخلاف سیاستهای پولی متعارف که از طریق نرخ بهره بینبانکی و بازارهای عمومی اثرگذاری میکنند، سیاست پولی هدفمند با هدایت مستقیم منابع به بخشهای خاص اقتصادی، انتقال سیاست پولی را کارآمدتر میسازد. نمونهای از این رویکرد، عملیات تأمین مالی مجدد بلندمدت هدفمند (TLTRO) در بانک مرکزی اروپاست که با هدف افزایش وامدهی بانکها به شرکتهایی با ویژگیهای اعتباری مشخص طراحی شده است. مطالعات نشان میدهد که این نوع سیاستها از دو مسیر اصلی عمل میکنند: 1. افزایش حجم وامدهی بانکها، و 2. کاهش نرخ بهره وامهای جدید در بانکهایی که دارای سرمایه کافی و هزینه تأمین مالی پایین هستند. شرکتهایی با رتبه اعتباری بالا و ثبات مالی نیز از این وامها بیشترین بهره را بردهاند. این یافتهها بیانگر آناند که درصورت سلامت ترازنامه بانکها، سیاست پولی هدفمند میتواند انتقال پولی را مستقیمتر، سریعتر و اثربخشتر به اقتصاد واقعی منتقل کند. وُلْک [22[ این کانال را برای اقتصاد اسلوونی و لی و همکاران [50[ برای چین بررسی کرده است.
|
سیاست پولی هدفمند ⇐ اعتباربخشی⇐ بانکها با سرمایه بالا⇐ نرخ وام ↓ ⇐ سرمایه گذاری ⇐ ↑ |
(37) |
در نتیجه، پیرو توضیحاتی که ارائه شد، سیاست پولی هدفمند را میتوان یک مسیر انتقال بدیل دانست، نهفقط تقویتکننده مسیرهای موجود؛ چراکه سازوکار متفاوت از نرخ بهره متعارف را در نظر دارد.
در نظامهای مالی متعارف، بانکها مهمترین واسطه در انتقال سیاست پولی به اقتصاد واقعیاند. اما با گسترش فناوریهای مالی (فینتک) و ظهور پلتفرمهای نوین وامدهی، مسیرهای جدیدی برای تأمین مالی شکل گرفتهاند که خارج از نظارت مستقیم بانک مرکزی عمل میکنند. حسن و همکاران[18[ نشان میدهند که در اقتصاد چین با رشد استفاده از پلتفرمهای فینتک، اثرگذاری سیاستهای پولی بر متغیرهایی همچون تولید، تورم و اعتبارات بانکی کاهش یافته است. شرکتها بهتدریج وابستگی خود را به تأمین مالی بانکی کاهش داده و بهسوی منابع غیربانکی و کمنظارتتر سوق یافتهاند. در نتیجه، حتی در شرایطی که بانک مرکزی اقدام به کاهش نرخ بهره یا اجرای سیاست پولی انبساطی میکند، کانال اعتباری سنتی واکنش ضعیفتری نشان میدهد. علاوهبر این، گسترش فینتک موجب کاهش تمرکز در صنعت بانکی و افزایش رقابت در میان واسطههای مالی شده است. این تحولات، ساختار انتقال سیاست پولی را پیچیدهتر و در مواردی شکنندهتر کردهاند.
|
فین تک ↑ ⇐ اعتبار غیربانکی ↑ ⇐ انتقال سیاست پولی از کانال بانکی ↓⇐ اثربخشی بر تولید و تورم ↑ |
(38) |
با این توضیحات، فینتک را میتوان بهعنوان منشأ یک مسیر موازی برای انتقال سیاست پولی تلقی کرد؛ چراکه یک کانال خلق اعتبار بانکی خارج از شبکه بانکی به قرائت متعارف را در نظر دارد.
یکی از عوامل کلیدی در سرعت و شدت انتقال سیاست پولی، سطح رقابت در نظام بانکی است. در شرایطی که بانکها در یک محیط رقابتی فعالیت میکنند، تغییرات نرخ سیاستی با سرعت و دقت بیشتری به نرخهای بازار، وام، و سپرده منتقل میشود. در مقابل، در ساختارهای انحصاری یا نیمهانحصاری، بانکها میتوانند انتقال سیاست پولی را با تأخیر یا بهصورت ناقص انجام دهند. جونگ و کیم]51[نشان میدهند که در اقتصاد کره جنوبی، بازارهای بانکی با تمرکز بالا، سیاستهای پولی انبساطی (نظیر کاهش نرخ بهره) بهطور کُند و ناقص به نرخهای وامدهی منتقل میشوند. این امر باعث میشود که مصرف و سرمایهگذاری کمتر تحریک شوند. جالب آنکه همین بانکها، در واکنش به سیاست پولی انقباضی، نرخهای وام را سریعتر افزایش میدهند. این واکنش نامتقارن موجب میشود که سیاست پولی نهفقط اثر مخالف چرخهای نداشته باشد، بلکه گاهی بهطور موافقچرخهای منفی عمل کند. یکی از شاخصهای مهم در این زمینه، سطح اسپرد نرخ بهره است که تابعی از قدرت بازاری بانکهاست. در بازارهای رقابتی، اسپردها پایینتر و انتقال سیاست پولی دقیقتر است. در واقع، تجربه کشورها پس از بحران مالی سال ۲۰۰۸ نشان میدهد که افزایش تمرکز بانکی موجب تضعیف اثربخشی سیاستهای پولی شده است.
|
رقابت بانکی ↑ ⇐ نرخ بهره وام ↓ ⇐ انتقال انبساطی ↑⇐ تقاضای کل ↑ |
(39) |
مطالعه فوق را میتوان ذیل تقویت یا تضعیف نهادیِ کانالهای متعارف (نه در دستهبندی کانالهای جدید) طبقهبندی کرد، زیرا ساختار بازار را بر عملکرد کانال متعارف نرخ بهره بررسی کرده است.
قیمتهایی مانند نرخ ارز و قیمت انرژی را نباید صرفاً متغیرهایی بیرونی یا هدف سیاستگذاری پولی پنداشت؛ چراکه خود بهعنوان اجزای فعال در زنجیره انتقال سیاست پولی ایفای نقش میکنند. در بسیاری از کشورها، تغییرات این قیمتها میتوانند اثر سیاست پولی را تقویت یا تضعیف کنند. در اقتصادهایی مانند ایران، که با وابستگی شدید به درآمدهای انرژی، سهم بالای حاملهای انرژی در سبد مصرف خانوار و چندگانگی ساختاری در نرخ ارز روبهرو هستند، درک نحوه اثرگذاری این متغیرها بر انتقال سیاست پولی از اهمیتی دوچندان برخوردار است. شوکهای قیمتی در بازار انرژی یا نوسانات نرخ ارز، میتوانند مسیرهای مرسوم انتقال سیاست پولی را منحرف یا تضعیف کنند؛ بهویژه در شرایطی که قیمتهای کلیدی، بهدلایل نهادی یا سیاسی، کمتر از واکنشهای بازار تبعیت میکنند. در این بخش، با تمرکز بر شواهد تجربی و مطالعات جدید، نقش قیمت انرژی و دوگانگی ارزی در سازوکار انتقال سیاست پولی بررسی خواهد شد.
شکل 9. قیمتهای کلیدی: انرژی و ارز
مأخذ: همان.
در اقتصادهایی که سهم انرژی در سبد مصرف خانوار و هزینههای تولید بالاست، قیمت انرژی میتواند نقش محوری در انتقال سیاست پولی ایفا کند. سیاست پولی، بهویژه در شرایط همراهی با نوسانات قیمتی انرژی، از طریق اثرگذاری بر مصرف، سرمایهگذاری، تورم، و انتظارات، بر اقتصاد واقعی تأثیر میگذارد. پریا و شارما [52[ با تمرکز بر اقتصاد هند، نشان دادهاند که اگر سیاست پولی انقباضی (مانند افزایش نرخ بهره) همزمان با افزایش قیمت انرژی اجرا شود، اثر انقباضی آن بر تقاضا تشدید میشود. علت این است که خانوارها بخش بیشتری از درآمد خود را صرف انرژی میکنند و در نتیجه مصرف سایر کالاها کاهش مییابد. همچنین، این ترکیب میتواند تورم ناشی از افزایش هزینهها را تقویت کند و بانک مرکزی را به سیاستگذاری سختگیرانهتر وادار سازد. افزونبر این، افزایش پایدار قیمت انرژی ممکن است انتظارات تورمی را نیز بالا ببرد. در چنین شرایطی، سیاست پولی برای مهار این انتظارات باید با شدت بیشتری عمل کند. بنابراین، قیمت انرژی متغیری تعدیلگر در شدت و مسیر انتقال سیاست پولی است.
|
قیمت انرژی ↑ ⇐ مصرف ↓ ، تورم ↑ ، انتظارات تورمی ↑ ⇐ نیاز به سیاست پولی انقباضی ⇐ تقاضای کل ↓ |
(40) |
در تحلیل نقش قیمت انرژی در انتقال سیاست پولی، باید میان متغیرهای تعیینکننده مسیر انتقال و عوامل تعدیلکننده شدت انتقال تمایز قائل شد. برخی شواهد که در سطور بالا ذکر شد، نشان میدهد که قیمت انرژی بهخودیخود کانال مستقل انتقال سیاست پولی محسوب نمیشود، بلکه بهعنوان تعدیلگر مهم در درون کانالهای متعارف (نظیر کانال مصرف، تورم و انتظارات) عمل میکند. بدین معنا که همزمانی شوکهای قیمتی در بازار انرژی با اجرای سیاست پولی، میتواند شدت اثرگذاری این سیاست را در جهت انقباضی یا انبساطی افزایش یا کاهش دهد. بدینترتیب، قیمت انرژی در جایگاه عامل تقویت یا تضعیفکننده آثار سیاست پولی در اقتصاد واقعی ایفای نقش میکند.
در برخی اقتصادها- مانند چین- رژیم ارزی بهصورت تکنرخیِ مدیریت شده همراه با کنترل شدید جریانهای سرمایه عمل میکند. در چنین ساختاری اگرچه نرخ ارز بهطور رسمی واحد است، بهدلیل دامنه نوسان محدود، مداخلات فعال بانک مرکزی، و تفکیک نسبی بازارهای ارزی، انتقال سیاست پولی از کانال نرخ ارز با پیچیدگیها و ناکارآمدیهایی مواجه میشود. در این شرایط، سیاستهایی مانند افزایش نرخ بهره یا مدیریت نقدینگی نمیتوانند بهطور مستقیم و کامل بر نرخ ارز اثرگذار باشند؛ چراکه تحرک سرمایه محدود است و بانک مرکزی از استفاده گسترده از ابزارهایی غیرمستقیم نظیر مداخلات ارزی و مدیریت انتظارات ناگزیر میشود. این وضعیت میتواند موجب شکلگیری فرصتهای آربیتراژ، بروز اختلال در انتظارات تورمی، و گسست نسبی میان پیام سیاست پولی و واکنش بازار ارز میشود. بهویژه در زمان بروز شوکهای خارجی یا اختلاف سیاستی میان اقتصادهای بزرگ (مثلاً بین چین و آمریکا)، این ساختار ارزی میتواند مانع از انتقال کامل سیاست پولی به متغیرهایی مانند تورم، سرمایهگذاری، یا مصرف شود. در چنین ساختاری، بانک مرکزی بهجای تکیه بر کانال نرخ ارز، ناگزیر است به ابزارهای مکملی همچون کنترل سرمایه، دخالتهای مستقیم در بازار ارز، یا افزایش ذخایر ارزی متوسل شود؛ ابزارهایی که با کاهش استقلال سیاست پولی همراهاند [53[. مطالعه هی و همکاران [53] نشان میدهد که یکی از کانالهای متعارف- یعنی نرخ ارز- در بستر نهادی خاص کشورهایی با دو نرخ ارز دچار اختلال، و عملکرد آن ناقص یا معکوس میشود. بدینترتیب، یافتههای این مطالعه، تقویتکننده یک کانال شناخته شده با تأکید بر قیدهای نهادیاند. بهعبارت دیگر، مطالعه آنها را باید بازنگری در طراحی نهادی کانال نرخ ارز دانست.
|
دوگانگی نرخ ارز و کنترل سرمایه⇐ انتقال ناقص سیاست پولی ⇐ آربیتراژ و ناترازی ⇐ انتظارات تورمی |
(41) |
از یک سو، میشکین (۲۰۲۲) در تحلیل کلاسیک خود از کانالهای انتقال، چهار درس کلیدی برای سیاستگذاران استخراج میکند که بر محدودیتهای نرخ بهره و نقش متغیرهای مکمل تأکید دارند. ازسویدیگر، بررسی تجربی کانالهای هشتگانهای که در بخشهای پیشین این گزارش تحلیل شد، پنج درس کاربردی ارائه میدهد. در ادامه، ابتدا به چهار درس تحلیلی میشکین پرداخته میشود و سپس پنج درس سیاستگذاری برگرفته از تحلیل عملی کانالهای انتقال سیاست پولی مورد بررسی قرار میگیرد. این مجموعه نشان میدهد که اثربخشی سیاست پولی تابعی از مجموعهای پیچیده از عوامل نهادی، ساختاری، رفتاری و بینالمللی، و مستلزم طراحی هوشمندانه، تطبیقپذیر و چندبعدی ابزارهای سیاستی است.
4-1. نرخ بهره اسمی بهتنهایی معیار مناسبی برای ارزیابی سیاست پولی نیست
برداشت رایج از نرخ بهره اسمی بهعنوان نشانه سیاست انبساطی یا انقباضی میتواند گمراهکننده باشد؛ چراکه آنچه برای ارزیابی جهتگیری سیاست پولی اهمیت دارد، ترکیب نرخ بهره واقعی، تورم، رشد نقدینگی و تحولات قیمتی است. در شرایط تورمی، حتی با نرخ بهره اسمی پایین، ممکن است نرخ بهره واقعی بالا بماند و سیاست پولی در عمل انقباضی باشد. ازاینرو، ارزیابی سیاست پولی باید مبتنیبر مجموعهای از شاخصها ازجمله تورم، نقدینگی و شاخصهای قیمتی- و نه یک متغیر منفرد- صورت گیرد.
4-2 قیمت داراییها شاخص مهمی در ارزیابی سیاست پولی است
نوسانات قیمت داراییهایی چون سهام، مسکن و نرخ ارز، در انتقال آثار سیاست پولی نقشی اساسی دارند. برای مثال، حتی در شرایط نرخ بهره پایین، اگر قیمت داراییها کاهش یابد یا ارزش پول ملی افزایش یابد، اثر سیاست پولی ممکن است همچنان انقباضی تلقی شود. ازاینرو، تحلیل جامع سیاست پولی مستلزم در نظر گرفتن کانالهای دارایی، نرخ ارز و ثروت است.
4-3. سیاست پولی حتی با نرخ بهره نزدیک به صفر نیز میتواند مؤثر باشد
برخلاف دیدگاه رایج، کاهش نرخ بهره به کرانه صفر، بهمعنای پایان اثربخشی سیاست پولی نیست. ابزارهایی چون تسهیل کمّی نشان دادهاند که در شرایط رکودی میتوان از طریق انتظارات، نرخهای بلندمدت و قیمت داراییها، بر تقاضای کل اثرگذار بود. تجربه بحران سال ۲۰۰۸ و همهگیری کووید-۱۹ مؤید این نکته است.
۴-۴. حفظ ثبات قیمتی، هدف کلیدی در سیاست پولی است
نوسانات غیرمنتظره سطح عمومی قیمتها، موجب بیثباتی در سرمایهگذاری، کاهش رشد اقتصادی و تشدید نابرابری میشود. هم تورم بالا و هم تورم منفی پیامدهای مخرب جدی به دنبال دارند. ازاینرو، بانکهای مرکزی باید با سیاستگذاری هوشمندانه، هم از افزایش شدید قیمتها جلوگیری کنند و هم مانع از افت عمومی سطح قیمتها شوند.
4-5. ساختار نهادی و رقابتی، شرط ضروری برای انتقال کامل سیاست پولی است (برگرفته از: کانال اعتباری، رقابت بانکی، ساختار مالی، تعامل سیاستی)
در شرایط تمرکز اعتباری، ضعف ترازنامهای بانکها یا ناهماهنگی سیاستهای مالی، انتقال سیاست پولی مختل میشود.
4-6. تمرکز صرف بر کانال نرخ بهره برای انتقال سیاست پولی کافی نیست؛ قیمت داراییها، انرژی، و ارز نیز بخشی از انتقالاند (برگرفته از: کانال قیمتی، قیمت انرژی، نرخ ارز، داراییها)
در بسیاری از اقتصادهای دارای بازارهای ناقص و قیمتهای کلیدی تنظیم شده، تمرکز سیاستگذاری پولی بر کانال نرخ بهره، بهتنهایی نمیتواند انتقال کامل سیاست پولی را تضمین کند. متغیرهایی مانند نرخ ارز، قیمت انرژی و قیمت داراییها، از طریق اثرگذاری بر هزینه تولید، انتظارات تورمی و ترازنامه بنگاهها و بانکها، نقش تعیینکنندهای در مسیر انتقال سیاست پولی ایفا میکنند. ازاینرو، سیاست پولی مؤثر مستلزم توجه همزمان به مجموعهای از کانالهای انتقال، ازجمله کانالهای قیمتی، دارایی، انرژی و نرخ ارز است.
4-7. طراحی هدفمند و تطبیقپذیر سیاست پولی، درصورت فراهم بودن بستر نهادی مناسب، میتواند اثربخشی انتقال سیاست پولی را افزایش دهد (برگرفته از: کانال نوآوری نهادی و فناورانه، سیاست پولی هدفمند، فینتک)
در اقتصادهای ناهمگن، استفاده از ابزارهای عمومی سیاست پولی لزوماً به انتقال یکنواخت سیاست منجر نمیشود. در برخی کشورها، ابزارهایی مانند تسهیلات هدفمند بخشی (نظیر TLTRO) یا بهرهگیری از ظرفیتها تکنولوژیک و فینتک در چارچوب سیاستگذاری مشخصی همچون هدفگذاری تورمی و با اتکا به نظام بانکی نسبتاً سالم، به تقویت انتقال سیاست پولی کمک کردهاند. ازآنجاکه اثربخشی این ابزارها بهشدت به شرایط نهادی وابسته است، استفاده از آن در اقتصادهایی با ضعف ساختاری و نهادی، لزوماً نتایج مشابه بهدست نخواهد آمد.
4-8. انتظارات، اعتماد اطلاعات ناقص، میتوانند مسیر انتقال سیاست پولی را مختل یا معکوس کنند (برگرفته از: کانال انتظارات، اطلاعات ناقص، سیگنالدهی، معمای نرخ ارز)
در اقتصادهایی که با ضعف نهادی، بیثباتی سیاستی و نااطمینانی ساختاری مواجهاند، سطح اعتماد اقتصادی و کیفیت اطلاعات نقش تعیینکنندهای در انتقال سیاست پولی ایفا میکند. در چنین شرایطی، تمرکز سیاستگذاری بر کانال نرخ بهره بهتنهایی کارایی محدودی دارد و واکنش کنشگران اقتصادی بیش از آنکه از تغییرات نرخهای سیاستی تبعیت کند، از طریق کانال انتظارات، سیگنالدهی و برداشت از جهتگیری کلی سیاستگذار شکل میگیرد. ازاینرو، بیاعتمادی و اطلاعات ناقص نهفقط عوامل رفتاری، بلکه پیامد ضعفهای ساختاری و نهادیاند و میتوانند مسیر انتقال سیاست پولی را تضعیف یا حتی وارونه سازند.
4-9. انتقال سیاست پولی در اقتصادهای باز و نفتی، تابع سیاستهای خارجی و قیمتهای جهانی است (برگرفته از: کانال بینالمللی، قیمت نفت، سیاست پولی آمریکا و چین)
در کشورهایی مانند ایران، قیمت نفت، سیاست پولی آمریکا و چین، و نوسانات جهانی بر اثربخشی سیاست پولی داخلی اثرگذارند.
برآیند این یافتهها نشان میدهد که سیاست پولی مؤثر مستلزم عبور از رویکردهای تکمتغیره است، اما نه بهمعنای نادیده گرفتن نقش نرخ بهره، بلکه باید توجه داشت که نرخ بهره همچنان یکی از متغیرهای کلیدی و شرط لازم در سیاستگذاری پولی است و بیتوجهی به آن در شرایط تورمی، میتواند به بیثباتی پولی، تشدید انتظارات تورمی و حرکت اقتصاد بهسوی دلاریزه شدن منجر شود. بااینحال، یافتههای گزارش نشان میدهد که اتکای صرف به نرخ بهره، بدون توجه به شرایط نهادی، ساختار مالی، انتظارات، و سایر کانالهای انتقال، برای دستیابی به انتقال سیاست پولی کافی نیست. ازاینرو، سیاستگذار پولی نباید با اتکا به یک متغیر منفرد، جهتگیری سیاستی خود را تنظیم کند، بلکه باید موضع خود را باتوجهبه سبدی از شاخصها ازجمله نرخ بهره واقعی، تورم، رشد نقدینگی، قیمت داراییها، نرخ ارز و قیمتهای کلیدی همچون انرژی، ارزیابی و درصورت لزوم تعدیل کند. در این چارچوب، تقویت شفافیت و اعتبار بانک مرکزی، طراحی ساختار بانکی ایدئال، هماهنگی مؤثر با سیاست مالی، ثبات بانکی و مالی، و توجه به ویژگیهای بومی اقتصاد ایران، پیششرط انتقال موفق و پایدار سیاست پولی به بخش واقعی اقتصاد خواهد بود.
کل کانالها و مسیر انتقال را میتوان بهطور خلاصه و یکجا در جدول 1 مشاهده کرد:
جدول 1. جمعبندی کانالها و مسیرهای انتقال سیاست پولی
|
شماره معادله |
کانال |
مسیر انتقال |
|
1 |
نرخ بهره |
نرخ بهره واقعی ↓⇐ سرمایه گذاری ↑ ⇐ تقاضای کل ↑ |
|
2 |
تورم انتظاری |
تورم انتظاری ↑⇐ نرخ بهره واقعی ↓⇐ سرمایه گذاری ↑⇐ تقاضای کل |
|
3 |
نرخ ارز |
نرخ بهره واقعی ↓⇐ جذابیت دارایی های ریالی ↓⇐ تقاضا برای ریال↓ ، تقاضا |
|
4 |
Q توبین |
نرخ بهره واقعی ↓⇐ قیمت سهام ↑⇐ نسبت q⇐ ↑سرمایه گذاری بنگاه ها ↑⇐ تقاضای کل ↑ |
|
5 |
ثروت و مصرف |
نرخ بهره واقعی ↓⇐ قیمت سهام و دارایی ↑⇐ ثروت خانوار ↑ ⇐مصرف خانوار ↑⇐ تقاضای کل ↑ |
|
6 |
وامدهی بانکی |
ذخایر بانکی ↑⇐ سپرده های بانکی ↑⇐ توان وام دهی بانک ↑ ⇐سرمایه گذاری ↑⇐ تقاضای کل ↑ |
|
7 |
ترازنامه |
نرخ بهره ↓⇐ ارزش خالص بنگاه ها ↑⇐ کژمنشی و کژگزینی |
|
8 |
جریان نقدی |
نرخ بهره ↓⇐ جریان نقدی بنگاه ها ↑⇐ کژمنشی و کژگزینی |
|
9 |
سطح قیمت پیشبینی نشده |
نرخ بهره ↓⇐ تورم ↑⇐ قیمت پیش بینی نشده ↑ ⇐ ارزش خالص واقعی بنگاه |
|
10 |
نقدشوندگی خانوار |
نرخ بهره ↓⇐ قیمت سهام ↑⇐ افزایش ارزش دارایی های مالی خانوار ↑ ⇐احتمال 10 نقدشوندگی خانوار |
|
11 |
معمای قیمت و معمای نرخ ارز |
نرخ بهره ↑ ⇐ نااطمینانی ↑⇐ تقاضا برای پول ملی ↓ ⇐نرخ ارز ↑⇐ هزینه واردات↑ |
|
12 |
سیگنالدهی بانک مرکزی |
|
|
13 |
اطلاعات ناقص و تأخیر در واکنش |
سیاست پولی ⇐ اطلاعات ناقص⇐ ادراک مبهم و تدریجی ⇐تأخیر در تعدیل انتظارات ⇐ تأخیر در واکنش مصرف و سرمایه گذاری ⇐ کاهش شدت انتقال به تقاضای کل⇐ تضعیف اثربخشی سیاست پولی |
|
14 |
تمرکز بانکی |
14 تمرکز بانکی تمرکز بانکی⇐ نرخ های وام ثابت ⇐ انتقال ناقص ⇐تقاضای کل↓ |
|
15 |
ذخایر بانکی و عرضه M2 |
سیاست پولی (در شرایط ZLB یا ELB) ⇐ ذخایر بانکی ↑⇐ پایه پولی و2M |
|
16 |
فراوانی نقدینگی |
سیاست پولی ⇐ افزایش نقدینگی ⇐ توزیع نابرابر نقدینگی میان بانک ها |
|
17 |
ثبات مالی و ساختار بانکی |
سیاست پولی انبساطی ⇐ افزایش نقدینگی ⇐ تمرکز بر ترمیم ترازنامه ↑ (اگر ریسک بانکی بالا |
|
18 |
بانکداری اسلامی |
تغییر نرخ بهره ⇐ ساختار غیر ربوی ⇐ انتقال ضعیف و با تأخیر سیاست پولی ⇐کاهش سرعت |
|
19 و 20 |
ساختار سرمایه |
|
|
21 |
صرف تأمین مالی |
سیاست پولی ⇐ واکنش ناهمگن بانک ها ⇐ صرفه تأمین مالی برای |
|
22 |
شدت کربن |
شدت کربن↑ ⇐ حساسیت به نرخ بهره↑⇐ قیمت سهام↓ ⇐سرمایه گذاری ↓⇐ تقاضای کل ↓ |
|
23 |
تمرکز بازار مالی |
سیاست پولی ⇐بازار رسمی⇐دسترسی نابرابر ⇐نرخ تأمین مالی برای |
|
24 |
بخش واقعی |
اختلال زنجیره ⇐نیاز به تأمین مالی↑ ⇐نرخ بهره ↑ ⇐فشار بر تولید↑ ⇐سرمایه گذاری↓⇐ تقاضای کل↓ |
|
25 |
ترکیب نیروی کار |
سیاست پولی ⇐تعدیل سریع تر بازار کار قراردادی ⇐تولید پایدارتر ⇐ کاهش مالیم تر تقاضای کل |
|
26 |
نوع صنعت |
نرخ بهره ↑ ⇐هزینه سرمایه ↑ ⇐صنایع بادوام با وثیقه سخت ⇐سرمایه گذاری↓⇐ تقاضای کل ↓ |
|
27 |
قدرت بازاری بنگاه |
سیاست پولی ⇐ بنگاه متمرکز ⇐ انتقال ضعیف ⇐سرمایه گذاری بدون تغییر⇐ تقاضای کل ثابت یا↓ |
|
28 و 29 |
نابرابری |
نرخ بهره ↑ ⇐وام دهی↓ ⇐دسترسی خانوارهای کم درآمد به اعتبار↓ ⇐مصرف↓⇐ تقاضای کل↓ |
|
30 |
غنی و فقیر |
نرخ بهره↓ ⇐هزینه وام برای خانوار بدهکار ↓ ⇐نقدینگی↑ ⇐مصرف↑⇐ تقاضای کل↑ |
|
31 |
نابرابری درآمدی |
نابرابری درآمدی ↑ ⇐انتقال ناقص نرخ بهره ⇐مصرف و وام گیری محدود ⇐سیاست پولی ناکارآمد ⇐ تقاضای کل↓ |
|
32 و 33 |
سیاست پولی خارجی |
نرخ بهره آمریکا ↑ ⇐ قیمت نفت ↓ ⇐ درآمدهای کشورهای نفتی ↓ ⇐ فشار بودجه و ارزی ↑ ⇐ |
|
34 |
تعامل سیاست پولی و مالی |
|
|
35 |
ماندههای پولی |
تسهیلات کّّمی در کشور خارجی ⇐مانده های پولی↑⇐ ارزش ارز خارجی↓ ⇐ |
|
36 |
هماهنگی سیاستی |
نرخ بهره ↓ ⇐هماهنگی سیاست پولی و مالی↑⇐بازدهی اوراق دولتی↓ ⇐سرمایه گذاری ↑ ⇐ تقاضای کل↑ |
|
37 |
سیاست پولی هدفمند |
سیاست پولی هدفمند ⇐اعتباربخشی⇐ بانک ها با سرمایه بالا |
|
38 |
فینتک |
فین تک↑⇐اعتبار غیربانکی↑⇐انتقال سیاست پولی از کانال بانکی↓ ⇐اثربخشی بر تولید و تورم↑ |
|
39 |
رقابت بانکی |
رقابت بانکی ↑ ⇐ نرخ بهره وام ↓ ⇐ انتقال انبساطی ↑ ⇐ تقاضای کل ↑ |
|
40 |
بخش انرژی |
قیمت انرژی ↑ ⇐ مصرف ↓ ، تورم ↑ ، انتظارات تورمی ↑ ⇐ نیاز به سیاست پولی انقباضی ⇐ |
|
41 |
دوگانگی نرخ ارز |
دوگانگی نرخ ارز و کنترل سرمایه⇐ انتقال ناقص سیاست پولی ⇐ آربیتراژ و ناترازی ⇐ انتظارات تورمی ↑ ⇐ اثربخشی ↓ |
مأخذ: یافتههای پژوهش.
مرور ادبیات نظری و تجربی نشان داد که انتقال سیاست پولی را نمیتوان به رابطه سادهای میان تغییر یک متغیر پولی و تقاضای کل فروکاست. کانالهای شناخته شده نرخ بهره، نرخ ارز، قیمت داراییها و اعتبار در خلأ عمل نمیکنند و اثر آنها به شرایطی بستگی دارد که سیاست پولی در آن اجرا میشود. در این گزارش نشان داده شد که عوامل مختلفی میتوانند شدت و سرعت انتقال را تغییر دهند و حتی بر جهت و ماندگاری اثر سیاست مؤثر باشند. شناسایی ۴۱ مسیر انتقال در این گزارش نیز همین واقعیت را نشان میدهد. اثر سیاست پولی در جریان مجموعهای از روابط میان بازار پول، بانکها، بازارهای دارایی، بنگاهها و خانوارها منتقل میشود و ضعف یا اختلال در هریک از این روابط میتواند نتیجهای متفاوت از آنچه در ابتدای زنجیره انتظار میرود به بار آورد.
یکی از مهمترین نکات در استفاده از این ادبیات برای ایران آن است که پیش از هر چیز، باید به جایگاه متغیرها در سیاست پولی دقت کرد. هدف نهایی سیاست را باید از لنگر اسمی، هدف میانی، هدف عملیاتی و ابزار سیاستی جدا کرد و هیچیک از این مفاهیم را نیز نباید با کانال انتقال یا متغیری که صرفاً برای کسب اطلاعات از وضعیت اقتصاد پایش میشود یکی گرفت. هدف نهایی به متغیرهایی مانند ثبات قیمتها و دیگر اهدافی است که بانک مرکزی برای خود در افق بلندمدت تعریف کرده است. لنگر اسمی، انتظارات مربوط به سطح عمومی قیمتها را مقید میکند. هدف میانی ازآنرو دنبال میشود که انتظار میرود رابطه نسبتاً باثباتی با هدف نهایی داشته باشد، درحالیکه هدف عملیاتی متغیری است که بانک مرکزی میکوشد در افق کوتاهمدت آن را هدایت کند. ابزار سیاستی در اختیار مستقیم بانک مرکزی قرار دارد. درنهایت، کانال انتقال توضیح میدهد تغییر ابزار و شرایط پولی چگونه رفتار بانکها، بنگاهها و خانوارها را تغییر میدهد و سرانجام بر تولید و قیمتها اثر میگذارد. متغیر اطلاعاتی ممکن است برای فهم همین فرایند اهمیت زیادی داشته باشد، بیآنکه خود هدف یا ابزار سیاست باشد.
این تمایز در انتقال نتایج مطالعات خارجی به ایران اهمیت زیادی دارد؛ زیرا نقش یک متغیر تابع رژیم پولی و ساختار نهادی اقتصادی است که در آن مطالعه میشود. نمیتوان نتیجه تجربی یک مطالعه را گرفت و نقش سیاستی متغیر مورد بررسی را نیز همراه آن به ایران منتقل کرد. متغیری که در یک کشور ابزار سیاستی یا هدف عملیاتی است ممکن است در ایران در کنترل مستقیم بانک مرکزی نباشد و فقط نقش هدف میانی، شاخص اطلاعاتی یا متغیری واسط در سازوکار انتقال را داشته باشد. نرخ ارز، نمونه روشنی از این تفاوت است؛ در یک رژیم ممکن است لنگر اسمی باشد، در رژیمی دیگر وارد تابع واکنش بانک مرکزی شود و در چارچوبی دیگر عمدتاً از مسیر قیمت واردات، ترازنامهها و انتظارات بر اقتصاد اثر بگذارد. خود نرخ ارز را نیز باید از مداخله ارزی جدا کرد؛ زیرا مداخله ارزی میتواند ابزار بانک مرکزی باشد، بیآنکه نرخ ارز الزاماً هدف سیاست قرار گیرد. کلهای پولی نیز وضع مشابهی دارند. یک کل پولی ممکن است هدف میانی باشد، ممکن است تنها اطلاعاتی درباره شرایط پولی فراهم کند و ممکن است در قاعده سیاست نقش مستقیمی نداشته باشد. بنابراین، استفاده از ادبیات انتقال برای ایران باید با تعیین جایگاه هر متغیر در ساختار واقعی سیاست پولی کشور آغاز شود.
پیشنهادهای سیاستی گزارش نیز باید در همین چارچوب فهمیده شوند:
1. پیش از توصیه به هدفگذاری یا کنترل هر متغیر، باید روشن شود سیاست پولی ایران بر چه هدف نهایی و چه لنگر اسمی استوار است و بانک مرکزی در عمل کدام متغیرها را میتواند هدایت کند. اهمیت نرخ ارز، اعتبار، نقدینگی، قیمت مسکن یا سایر داراییها در توضیح تورم و تولید، بهتنهایی دلیلی برای تبدیل آنها به هدف سیاستی نیست. برای چنین تصمیمی باید رابطه متغیر با هدف نهایی، میزان کنترل بانک مرکزی بر آن و تعارض احتمالی آن با سایر اهداف بررسی شود. یکی از خروجیهای لازم در ادامه گزارشهای بعدی میتواند طبقهبندی متغیرهای شناسایی شده در این گزارش بر پایه شواهد ایران باشد تا معلوم شود هریک در عمل ابزار، هدف عملیاتی، هدف میانی، لنگر، متغیر انتقالی یا شاخص اطلاعاتی است.
2. تشخیص انبساطی یا انقباضی بودن سیاست پولی را نباید با مشاهده یک ابزار خاص، بهویژه نرخ بهره اسمی، یکی گرفت. نرخ بهره واقعی، وضعیت اعتبار و نقدینگی، تحولات بازار ارز و داراییها و انتظارات همگی در شکلگیری شرایط پولی مؤثرند. ارزیابی موضع سیاست پولی از این حیث به مجموعهای از شاخصها نیاز دارد که دامنهای وسیعتر از نرخ رسمی بانک مرکزی را پوشش دهد. در بخش تجربی گزارشهای بعدی باید مشخص شود کدامیک از این شاخصها در ایران اطلاعات مستقلی درباره جهت و شدت شرایط پولی فراهم میکنند و رابطه آنها با موضع سیاست در طول زمان تا چه اندازه باثبات است.
3. نقش نرخ بهره در ایران باید از عملکرد واقعی بازار پول و نظام بانکی استخراج شود. بخش مهمی از ادبیات انتقال، نرخ سیاستی را نقطه آغاز فرایندی میگیرد که از نرخهای بازار و هزینه تأمین مالی به قیمت داراییها، نرخ ارز، مصرف و سرمایهگذاری میرسد. اعتبار این سازوکار برای ایران به میزان کنترل بانک مرکزی بر نرخهای کوتاهمدت و چگونگی عبور آنها به نرخ سپرده و تسهیلات بستگی دارد. سقفها و نرخهای اداری، جیرهبندی اعتباری و روابط ترازنامهای بانکها میتوانند این عبور را محدود کنند. اگر چنین باشد، نرخ اعلامی بانک مرکزی را نمیتوان با نرخ مؤثر تأمین مالی بخش خصوصی یکسان گرفت. در این صورت برخی نرخها ممکن است هدف عملیاتی باشند و برخی دیگر حلقهای از انتقال سیاست. تعیین این جایگاه به بررسی تجربی وضعیت پول و اعتبار ایران نیاز دارد.
4. اهمیت پول و نقدینگی نیز باید جدا از نقشی که این متغیرها در رژیمهای پولی سایر کشورها داشتهاند بررسی شود. رشد یک کل پولی ممکن است هدف میانی سیاست باشد، اما ممکن است حاصل رفتار درونزای بانکها، دولت و بانک مرکزی باشد و در همان حال اطلاعات مهمی درباره فشارهای تورمی فراهم کند. بنابراین، مشاهده رابطه نقدینگی و تورم هنوز برای نتیجهگیری درباره مناسب بودن هدفگذاری یک کل پولی کافی نیست. قابلیت کنترل کل مورد نظر، پایداری رابطه آن با تورم و فعالیت واقعی و تأثیر تغییر ترکیب داراییها و بدهیهای بانکی باید جداگانه آزمون شود.
5. نرخ ارز در اقتصاد ایران هم بخشی از سازوکار انتقال است و هم میتواند، بسته به رژیم پولی، جایگاههای دیگری پیدا کند. اثر آن بر قیمت کالاهای وارداتی، ترازنامه بنگاهها و بانکها، تجارت خارجی و انتظارات سبب میشود که حذف آن از تحلیل انتقال ممکن نباشد. اما همین اهمیت، انتخاب نرخ ارز بهعنوان هدف یا لنگر را نتیجه نمیدهد. ابتدا باید روشن شود در هر رژیم مورد بررسی چه نقشی برای نرخ ارز در نظر گرفته شده، کدام بخش از تغییرات آن در اختیار سیاستگذار است و مداخله ارزی با چه سازوکاری انجام میشود. تعدد نرخهای ارز و سازوکارهای تخصیص نیز ممکن است رابطه مشاهده شده در اقتصادهای دارای بازار ارز یکپارچه را در ایران تغییر دهد.
6. کانال اعتبار را باید با ساختار واقعی نظام بانکی ایران پیوند داد. سرمایه و نقدینگی بانک، کیفیت ترازنامه، تمرکز بازار و میزان رقابت سبب میشوند سیاست واحد اثر یکسانی بر همه بانکها نداشته باشد. به همین دلیل، تغییر نرخ سیاستی الزاماً به همان میزان شرایط دسترسی خانوارها و بنگاهها به اعتبار را تغییر نمیدهد. حجم و ترکیب تسهیلات، نرخ مؤثر تأمین مالی، وضعیت بانکهای ناتراز و وابستگی آنها به منابع بانک مرکزی در اینجا اهمیت پیدا میکند. هریک از این متغیرها ممکن است بسته به چارچوب سیاست نقش متفاوتی داشته باشد. توصیه به کنترل اعتباری، تسهیلات هدفمند یا تغییر نرخهای بانکی باید پس از تعیین همین نقش صورت گیرد.
7. انتظارات و ارتباطات بانک مرکزی نیز باید در خود فرایند انتقال مطالعه شوند. شواهد مرور شده نشان میدهد که تصمیم بانک مرکزی فقط از طریق تغییر ابزار اثر نمیگذارد، بلکه نحوه تفسیر آن تصمیم نیز اهمیت دارد. کنشگران ممکن است اقدام بانک مرکزی را تغییر در سیاست بدانند یا آن را حاوی اطلاعاتی درباره وضعیت آینده اقتصاد تلقی کنند. در ایران باید مشخص شود این دو اثر تا چه اندازه از یکدیگر قابل تفکیکاند و اعتبار بانک مرکزی و کیفیت اطلاعات عمومی چه نقشی در آنها دارد. شفافیت و انسجام ارتباطی در چنین شرایطی میتواند به انتقال سیاست کمک کند، اما میزان اتکا به هدایت انتظارات باید با ظرفیت واقعی بانک مرکزی برای اثرگذاری بر آنها متناسب باشد.
8. قیمت داراییها و مسکن، متغیرهای توزیعی، قیمت انرژی و شاخصهای بخشی در مرحله نخست باید برای شناخت مسیر انتقال و پیامدهای سیاست وارد تحلیل شوند. اثر قیمت داراییها بر ثروت، وثیقه و ترازنامه سبب میشود مصرف و سرمایهگذاری به تحولات این بازارها واکنش نشان دهد. همین سیاست نیز میتواند بر خانوارهای بدهکار و پساندازکننده، مالکان و مستأجران یا صنایع مختلف آثار متفاوتی بر جای گذارد. این تفاوتها برای ارزیابی سیاست اهمیت دارند، اما اهمیت آنها با هدفگذاری مستقیم این متغیرها یکسان نیست. وارد کردن هریک از آنها در تابع هدف یا قاعده سیاست به استدلالی مستقل نیاز دارد.
9. نقش متغیرها را نمیتوان بدون توجه به رابطه سیاست پولی با سیاست مالی، بودجهای و سایر مداخلات دولت تعیین کرد. تأمین کسری بودجه، مقررات اعتباری و سیاست ارزی ممکن است بر نرخ بهره، اعتبار، کلهای پولی و نرخ ارز اثر بگذارند و حتی کنترل بانک مرکزی بر متغیری را که در اسناد رسمی هدف عملیاتی معرفی شده محدود کنند. ازاینرو، برای ایران، باید میان جایگاه رسمی یک متغیر و نقشی که عملاً در سیاست پولی دارد فرق گذاشت. مبنای تحلیل، عملکرد واقعی نهادها و قیودی است که سیاستگذار با آنها روبهروست.
10. ابزارهای اعتباری هدفمند و فناوریهای مالی نیز باید با همین تفکیک مطالعه شوند. سیاست اعتباری هدفمند خود میتواند ابزار مداخله باشد، حالآنکه حجم یا ترکیب اعتباری که در پی آن شکل میگیرد ممکن است هدف میانی یا شاخصی برای ارزیابی اثر سیاست باشد. فناوری مالی نیز ممکن است انتقال موجود را تقویت یا تضعیف کند یا بخشی از آن را دور بزند، بیآنکه بهخودیخود هدف سیاست پولی باشد. ارزیابی این حوزهها زمانی معنا پیدا میکند که ابزار مداخله، متغیری که سیاستگذار میکوشد بر آن اثر بگذارد و نتیجه اقتصادی حاصل از آن، از یکدیگر جدا شده باشند.
افزونبر شواهد تجربی و ساختار نهادی، بنیان نظری مطالعات نیز در انتقال یافتههای این ادبیات به اقتصاد ایران اهمیت دارد. اختلاف این مطالعات فقط در شیوه صورتبندی انتقال سیاست پولی نیست. در بسیاری از آنها، خودِ منشأ اصطکاک و مسیری که سیاست از آن بر اقتصاد اثر میگذارد متفاوت فرض شده است. در چارچوبهای کینزی جدید، چسبندگیهای اسمی و واقعی و اصطکاکهایی که تعدیل قیمتها و مقادیر را محدود میکنند در مرکز تحلیل قرار دارند. رویکردهای رفتاری و کینزی جدید رفتاری (BNK) بخشی از مسئله را به نحوه شکلگیری انتظارات، پردازش اطلاعات، اختلافنظر میان کنشگران و برداشتی مربوط میکنند که آنان از سیگنالهای مقام پولی دارند. در پولگرایی جدید، خاصیت معاملاتی داراییها، درجه نقدشوندگی و جانشینی میان پول و سایر داراییها اهمیت بیشتری مییابد. ادبیات کانال اعتباری و شتابدهنده مالی نیز انتقال را به وضعیت ترازنامه بنگاهها و واسطههای مالی، ارزش خالص و صرف تأمین مالی پیوند میزند. در رویکردهای فرضیه بیثباتی مالی (متأثر از مینسکی)، مسئله بیشتر به چگونگی انباشت بدهی، تأمین مالی مجدد و سرایت شکنندگی از ترازنامه یک بخش به بخش دیگر در طول زمان مربوط میشود. انتخاب میان این چارچوبها فقط انتخاب شیوه دیگری برای نوشتن مدل نیست. هریک پیشاپیش پاسخی متفاوت به این پرسش میدهند که اصطکاک اصلی اقتصاد کجاست و سیاست پولی از چه مسیری اثر میگذارد. برای ایران، خود این پاسخ باید موضوع بررسی قرار گیرد.
انتخاب روش نیز از پرسش نظری جدا نیست. مدلهای ساختاری و تعادل عمومی پویای تصادفی (DSGE) زمانی به کار میآیند که بخواهیم نحوه عمل یک سازوکار را در مدل دنبال کنیم و ببینیم تغییر یک قاعده یا مداخله سیاستی چه پیامدی دارد و نتایج سیاستهای مختلف را با یکدیگر مقایسه کنیم. اعتبار این نتایج نیز به فروض مدل و شیوه شناسایی پارامترها وابسته است. مدلهای خانواده خودرگرسیون برداری (VAR) و دیگر روشهای پویای مبتنیبر داده کار دیگری انجام میدهند. با آنها میتوان علامت، شدت، تأخیر و ماندگاری واکنشها را برآورد کرد، اما تمایز میان دو تبیین ساختاری رقیب معمولاً به اطلاعات و قیود بیشتری نیاز دارد. مدلهای تطبیق روانه - انباره (SFC) نیز برای پرسشهایی مناسباند که در آنها انباشت بدهی، سازگاری موجودیها و جریانها و ارتباط ترازنامههای بخشهای مختلف بخشی از خود مسئله است. از همین رو، روش مناسب را باید از پرسش هر کانال و سازوکاری که قرار است آزمون شود به دست آورد. یک روش ممکن است برای شناسایی واکنش تجربی مناسب باشد و روش دیگری برای سنجش سازوکار یا انجام آزمون سیاستی؛ نتیجه هریک نیز باید در همان حدودی تفسیر شود که روش اجازه میدهد.
انتقال یافتههای گزارش اول به ایران در این صورت چند مرحله بههمپیوسته دارد. نخست باید در دادههای ایران دید کدام واکنشها واقعاً مشاهده میشوند و اندازه آنها، زمان وقوعشان و ماندگاریشان چگونه است. سپس ساختار نهادی تعیین میکند که سازوکار مورد بحث در اقتصاد ایران اساساً امکان عمل دارد یا در یکی از حلقههای آن با مانع روبهرو میشود و متغیرهای درگیر چه جایگاهی در سیاست پولی دارند. چارچوب نظری در این میان باید توضیح دهد اصطکاک مورد ادعا چیست و اثر سیاست از چه زنجیره علّی عبور میکند. روش نیز باید بتواند همان ادعا را، در حدودی که شناسایی آن ممکن است، با داده یا مدل مورد سنجش قرار دهد. بههمین دلیل گزارش سوم بنا ندارد بهصورت مکانیکی و صوری ۴۱ مسیر گفته شده در گزارش حاضر را در یک مدل واحد بگنجاند، بلکه تلاش خواهد کرد براساس شواهد تجربی ایران، مبانی نظری رویکردها، و روشها و مدلهای مناسب، سازوکارهای رقیب و مکملی بسازد که از طریق آن بتوان پاسخهایی را برای پرسشها و سازوکارهای انتقال سیاست پولی (با عطف توجه به یافتههای این گزارش در 41 مسیر گفته شده) در ایران یافت. اگر نتایج حاصل از روشها و چارچوبهای متفاوت بر یک سازوکار همگرا شوند، پشتوانه استنتاج سیاستی قویتر خواهد بود. اگر نتایج متفاوت باشند، خود این تفاوت بخشی از مسئله پژوهش است و باید دید منشأ آن در فروض نظری، رژیم مورد مطالعه، شیوه شناسایی یا تفاوت میان سازوکارهای مفروض قرار دارد.